À l’approche du FOMC d’octobre : la conférence de presse de Warsh pourrait reprendre le format bref de septembre et ne pas comporter de séance de questions-réponses
27 octobre — À l’approche de la réunion de politique monétaire de la Réserve fédérale, qui se tiendra cette semaine, certains analystes estiment que la conférence de presse du président Warsh devrait reprendre le format bref de septembre, durer environ 30 minutes et pourrait ne pas comporter de séance de questions-réponses.
À noter que la conférence de presse tenue par Warsh après la réunion de politique monétaire du 16 septembre n’a duré qu’environ 30 minutes, établissant le record de la conférence la plus courte depuis que la Fed a instauré ce format régulier en 2011.
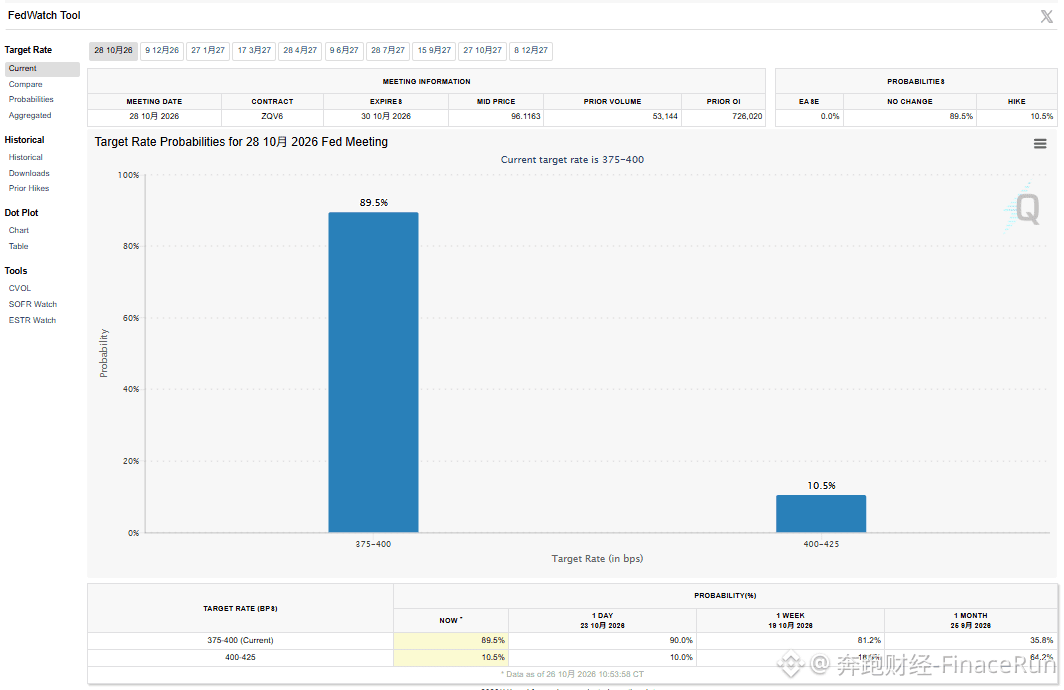
Les décisions prises lors de la réunion des 27 et 28 octobre seront annoncées le 29 octobre à 2 h du matin, heure de Pékin. Les marchés évaluent actuellement à environ 90 % la probabilité d’une pause dans les hausses de taux. L’attention se portera surtout sur les propos de Warsh après la réunion.
Les marchés envisagent deux scénarios possibles. Si la Fed relève ses taux, Warsh devra souligner que l’inflation reste élevée dans de nombreux secteurs, que les conditions financières ne sont pas encore suffisamment restrictives et que l’économie ainsi que le marché du travail restent solides. Il devra toutefois éviter un ton trop hawkish, afin de ne pas provoquer un resserrement brutal des conditions financières.
Mais si la Fed maintient ses taux inchangés, Warsh sera confronté à une épreuve de crédibilité plus délicate. Face aux solides données sur l’inflation de septembre, même s’il soutient qu’il faut se concentrer sur les tendances de l’inflation plutôt que de se laisser guider par les chiffres d’un seul mois, les marchés pourraient facilement lui reprocher de baisser la garde. Après tout, c’est une analyse similaire des tendances qui avait conduit à la décision de relever les taux en septembre.
L’analyse met toutefois en garde : si Warsh refuse d’envoyer un signal clair confirmant les anticipations d’une hausse des taux en décembre, les marchés pourraient connaître une pentification de la courbe des taux, un affaiblissement du dollar et une vague de ventes simultanées d’actifs risqués.
Concernant la trajectoire des taux, Bank of America maintient ses prévisions : elle s’attend à ce que la Fed relève ses taux en décembre 2026, puis en mars 2027. Une nouvelle hausse reste également possible si l’inflation se révèle plus persistante que prévu au premier semestre 2027.
#10月议息会议 #美联储发布会