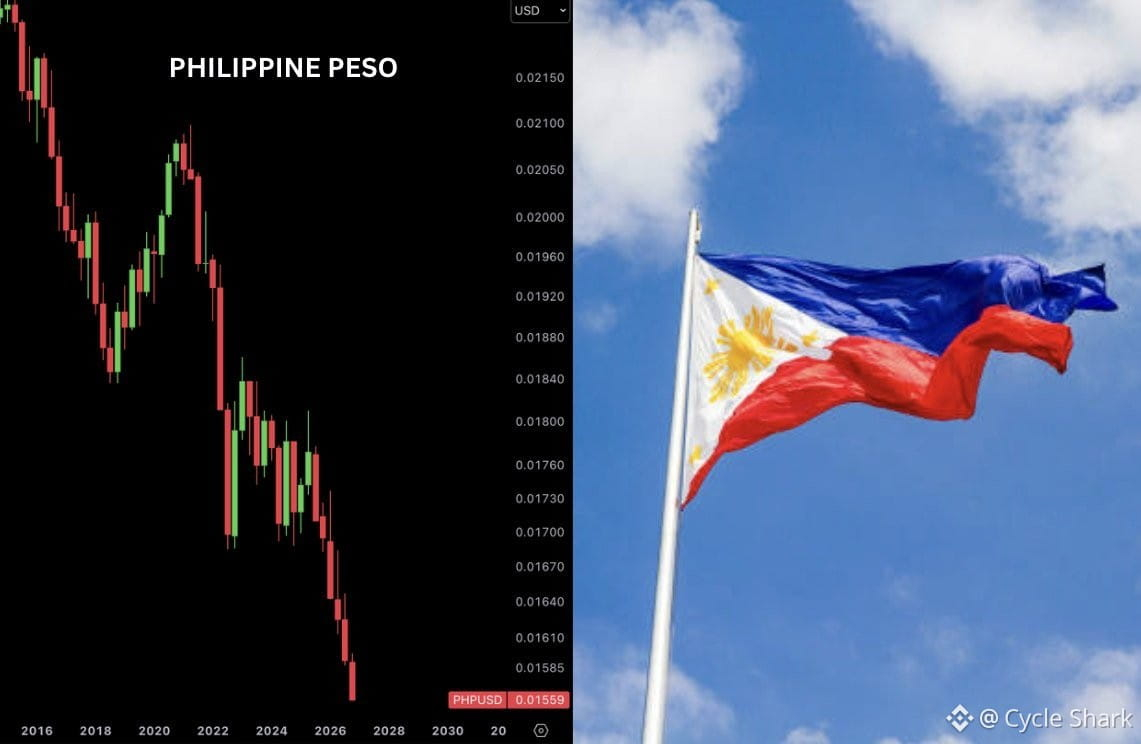
Le peso philippin vient tout juste d’atteindre un plus bas historique face au dollar. Ce n’est pas seulement une petite variation sur un graphique — c’est le genre d’effondrement monétaire qui finit par apparaître dans les manuels plus tard.
Quand une monnaie s’effondre ainsi, trois choses se produisent rapidement :
1. Les biens importés deviennent chers du jour au lendemain. Si vous achetez quoi que ce soit coté en dollars — carburant, électronique, médicaments — votre pouvoir d’achat vient de s’évaporer.
2. La fuite des capitaux s’accélère. Toute personne détenant des actifs libellés en pesos se précipite pour les convertir en monnaies plus solides ou en stablecoins indexés sur le dollar. Les investisseurs avisés sont déjà partis.
3. La banque centrale fait face à un choix impossible : défendre la monnaie en relevant les taux (ce qui tue l’économie) ou la laisser glisser (en important de l’inflation). Ils choisissent la porte numéro deux.
C’est à cela que ressemble l’instabilité macroéconomique dans les marchés émergents. Le taux de change n’est pas qu’un chiffre — c’est un vote de confiance en temps réel dans la politique économique, la soutenabilité de la dette et la stabilité politique. En ce moment, le vote est brutal.
Pour toute personne aux Philippines, c’est le moment de réfléchir sérieusement à l’endroit où vous conservez votre valeur. Les comptes d’épargne en monnaie locale sont en train d’être laminés. Les comptes en dollars, les stablecoins ou les actifs offshore deviennent la seule couverture rationnelle quand votre monnaie nationale s’effondre.
Ce schéma se répète à travers l’histoire. Argentine, Turquie, Liban — même scénario, acteurs différents. Quand le taux de change se casse, tout le reste suit.