Les marchés sous-estiment considérablement le risque de bouleversement des emplois de bureau par l’IA.
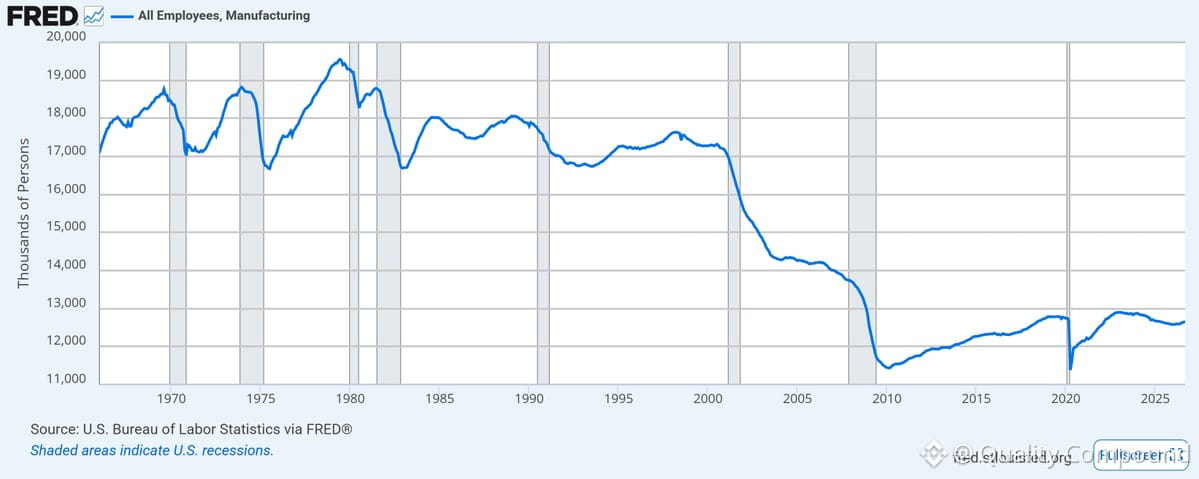
Quand la Chine a rejoint l’OMC — considérons cela comme l’IA 1.0 en matière de déplacement de la main-d’œuvre — l’emploi manufacturier aux États-Unis s’est effondré de 30 % et ne s’est jamais redressé. C’était le travail manuel.
Aujourd’hui, nous faisons face à l’IA 2.0, qui cible les travailleurs du savoir, les analystes, les programmeurs, les cadres intermédiaires — toute la sphère des emplois de bureau. Pourtant, les valorisations boursières, les écarts de rendement obligataires et le positionnement macroéconomique partent du principe que les perturbations seront minimes.
Si l’IA 2.0 bouleverse les emplois de bureau ne serait-ce qu’à hauteur de 20 % de ce que la délocalisation a fait subir au secteur manufacturier, presque tous les prix affichés sur nos écrans sont erronés. Les hypothèses de bénéfices, les modèles de dépenses des consommateurs, les prévisions de recettes fiscales — tout repose sur une stabilité de l’emploi qui pourrait ne pas exister.
Ce n’est pas une histoire de technologie. C’est un événement de réévaluation macroéconomique qui ne demande qu’à se produire. La construction des portefeuilles doit tenir compte de cette réalité.