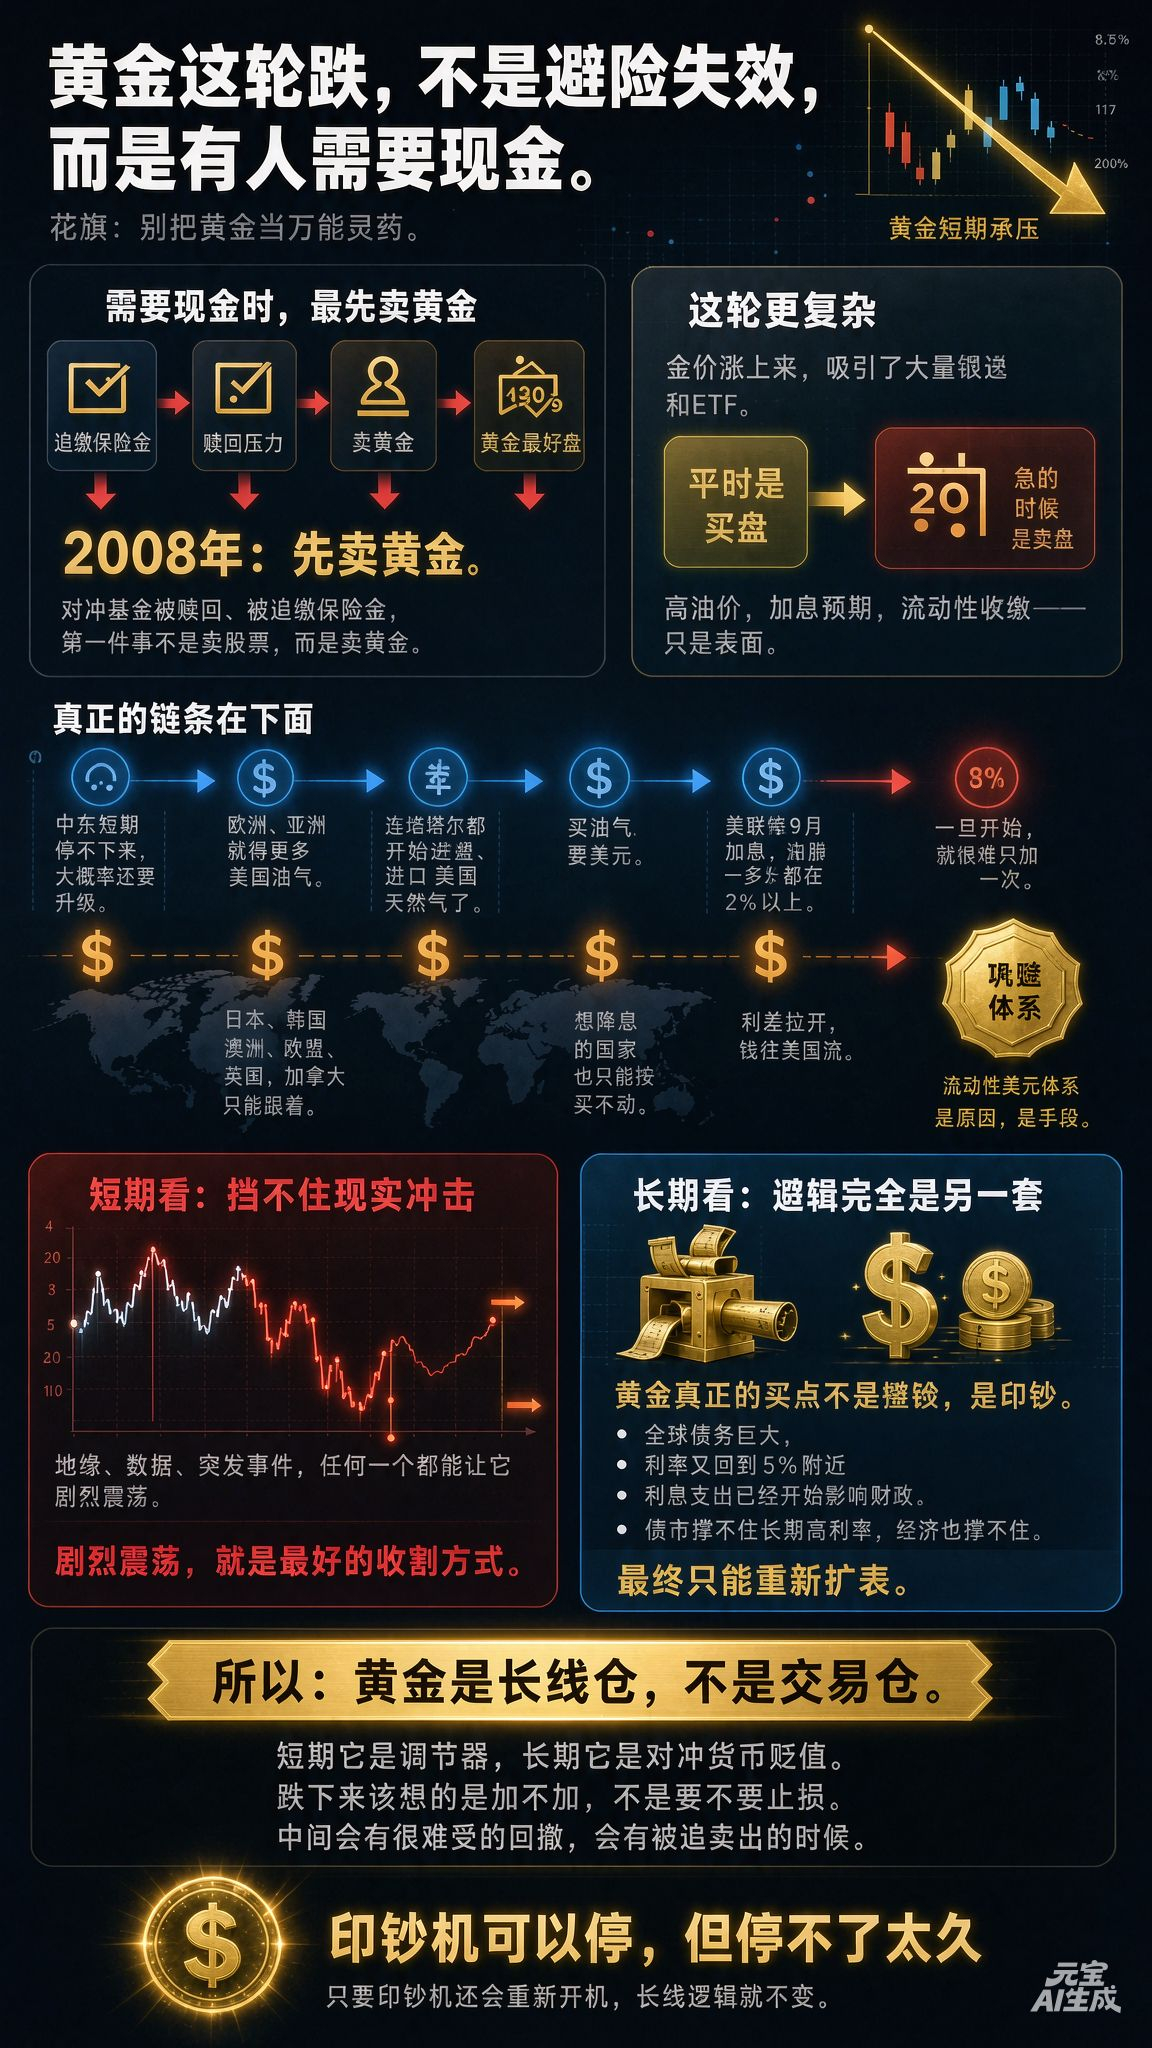
La récente baisse de l’or : beaucoup disent que son rôle de valeur refuge ne fonctionne plus ?
Ce n’est pas qu’il ne fonctionne plus. Certains ont besoin de liquidités.
D’abord, ne considérez pas l’or comme un remède universel.
Quand les investisseurs doivent répondre à des appels de marge et ont besoin de liquidités, l’or est l’actif le plus facile à vendre.
C’est exactement ce qui s’est passé en 2008. Quand les fonds spéculatifs ont subi des demandes de rachat et des appels de marge, leur premier réflexe a été de vendre de l’or, parce que c’était l’actif le plus facile à écouler.
Cette fois, la situation est encore plus compliquée.
La hausse du cours de l’or a attiré un grand nombre de petits investisseurs et d’ETF.
En temps normal, ces acteurs achètent ; dans l’urgence, ils vendent.
Le pétrole cher, les anticipations de hausse des taux et le resserrement des liquidités ne sont que la partie visible de l’iceberg.
Le véritable enchaînement se joue en dessous.
Le conflit au Moyen-Orient ne va probablement pas s’arrêter à court terme et risque de s’intensifier. L’Europe et l’Asie devront donc acheter davantage de pétrole et de gaz américains. Même le Qatar a commencé à importer du gaz naturel américain. Or, pour acheter des hydrocarbures, il faut des dollars.
La Fed a relevé ses taux en septembre, et l’inflation reste supérieure à 2 % depuis plus d’un an.
Une fois le processus enclenché, il est difficile de ne procéder qu’à une seule hausse.
Quand elle relève ses taux, le Japon, la Corée du Sud, l’Australie, l’UE, le Royaume-Uni et le Canada n’ont d’autre choix que de suivre ;
les pays qui souhaitent baisser leurs taux doivent eux aussi rester immobiles.
L’écart de taux se creuse, et les capitaux affluent vers les États-Unis.
Ces deux facteurs pointent vers le même objectif : consolider le système du dollar.
Le resserrement des liquidités n’est pas la cause, mais le moyen.
C’est pourquoi la position de l’or est effectivement délicate en ce moment.
À court terme, il ne peut pas résister aux chocs du réel. Les tensions géopolitiques, les données économiques ou les événements imprévus peuvent tous provoquer de fortes fluctuations. Et ces fortes fluctuations offrent les meilleures occasions de faire sortir les investisseurs du marché au pire moment.
Mais à long terme, la logique est tout autre.
Le véritable point d’entrée sur l’or, ce n’est pas la recherche d’une valeur refuge, mais la création monétaire.
La dette mondiale atteint aujourd’hui un niveau considérable, tandis que les taux sont revenus autour de 5 %. Le poids des intérêts commence déjà à peser sur les finances publiques. Le marché obligataire ne peut pas supporter durablement des taux élevés, et l’économie non plus.
Si on en arrive là, il n’y aura qu’une seule issue : relancer l’expansion du bilan.
La question n’est donc pas de savoir si l’assouplissement quantitatif reviendra, mais quand.
C’est aussi pour cela que je répète depuis toujours que l’or est un placement de long terme, pas un actif de trading.
À court terme, il sert de régulateur ; à long terme, il protège contre la dépréciation monétaire. Quand son cours baisse, il faut se demander s’il faut en acheter davantage, pas s’il faut couper ses pertes.
Il y aura des replis très douloureux et des périodes où certains seront contraints de vendre. Mais tant que la planche à billets pourra être remise en marche, la logique de long terme ne changera pas.
La planche à billets peut s’arrêter, mais pas pour longtemps.
$XAU
#黄金