

Aperçu du marché :
Le marché des cryptomonnaies évolue actuellement de façon hésitante et plutôt baissière dans son ensemble. Le Bitcoin teste à plusieurs reprises le seuil psychologique des 80 000 dollars, tandis que les altcoins sont relativement faibles. Les événements macroéconomiques, en particulier la décision de la Fed cette semaine, dominent le sentiment à court terme. Les sorties de capitaux institutionnels et les liquidations accentuent la pression.
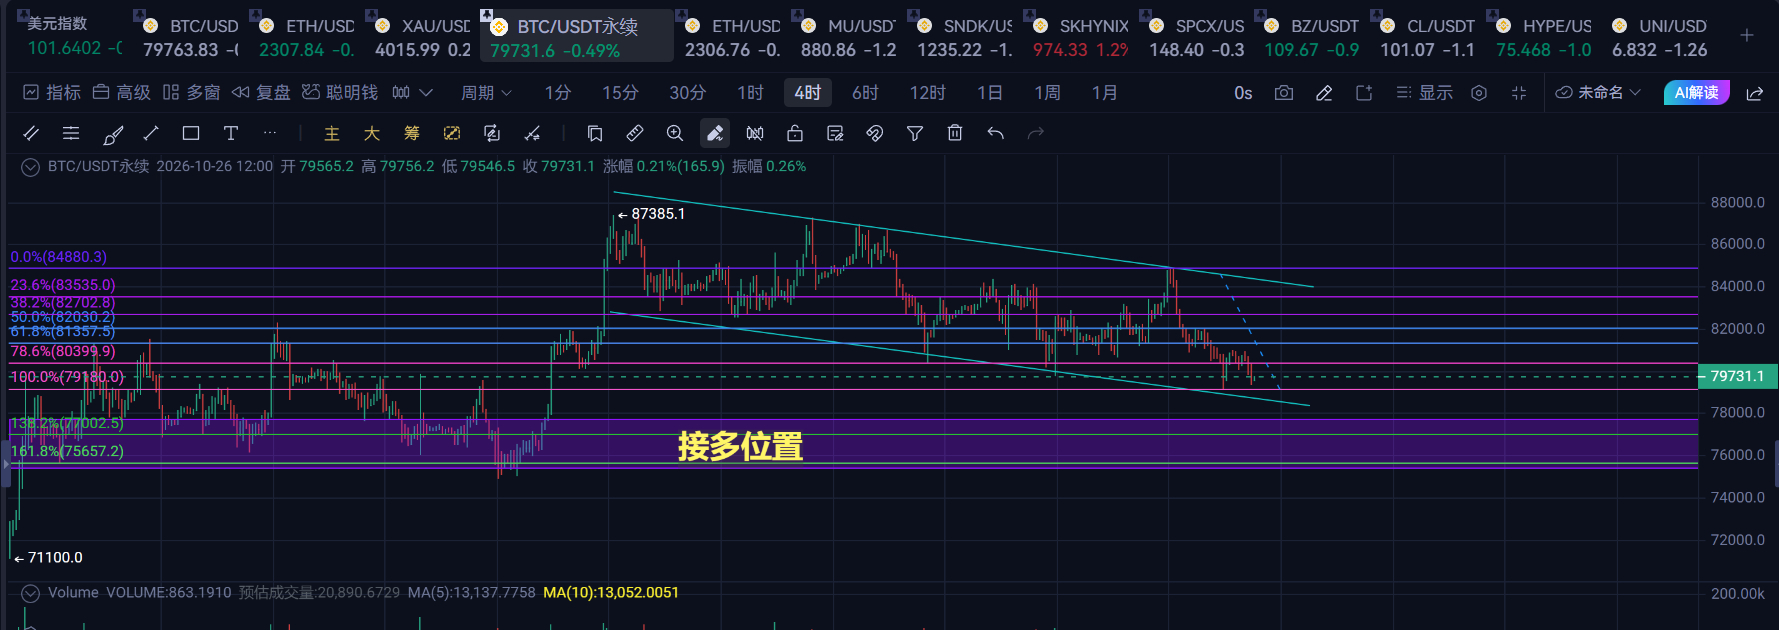
Bitcoin (BTC) : autour de 79 500 $, avec de faibles variations sur 24 heures et une capitalisation d’environ 1,6 T$. Baisse d’environ 5 à 6 % sur les 30 derniers jours.
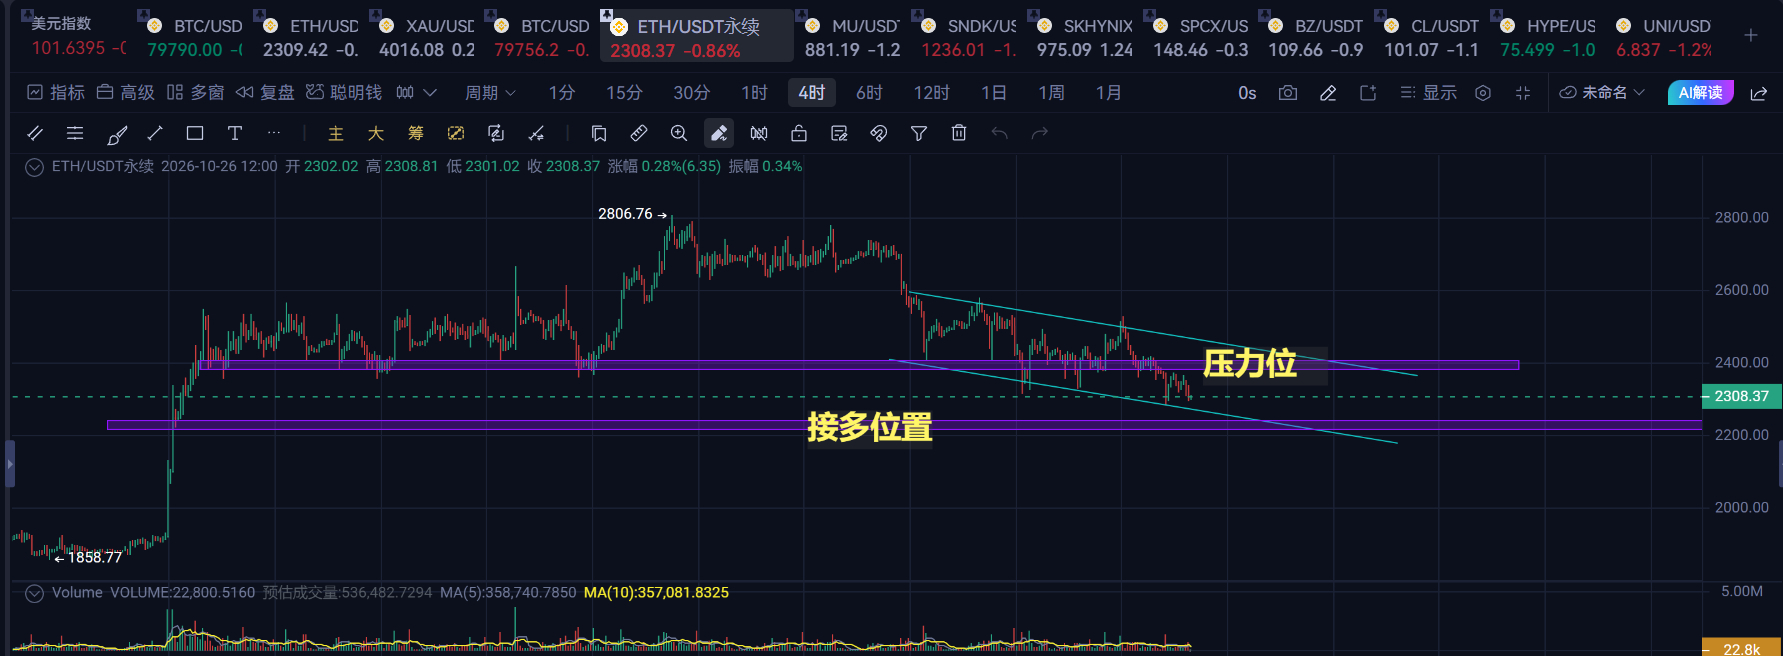
Ethereum (ETH) : autour de 2 300 $, en baisse d’environ 1 à 2 % sur 24 heures. Il sous-performe le BTC, avec une capitalisation d’environ 280 à 285 Md$.
Autres grandes cryptomonnaies : BNB autour de 736 $, XRP autour de 1,28 $ et SOL autour de 100 $. Dans l’ensemble, les altcoins restent à la traîne.
Capitalisation totale : environ $2.66–2.67T ; dominance du BTC autour de 60 % (ETH à environ 10.6 %). Les capitaux se concentrent davantage sur le bitcoin.
Indice de peur et de cupidité : 50, en zone neutre. Il a nettement reculé par rapport aux niveaux de cupidité du début du mois, signe d’un sentiment prudent.
Actualités importantes
Les événements à suivre sur les marchés cette semaine (heures de Pékin) :
Jeudi à 02:00, la Fed annonce sa décision de politique monétaire à l’issue du FOMC ;
Jeudi à 02:30, le président de la Fed, Warsh, tient une conférence de presse sur la politique monétaire ;
Jeudi à 20:30, première estimation du PIB réel annualisé des États-Unis au troisième trimestre, taux annuel de l’indice des prix PCE de base américain en septembre, taux annuel de l’indice des prix PCE américain en septembre, demandes initiales d’allocations chômage aux États-Unis pour la semaine au 24 octobre et variation mensuelle des dépenses personnelles aux États-Unis en septembre ;
Jeudi à 21:15, la Banque centrale européenne annonce sa décision sur les taux ;
Jeudi à 21:45, la présidente de la BCE, Christine Lagarde, tient une conférence de presse ;
Vendredi, la Banque du Japon annonce sa décision sur les taux ;
Vendredi à 14:30, le gouverneur de la Banque du Japon, Kazuo Ueda, tient une conférence de presse.
Les marchés boursiers américains s’apprêtent à connaître la semaine la plus chargée de cette saison de résultats, avec environ un tiers des entreprises du S&P 500 qui publieront leurs résultats. Mercredi, après la clôture, Microsoft et Alphabet ouvriront le bal, puis Amazon prendra le relais jeudi après la clôture.
Les marchés suivent de très près la décision de la Fed cette semaine. La fourchette cible actuelle des taux des fonds fédéraux est de 3.75 %–4 %. Les contrats à terme indiquent une probabilité d’environ 90 % que les taux restent inchangés, mais le ton du communiqué et la conférence de presse du président influenceront les anticipations de hausse des taux en décembre. Les prix élevés du pétrole et les données sur l’inflation continuent de peser sur le marché, et les actifs risqués sont sensibles aux signaux « restrictifs ».
Flux des ETF spot sur le bitcoin : forte volatilité de la mi-octobre à la fin du mois. Le 22 octobre, les sorties nettes ont atteint environ $635M sur la journée (l’un des montants les plus élevés de l’année). Elles ont ensuite été modestes, mais certaines statistiques hebdomadaires font état d’entrées nettes (environ $301M). Dans l’ensemble, la demande institutionnelle reste faible ; le coût de revient des ETF (autour de $81.5k) est un niveau à surveiller.
Liquidations et facteurs géopolitiques : lorsque le bitcoin est passé sous les $80k ou a testé ce niveau, des centaines de millions de dollars de positions longues ont été liquidées (entre $436M et $550M). Les tensions au Moyen-Orient (éventuelle intervention américaine contre l’Iran, informations faisant état d’évacuations de personnel) ont accentué l’aversion au risque et entraîné la clôture de certaines positions à effet de levier.
Autres facteurs : les incidents de sécurité touchant des plateformes comme CoinDCX (avec des pertes de fonds), les informations sur une fuite de données concernant des portefeuilles matériels, les ventes d’altcoins par certaines grandes fortunes (notamment liées à Arthur Hayes) et la multiplication des attaques contre la DeFi contribuent tous au sentiment négatif à court terme.
Les nouvelles sont globalement négatives, mais aucune vente de panique extrême n’a été observée.
Analyse du marché :
Le BTC a formé un support à court terme entre $79.5k et $80k, tandis que la résistance se situe entre $81k et $82k (près des récents sommets et de certaines moyennes mobiles). Le RSI est neutre à bas (environ 40), le MACD est baissier et le prix est passé plusieurs fois sous la moyenne mobile à 50 jours. Une cassure nette sous $79k pourrait entraîner un test de supports plus bas ; s’il tient et rebondit avec des volumes en hausse, le BTC pourrait repasser au-dessus de $82k.
L’ETH est relativement plus faible et recule davantage que le BTC, signe d’une baisse de l’appétit pour le risque sur les altcoins. La forte dominance du BTC (60 %) indique que les capitaux privilégient toujours le bitcoin ; la saison des altcoins n’a pas encore commencé.
Les volumes sont ordinaires et la faible liquidité du week-end a amplifié les fluctuations de faible ampleur.
Sentiment et flux de capitaux : l’indice de peur et de cupidité neutre, associé aux sorties des ETF, indique que les investisseurs institutionnels comme les particuliers restent attentistes. Les liquidations concernent principalement les positions longues ; les positions courtes ne sont pas encore excessivement concentrées. L’offre de stablecoins s’est légèrement contractée : son évolution reste à surveiller.
Fondamentaux et macroéconomie : le contexte de taux élevés persiste et les cryptomonnaies, en tant qu’actifs non rémunérateurs, subissent un coût d’opportunité. Les risques géopolitiques et la hausse des prix du pétrole pèsent davantage sur l’appétit pour le risque. À long terme, le récit du bitcoin comme or numérique reste intact, mais à court terme, le marché est dominé par les facteurs macroéconomiques.
La principale variable de la semaine est la décision de la Fed. Si elle maintient les taux et adopte un ton neutre ou légèrement accommodant, cela pourrait atténuer la pression et permettre au BTC de se stabiliser puis de rebondir autour de $80k. Si elle envoie des signaux restrictifs (renforçant les anticipations de hausse des taux en décembre), le marché pourrait de nouveau tester les supports inférieurs. Une nouvelle escalade des tensions géopolitiques amplifierait la volatilité.
Surveillez la solidité du support situé entre $79k et $80k. Une cassure au-dessus de $82k pourrait être considérée comme un signal de renforcement à court terme.
Les altcoins sont plus volatils : privilégiez le BTC et limitez l’effet de levier.
Les événements influencent fortement le marché : la gestion des positions est prioritaire.
Le marché reste dans une phase de correction et de consolidation après les sommets de 2025. Dans un contexte de sentiment neutre, des mouvements brusques sont fréquents. Suivez notamment les flux quotidiens des ETF, les détails des déclarations de la réunion et l’évolution de la situation géopolitique.
Le contenu ci-dessus est fourni à titre informatif uniquement et ne constitue aucun conseil en investissement. DYOR