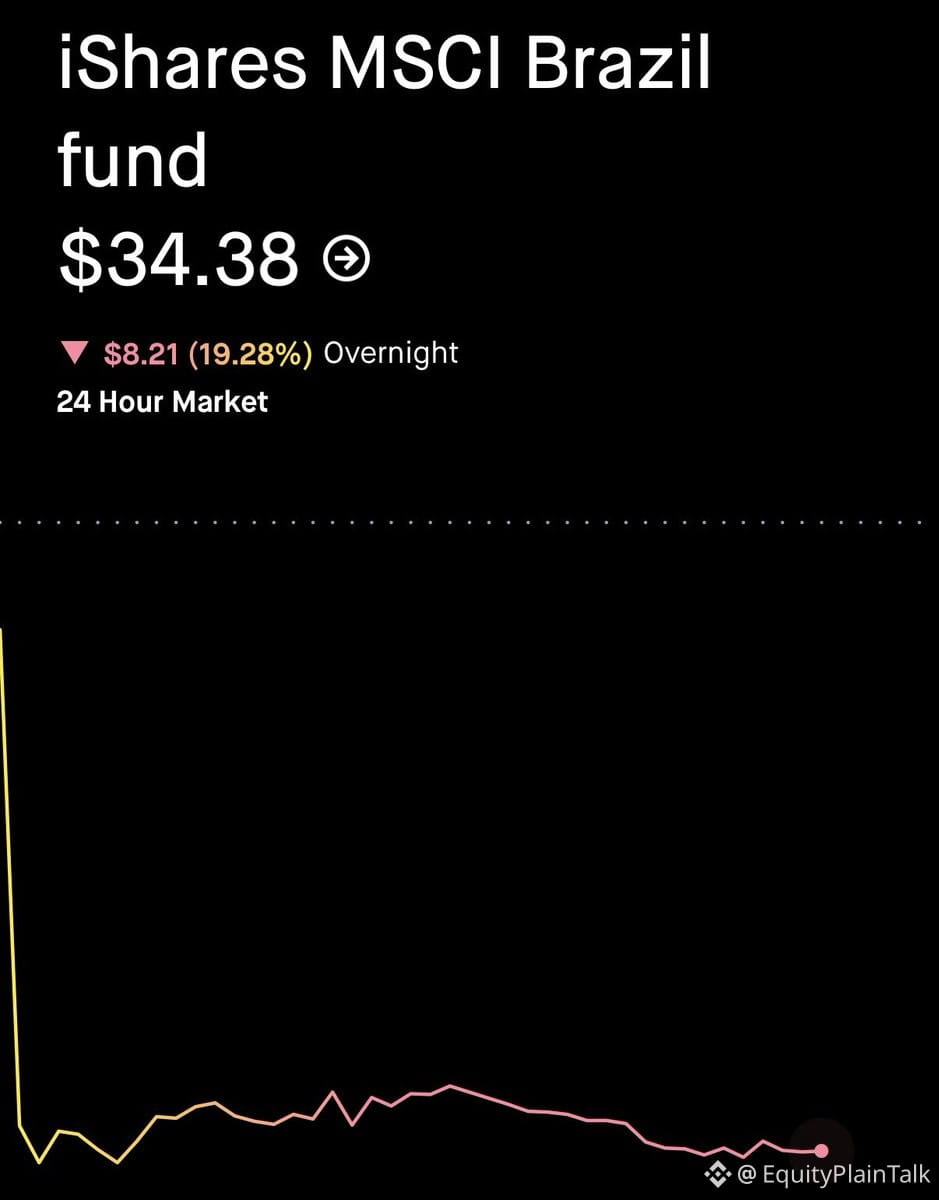
La Bourse brésilienne vient de s’effondrer de 20 % après la réélection inattendue de Lula.
Les marchés détestent l’incertitude. Lorsqu’un candidat de gauche l’emporte contre toute attente, les investisseurs anticipent immédiatement d’éventuels changements de politique — hausse des impôts, réglementation accrue, augmentation des dépenses publiques.
Il ne s’agit pas de politique. Il s’agit de flux de capitaux et d’évaluation des risques. Les investisseurs étrangers se retirent. Les capitaux nationaux se mettent en retrait. La monnaie s’affaiblit. Les actions sont durement touchées.
Nous avons déjà observé ce phénomène sur les marchés émergents. Le choc initial est souvent excessif. Mais la réévaluation est bien réelle. Les actions brésiliennes se négociaient déjà avec une décote par rapport à celles des autres marchés émergents. Cet écart vient de se creuser.
Surveillez le real brésilien et son effet sur la dette libellée en dollars. Gardez également un œil sur les exportateurs de matières premières — le Brésil est un acteur majeur dans le minerai de fer, le soja et le pétrole. Un real plus faible pourrait même, à terme, aider les exportateurs.
Une douleur à court terme. À long terme ? Tout dépend de la mise en œuvre des politiques et de la capacité de Lula à rassurer les marchés sur le fait qu’il ne mettra pas les finances publiques en péril.