

摘要:BTC跌破80,000美元,24小时清算8.15亿,多头占主力;ETH市值约BTC的18%,清算额仍接近其九成。
10月26日早间,比特币跌破80,000美元。Bitget行情显示,BTC/USDT报79,955.81美元,日内跌幅1.15%。Gate数据同步显示,BTC报79,940.2美元,24小时跌幅0.82%。
这是本周第二次跌破该关口。10月24日,BTC一度下探79,280美元,随后收复80,000美元上方。周末的短暂失守没有演变成持续破位,但再次回到同一位置,说明8万美元这条线的防守并不牢固。
8.15亿清算,4小时占了4.04亿
CoinGlass数据显示,过去24小时加密市场清算金额超过8.15亿美元,损失主要集中在多头。在波动最剧烈的4小时内,多头仓位清算金额约为4.04亿美元。
这4小时的清算结构,比24小时的总量更能说明问题。4.36亿美元的总清算中,多头占4.04亿,比例超过92%。空头几乎没有被触及,价格下行的过程中,被清掉的几乎全是押注反弹的仓位。
8万美元不是一个普通的技术位。过去几周,它同时充当着心理锚点和ETF持仓成本带的双重角色。价格跌破这里,触发的不是某一类交易者的止损,而是杠杆多头在成本线下方被集中强制平仓。
ETH:18%的市值,86%的清算
这轮清算里最值得停下来看的,仍然是以太坊的比例。
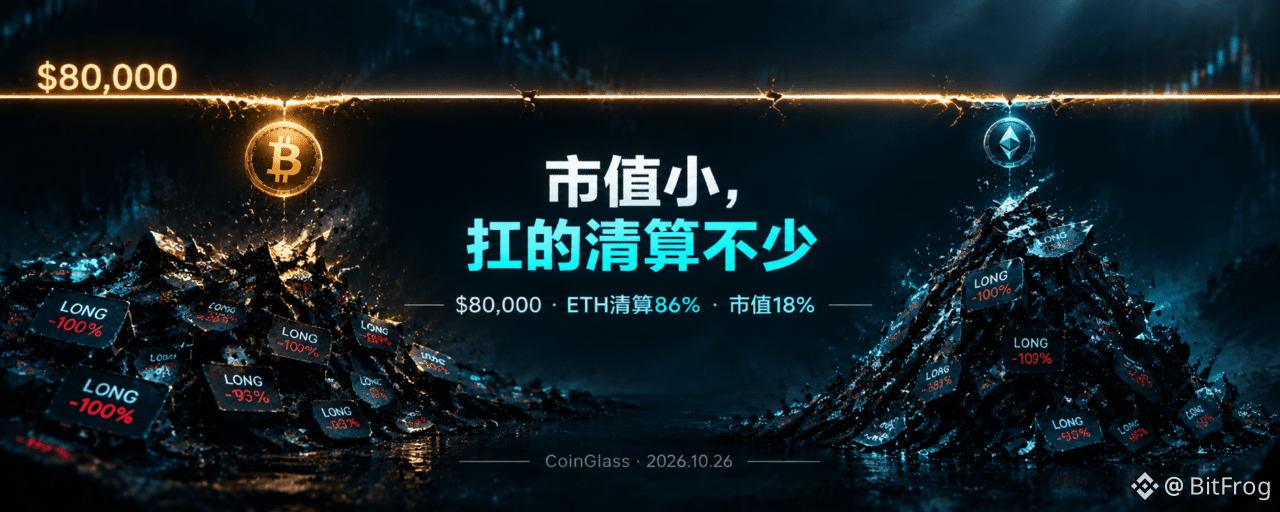
4小时窗口中,ETH清算1.3672亿美元,BTC清算1.5845亿美元。ETH的清算额是BTC的86%,而ETH的市值大约只有BTC的18%。
这个比例失衡已经不是第一次出现。10月9日,以太坊在24小时内清算约3.56亿美元,超过比特币的2.98亿美元,而ETH市值不到BTC的五分之一。按市值折算,ETH每10亿美元市值对应约120万美元清算,BTC约为18万美元。
同样的价格下行,打在ETH的杠杆结构上,伤害被按倍数放大。市值小,不等于扛的清算少。
ETH的去杠杆已经进行了一段时间。币安ETH未平仓合约过去一个月减少约13亿美元,降幅接近20%,降至约57亿美元;全网ETH未平仓合约总额降至约115亿美元。Darkfost指出,此轮去杠杆由价格下跌、连锁清算及交易者主动平仓降风险共同推动,类似阶段往往伴随恐慌情绪,也可能出现在一轮调整的尾声。
但“接近尾声”和“已经结束”是两回事。ETH的清算密度仍然远高于其市值权重,说明杠杆多头在这个资产上的集中度尚未完全消退。
ETF:周度转正,月内仍负
ETF资金流的画面,比价格和清算更复杂。
上周比特币现货ETF合计净流入约3.01亿美元,结束了连续两周的资金外流。但周四和周五连续两日净流出,合计约7.735亿美元,部分抵消了此前10.7亿美元的流入。
拉长到10月,资金面仍未转正。10月累计净流出约3.14亿美元,总净资产约1,002亿美元。周度的正流入和月度的负流出同时存在,说明机构的配置方向在短窗口内出现了反复,但月度尺度上,撤出的资金多于进入的资金。
以太坊ETF的流出更持续。上周净流出约2.21亿美元,10月累计净流出约11.8亿美元。ETH在ETF层面承受的卖压,比BTC更连续,也更单向。
Hayes离场:内部人不赌方向
10月24日,Arthur Hayes表示已清空Maelstrom的方向性交易仓位,对ETH、ENA、UNI及其他山寨币获利了结,将暂时离场观望,等待风险解除的明确信号。链上数据显示,相关抛售规模约2,228万美元,包括6,400枚ETH、1,400万枚ENA、32.3万枚UNI等。
Hayes的离场时间,在BTC跌破80,000美元之前。他没有等价格破位后再做决定,而是在仓位仍然有浮盈的时候选择了兑现。他的表态指向的也不是某一个具体数据,而是宏观和地缘不确定性的组合——“市场可能需要先经历下跌才能重新上涨”。
一个长期参与加密市场的内部人,在关键成本线被测试之前选择不持有方向性敞口。这个动作本身,比任何一份清算数据都更直接地反映了当前位置的风险收益比。
接下来看什么
ETH的清算/市值比例是否收敛:如果下一次下跌中ETH清算额占BTC的比例从86%向18%的市值权重靠拢,说明杠杆密度已经实质性下降;如果比例继续畸高,ETH仍是全市场最脆弱的杠杆环节
8万美元能否在日线收盘层面守住:24日的79,280美元和26日的79,940美元都是盘中低点,日线收盘能否稳定在80,000美元上方,决定了这条成本线是“被测试”还是“被跌破”
ETF月度净流出是否收窄:10月累计-3.14亿美元,周度已经转正,如果下周不再出现单日6亿美元级别的流出,月度缺口有收窄的空间
Hayes所说的“明确信号”何时出现:他的重新入场时点,可以作为一个观察内部人风险判断变化的参照
成本线下面的杠杆
BTC跌破80,000美元这件事,本身不是一个孤立的价格事件。它是一条由真实买入成本画出的线,被杠杆多头在线上方堆叠的仓位重量压穿了。
ETH的清算比例继续畸高,说明最脆弱的部分不在市值最大的资产上,而在杠杆密度最高的资产上。ETF的周度转正和月度负值并存,说明机构没有统一的方向,只有反复的仓位调整。
8万美元守不守得住,最终不取决于清算数据本身,取决于清算完成之后,有没有新的现货买盘愿意在这个位置接手。杠杆出清可以制造一个短期的底部,但底部要站住,需要的是不靠杠杆的钱。