


Plus je réfléchis au rôle des agents d'IA dans le Web3, plus la perspective de voir l'argent fonctionner en pilote automatique m'intéresse.
Mais la question qui m'intéresse bien davantage est de savoir ce qui se passe lorsqu'un agent doit décider si et quand l'argent doit circuler, et pourquoi.
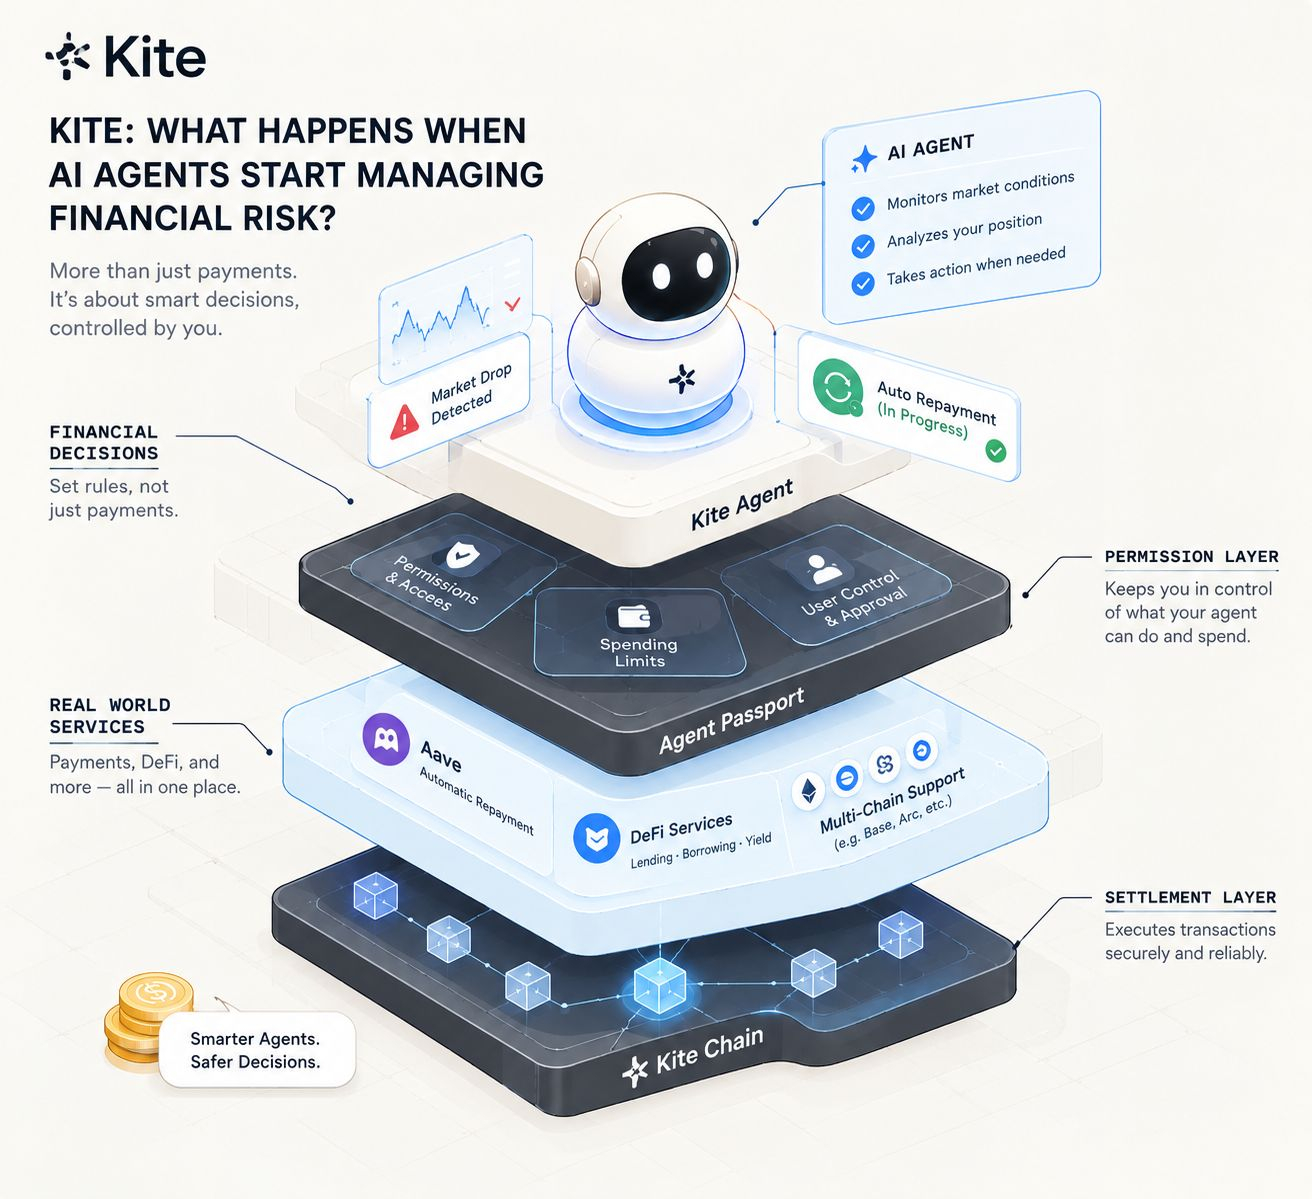
Et cela m'amène à Kite, qui m'intéresse parce que la plupart des systèmes de paiement sont conçus pour recevoir une instruction et exécuter une action. Mais dans un monde où un agent autonome doit évoluer dans un autre environnement, il peut être amené à agir de son propre chef et à ne pas attendre l'approbation d'un utilisateur pour chaque instruction.
Et cela, je trouve, est bien plus intéressant, car cela ouvre la perspective de créer des outils de paiement plus intelligents ou de laisser des logiciels gérer nos besoins financiers.
La question de savoir si nous construisons une autonomie financière ou une dépendance financière reste ouverte, mais je pense que l’Agent Passport de Kite mérite qu’on s’y intéresse.
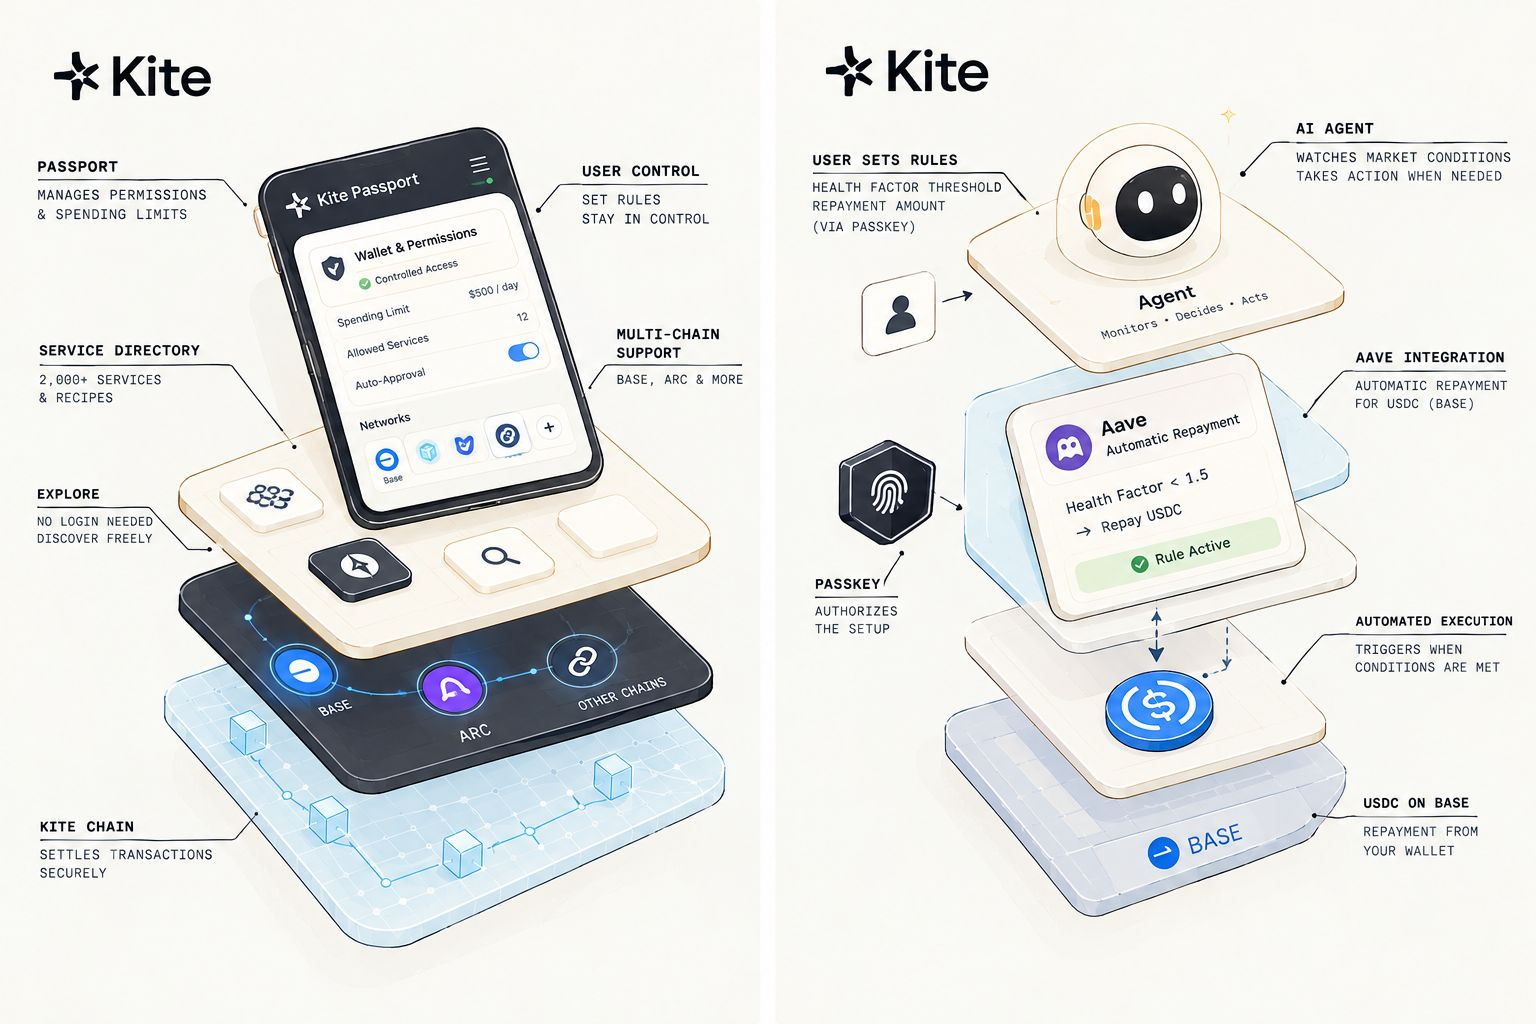
Prenons l’exemple d’un utilisateur averti en DeFi qui a contracté un prêt garanti par des actifs sur la chaîne, disons des USDC sur Aave. Sa position semble bonne aujourd’hui, mais le marché pourrait se retourner et la garantie pourrait s’avérer insuffisante. L’utilisateur pourrait vérifier manuellement le tableau de bord toutes les quelques minutes pour voir si c’est le cas, puis rembourser manuellement une partie du prêt afin de rétablir le facteur de santé. Ou bien, il pourrait définir des conditions pour qu’un remboursement automatique ait lieu à un moment donné.
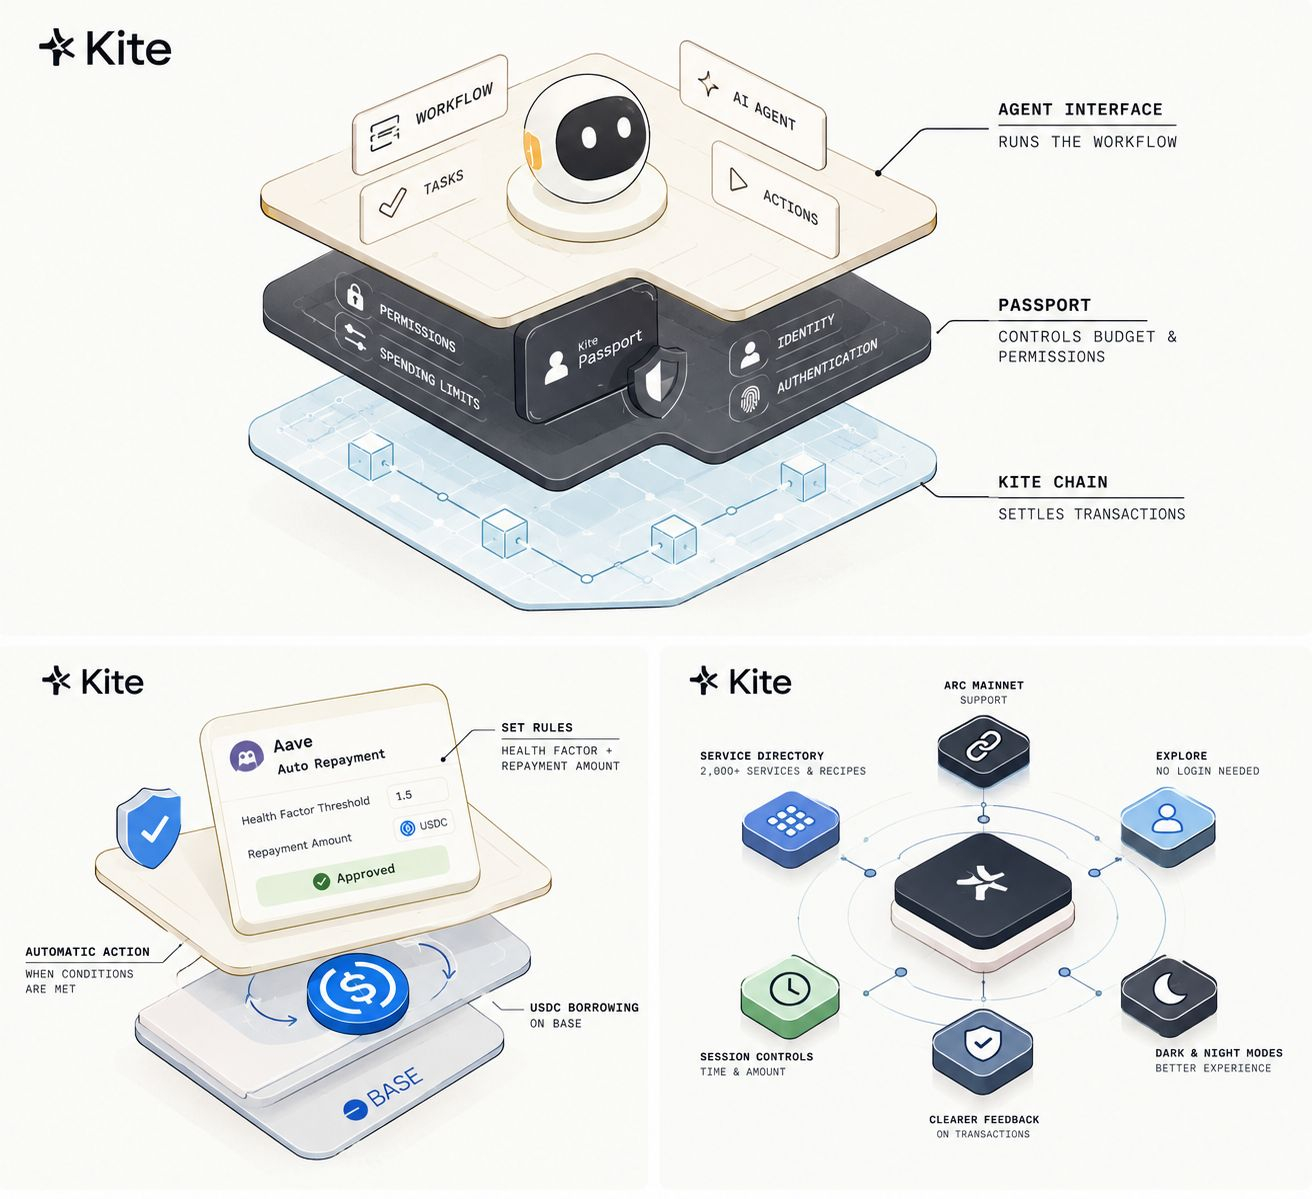
La fonctionnalité de remboursement automatique d’Aave dans l’Agent Passport de Kite offre cette seconde possibilité pour tous les prêts en USDC pris en charge sur Base.
L’utilisateur pourrait définir un seuil de facteur de santé et un montant de remboursement, puis autoriser la création du déclencheur à l’aide d’une Passkey. Ensuite, si les conditions de déclenchement sont réunies, les conditions de remboursement pourraient être appliquées.
Ce qui m’intéresse, ce n’est pas tant la possibilité de créer un remboursement automatique pour un prêt que l’idée de pouvoir mettre en place à l’avance une réaction financière, quelle qu’elle soit, avant qu’une situation stressante ne survienne.
Imaginez une baisse du marché alors qu’un utilisateur, occupé, endormi ou simplement distrait, est incapable de réagir immédiatement. Une règle automatique visant à réduire son exposition pourrait atténuer certains risques liés à la dépendance à l’intervention humaine et à son temps de réaction. Mais bien sûr, la fonctionnalité de Kite n’est pas encore tout à fait autonome et ne permet pas une véritable autogestion financière, puisque l’utilisateur définit les déclencheurs et les règles de remboursement, qui sont par ailleurs limités par ses propres paramètres.
L’agent ne décide pas vraiment de la manière de gérer les finances : il réagit simplement à une condition donnée et exécute une règle. Et cette règle pourrait bien ne pas suffire à éviter une mauvaise issue, selon la garantie disponible, les montants remboursés, le moment de l’exécution, et ainsi de suite.
Mais cela m’amène à une question qui me semble plus importante : comment savoir si une décision financière automatisée est une bonne décision ?
Exécuter correctement une règle et décider quelle règle appliquer sont deux choses très différentes.
Il peut être très simple de définir les bonnes conditions de déclenchement d’une telle règle sur un marché stable, mais beaucoup plus difficile de le faire lorsque les marchés sont volatils.
Les règles et les déclencheurs automatisés peuvent réduire l’hésitation, mais pas les erreurs de jugement. C’est pourquoi je pense que la couche d’autorisations est tout aussi importante que celle des agents.
Un agent peut être en mesure d’interagir avec des services financiers, mais il ne devrait pas avoir un accès illimité à l’argent présent sur le compte d’un utilisateur. Il faut établir une distinction précise entre les actions que l’agent peut effectuer, les dépenses qu’il peut engager et ce qu’il ne peut pas faire sans l’approbation supplémentaire de l’utilisateur.
Et l’architecture globale de Kite semble reposer sur cette distinction : les agents, le Passport et Kite Chain fonctionnent de concert pour la rendre possible. S’ils fonctionnent de manière fiable, je pense qu’ils pourraient contribuer largement au développement d’une économie des agents, au-delà de la simple accélération des paiements, en permettant aux agents d’effectuer des opérations financières utiles sans que les utilisateurs aient à leur donner un accès total à leurs fonds.
Mais bien sûr, l’architecture ne prouve pas l’utilité. J’aimerais aussi voir comment Kite gère une transaction échouée, un changement de marché ou un agent qui atteint les limites de ses autorisations. Je voudrais voir comment les utilisateurs peuvent auditer les règles définies pour leurs agents et révoquer certaines autorisations en cas de problème.
Car disposer d’outils pratiques ne suffit pas. La confiance dans une économie des agents exige des comportements prévisibles, une transparence des autorisations et des limites significatives.
Mais l’autre aspect, c’est que le Kite Passport m’intéresse de plus en plus en matière d’ergonomie. La prise en charge d’Arc Mainnet, la découverte de services, le contrôle des sessions, des informations plus détaillées sur les transactions, entre autres, sont autant de moyens de créer un système beaucoup plus robuste, qui répond bien mieux aux besoins de tous. Car un système extrêmement puissant n’est pas très utile à l’utilisateur lambda s’il a du mal à comprendre les options qui lui sont proposées ou s’il doit franchir trop d’étapes pour atteindre son objectif.
Et pour moi, c’est là que Kite devient intéressant : à long terme, les agents d’IA ne prospéreront pas tant grâce à leur capacité à effectuer de nombreuses actions qu’à leur capacité à effectuer les bonnes actions, dans les bonnes circonstances et avec les bonnes autorisations.
Et je suis curieux de voir si Kite pourra évoluer pour prendre en charge cela, au-delà de quelques cas de test très prometteurs et d’expériences contrôlées.
Car le véritable test d’une économie des agents n’est pas de savoir si un agent peut effectuer un paiement lorsque l’utilisateur est absent.
Il s’agit plutôt de savoir si un agent peut gérer une situation financière de manière responsable tout en laissant à l’utilisateur un contrôle réel.
Alors, quelle devrait être la prochaine étape pour Kite ? Davantage d’autonomie financière pour les agents ou des outils plus complets pour gérer et auditer cette autonomie ? À mon avis, les deux sont importants. Créer de l’autonomie sans responsabilité ferait complètement fausse route.
La technologie progresse, mais j’attends maintenant de voir comment tout cela se traduira concrètement.