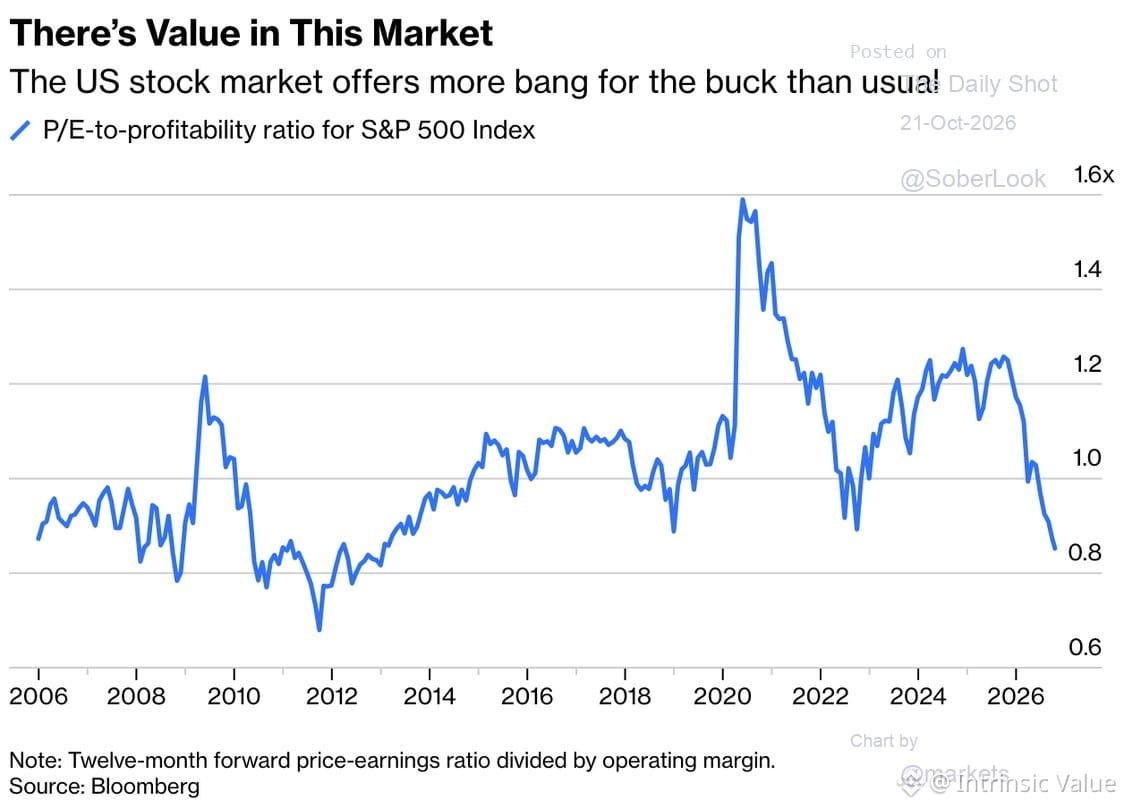
Le ratio cours/bénéfices rapporté à la rentabilité du $SPX est revenu vers le bas de sa fourchette observée depuis 2006. En clair : les valorisations paraissent moins tendues lorsqu’on les ajuste en fonction de la capacité bénéficiaire réelle des entreprises.
C’est important. Les ratios cours/bénéfices bruts peuvent être trompeurs lorsque les marges bénéficiaires fluctuent fortement. Les rapporter à la rentabilité permet de mieux évaluer si l’on paie trop cher les bénéfices générés.
Cela dit, « moins tendues » ne veut pas dire « bon marché ». Cela signifie simplement que la prime de valorisation s’est réduite par rapport au cycle des bénéfices. Si les marges diminuent ou si la croissance déçoit, même un ratio plus bas peut rapidement devenir élevé.
Tout est une question de contexte. La valorisation est une fourchette, pas un signal de déclenchement.