La question qui se pose désormais dans les salles des conseils d’administration des grandes banques n’est plus « Les cryptomonnaies sont-elles une bulle sur le point d’éclater ? », mais « Comment nous intégrer à cet univers avant qu’il ne soit trop tard ? ».
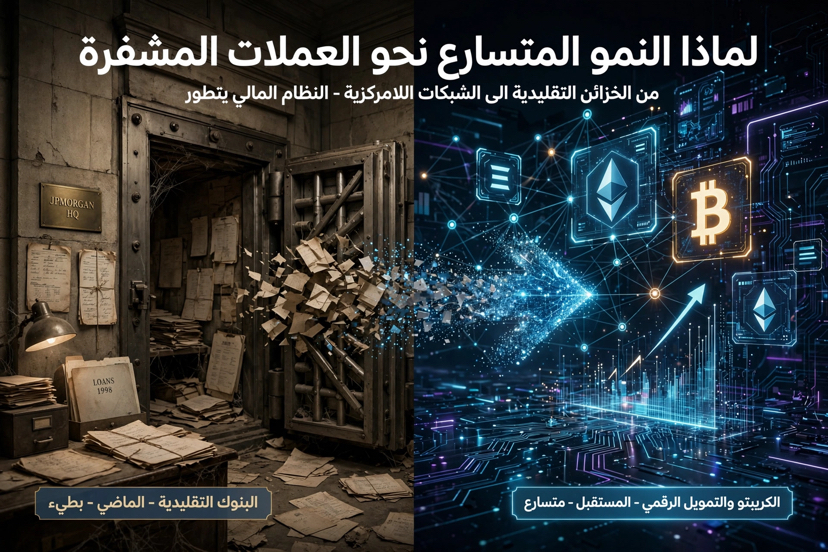
L’annonce faite par JPMorgan le 19 octobre 2026 du lancement de JPM Coin sur le réseau public Ethereum, après l’avoir réservé à son propre réseau privé, n’est pas un événement isolé. Elle couronne une transformation structurelle amorcée discrètement et qui s’accélère aujourd’hui pour cinq raisons essentielles.
Premièrement : de la menace à la réduction des coûts
Pendant plus d’une décennie, les banques ont considéré la blockchain comme une concurrente. Aujourd’hui, elles y voient un outil capable de leur faire économiser des milliards.
Le système bancaire actuel repose sur un réseau complexe d’intermédiaires : banques correspondantes, chambres de compensation, système SWIFT. Chacun prélève des frais et fait perdre du temps. Kinexys, la plateforme de JPMorgan qui traite 7 milliards de dollars par jour, a démontré que le règlement sur blockchain réduit les coûts opérationnels de plus de 70 % et ramène le délai de règlement de T+2 (deux jours) à T+0 (quelques secondes).
Les banques n’adoptent pas les cryptomonnaies par conviction décentralisatrice, mais par souci de rentabilité. JPM Coin est tout simplement un dollar numérique qui permet à la banque de fonctionner 24 heures sur 24, 7 jours sur 7, sans jours fériés ni employés chargés de la compensation.
Deuxièmement : la fin du flou réglementaire
La véritable raison pour laquelle l’adoption a été retardée pendant des années n’était pas technique, mais juridique.
Entre 2022 et 2024, la crainte de la SEC, l’autorité américaine des marchés financiers, paralysait les banques. Mais, en 2025-2026, la situation a radicalement changé : les États-Unis ont adopté un cadre clair pour les stablecoins, l’Union européenne a commencé à appliquer le règlement MiCA, et les Émirats arabes unis, Hong Kong et Singapour ont délivré des licences bancaires numériques.
Cette clarté a donné le feu vert juridique. JPMorgan n’aurait pas osé émettre un dépôt représentant de vrais dollars sur un réseau public comme Ethereum sans disposer d’un avis juridique clair pour le protéger. La réglementation n’a pas tué l’innovation : elle lui a ouvert la voie.
Troisièmement : l’explosion du marché de la tokenisation des actifs (RWA)
C’est le moteur le plus puissant.
Aujourd’hui, plus de 25 milliards de dollars d’actifs du monde réel sont tokenisés sur Ethereum : bons du Trésor américain, fonds d’investissement, actions, prêts et même biens immobiliers. BlackRock, à elle seule, possède le fonds tokenisé BUIDL, dont la valeur se chiffre en centaines de millions.
Mais il y a un problème : impossible de vendre un actif tokenisé en une seconde, puis d’attendre deux jours que son paiement arrive par l’ancien système bancaire. Le marché a besoin d’« argent tokenisé » aussi rapide que l’actif tokenisé.
C’est là qu’interviennent JPM Coin et les autres jetons de dépôt. Les banques sont contraintes d’émettre leurs dollars sur la blockchain, sous peine de perdre leur rôle dans le règlement. Les cryptomonnaies ne sont plus une classe d’actifs à part : elles deviennent la couche de règlement des actifs traditionnels eux-mêmes.
Quatrièmement : l’incapacité des anciennes infrastructures à suivre le rythme de la nouvelle économie
L’économie de l’intelligence artificielle, du travail indépendant et du commerce électronique instantané fonctionne 24 h/24, 7 j/7. Le système bancaire, lui, fonctionne du lundi au vendredi, de 9 h à 17 h, et s’arrête les jours fériés.
Un virement international prend 3 jours, coûte 30 dollars et s’interrompt le samedi. En revanche, un transfert sur Ethereum prend 12 secondes, coûte moins d’un dollar et peut être effectué le dimanche à 3 heures du matin.
L’écart entre la vitesse de l’économie numérique et la lenteur des banques est devenu insupportable. L’essor des cryptomonnaies n’est pas une mode, mais la modernisation nécessaire d’infrastructures obsolètes.
Cinquièmement : le changement générationnel dans les sphères décisionnelles
Enfin, un facteur humain tout aussi important entre en jeu.
Les gestionnaires de portefeuille, les responsables de l’innovation et les directeurs de trésorerie des banques ont aujourd’hui la trentaine ou la quarantaine. Cette génération n’a pas découvert le bitcoin dans les actualités : elle a grandi avec lui. Emma Landrioult, à la tête des laboratoires Kinexys, qui a annoncé l’expansion sur Ethereum, s’exprime davantage comme une développeuse Web3 que comme une banquière traditionnelle.
Quand la génération qui détient la clé du coffre-fort change, la philosophie d’investissement change aussi.
Conclusion : de la spéculation aux infrastructures
Nous vivons la fin de l’étape « Les cryptomonnaies sont-elles utiles ? » et le début de l’étape « Sur quel réseau allons-nous construire ? ».
Le choix d’Ethereum par JPMorgan, après Base, annonce que la bataille technologique a été remportée par les réseaux publics à forte liquidité. D’autres banques, comme Deutsche Bank, qui se prépare à lancer un service de conservation d’actifs numériques, suivront la même voie.
Cette croissance rapide ne s’explique pas par l’achat de memecoins par les investisseurs particuliers, mais par la décision de la plus grande banque du monde de ne pas bâtir son avenir financier sur des serveurs fermés, mais sur une blockchain ouverte et visible de tous.