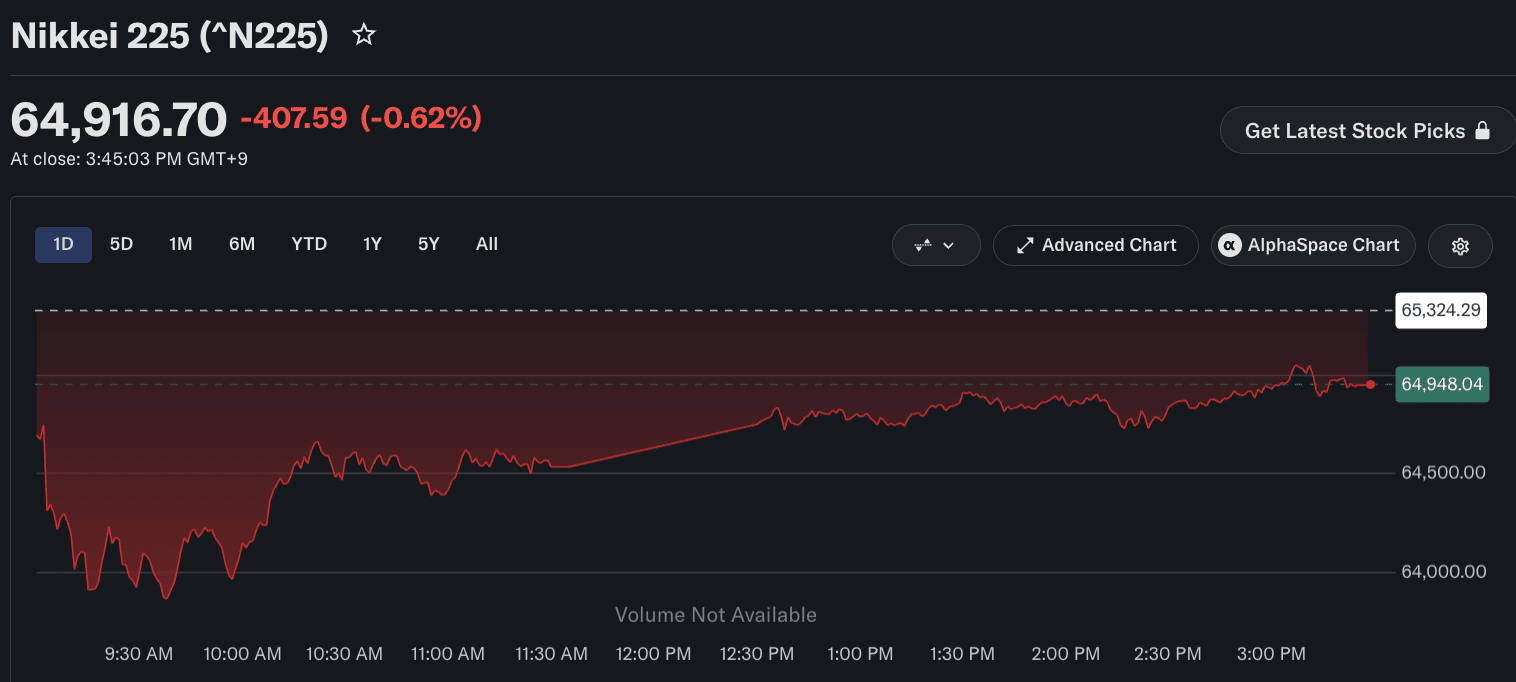
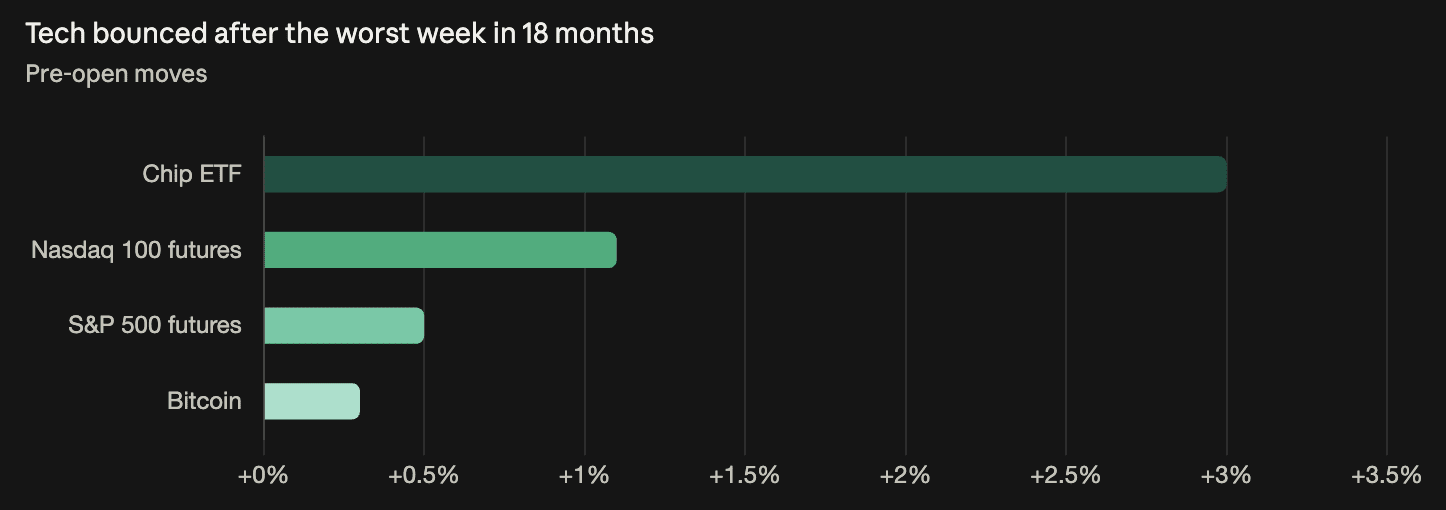
Le bitcoin s’est négocié entre 82 000 et 83 000 dollars lundi : rejeté à 84 000 dollars pour la troisième fois, tandis que le plancher à 80 700 dollars a tenu pour la quatrième fois. Les contrats à terme sur le Nasdaq ont rebondi de plus de 1 % après la chute de 5,5 % enregistrée la semaine dernière. Ce rebond s’est à peine fait sentir dans les cryptos : le bitcoin a progressé de 0,3 %, contre un gain de 3 % pour l’ETF des fabricants de puces. Le PIB chinois du troisième trimestre, en hausse de 4,5 % (contre 4,3 % auparavant), et la baisse des prix du pétrole ont favorisé le redressement des marchés asiatiques ; le KOSPI a effacé une baisse de 3,17 % à l’ouverture pour clôturer en hausse de 1,76 %. L’indice Altcoin Season s’établit à 56, en baisse par rapport au record de 63 atteint en 2026. Il faut atteindre 75 pour se qualifier : 2026 n’a donc jamais connu de véritable saison des altcoins. Les résultats technologiques attendus cette semaine (Meta, Tesla, puis Alphabet, Microsoft et Apple) trancheront la question des dépenses d’investissement dans l’IA, à l’origine des pertes de la semaine dernière.
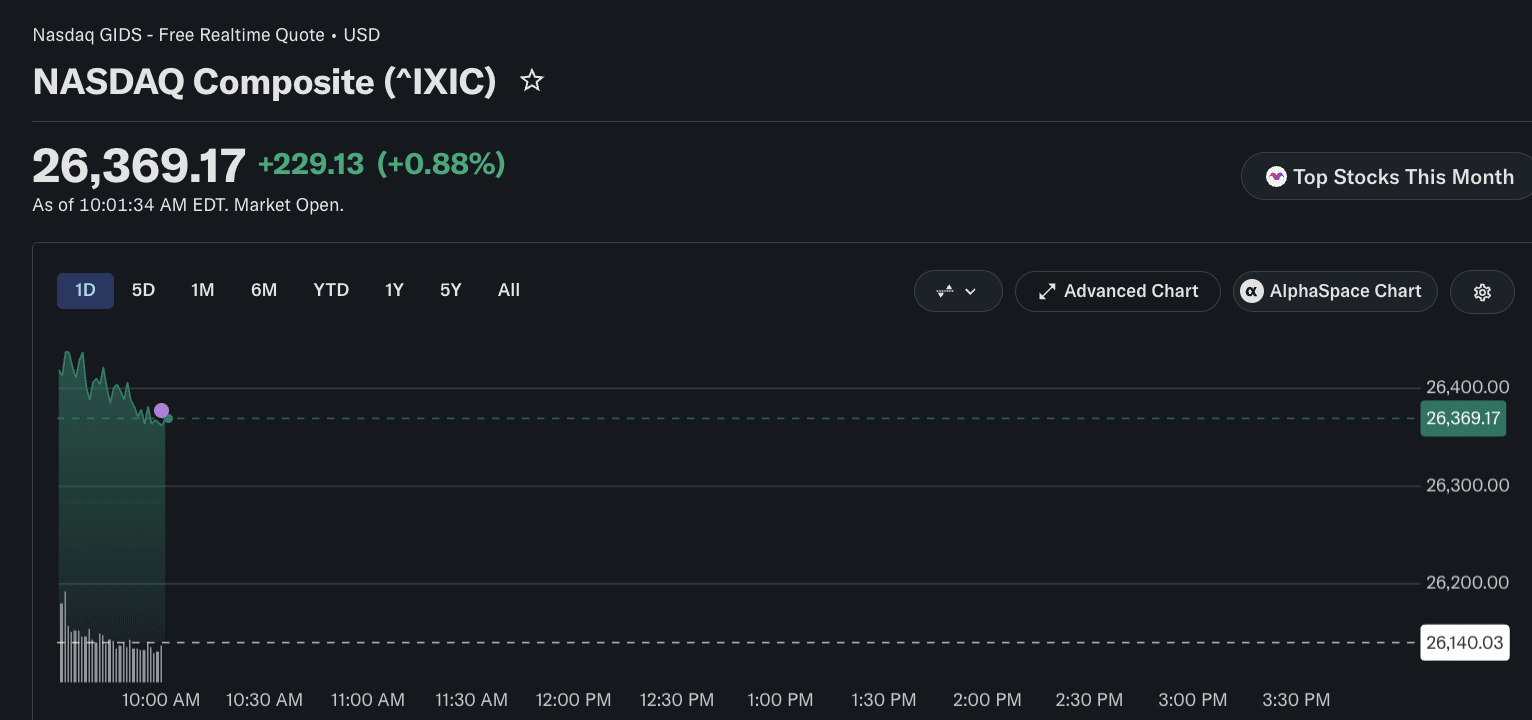
Les valeurs américaines du secteur du stockage ouvrent en hausse, le Nasdaq gagnant 0,9 %
SK Hynix +4,5 %, SanDisk +4,6 %, Micron +3,7 %, Western Digital +3,1 %, Nvidia +1,4 % à l’ouverture des marchés américains. Dow -0,05 %, S&P +0,54 %, Nasdaq +0,9 %. Le rebond des fabricants de puces met fin à environ 10 séances de baisse — Goldman Sachs a mesuré un élargissement de 25 points de base la semaine dernière des écarts de rendement des obligations à haut rendement liées à l’IA, tandis que ceux des obligations non liées à l’IA ont à peine bougé. La question est donc de savoir si les tensions sur le crédit dans les infrastructures d’IA observées vendredi relevaient d’une correction ou marquaient le début d’un mouvement. Les valeurs de la mémoire en tête du rebond (SK Hynix, SanDisk, Micron) sont les mêmes qui ont déclenché le coupe-circuit en Corée jeudi, après une baisse de 9 % — une reprise de 4 à 5 % en une journée, après une chute hebdomadaire de plus de 20 %, ne compense qu’une faible part des pertes.
Le Bitcoin stagne à 82 000 $, coincé entre un plafond à 84 000 $ et un plancher à 80 000 $
Le Bitcoin est passé de 80 700 $ pendant la nuit à 83 000 $ tôt lundi, avant de reperdre la majeure partie de ses gains en une demi-heure et de s’échanger à 82 188 $ (+0,3 % sur 24 heures). La zone des 80 000 $ a désormais tenu quatre fois en cinq séances (79 800 $ jeudi, 80 746 $ vendredi, pendant le week-end et 80 700 $ pendant la nuit). Le plafond des 84 000 $ a repoussé le Bitcoin à trois reprises (les 13 et 14 octobre, puis ce matin à 83 000 $, soit 1 000 $ sous ce niveau). Le mouvement aller-retour de lundi en une demi-heure, de 83 000 $ à 82 400 $, confirme que les vendeurs sont positionnés dans le haut de la fourchette. Le Bitcoin n’a baissé que de 1 % vendredi, alors que le Nasdaq reculait de 2,3 % et que Strategy perdait 9,2 % : il ne participe franchement aux mouvements dans aucun des deux sens.
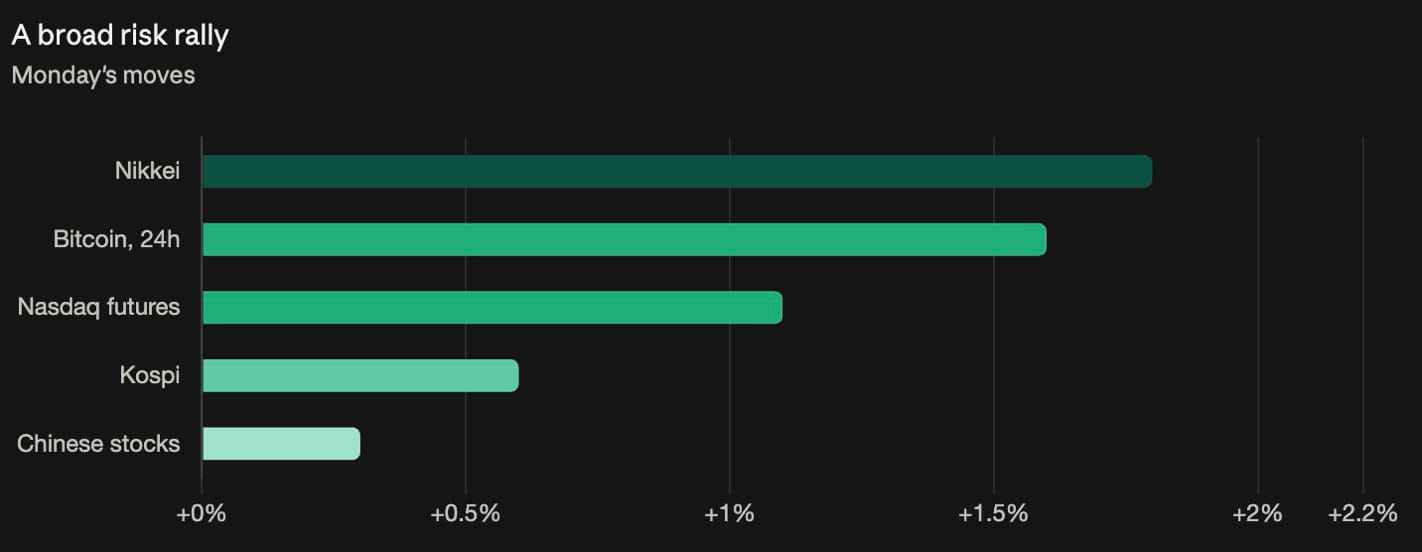
PIB chinois au T3 : +4,5 % sur un an (contre 4,3 % au T2) ; ventes au détail : +1,1 % (contre 0,5 % attendu). La surprise positive des ventes au détail est bien réelle en chiffres bruts ; à 1,1 %, face à une croissance de la production de 4,5 %, la consommation reste très en retrait — le déséquilibre bien connu du modèle de croissance, plutôt qu’un redémarrage de la demande. Nikkei +1,8 %, contrats à terme du Nasdaq +1 % ou plus, KOSPI +0,6 %. L’Europe a évolué en sens inverse : Stoxx 600 -0,8 % après les manifestations du week-end en France, les obligations françaises étant en tête d’une vague de ventes sur la dette européenne — les tensions budgétaires évoluent indépendamment de la question du crédit lié à l’IA. L’or est stable autour de 4 180 $. L’indice du dollar reste sous 102 pour une troisième séance consécutive — historiquement, un dollar plus faible a été un canal de soutien plus fiable pour les actifs numériques que les seules anticipations de taux, ce qui rend ce recul sur trois séances plus pertinent pour les cryptomonnaies que le sentiment de prise de risque de lundi. Les probabilités d’une hausse des taux en octobre restent autour de 15 % ; celles d’une hausse en décembre, autour de 90 % ; aucune baisse n’est intégrée dans les cours, quel que soit l’horizon.
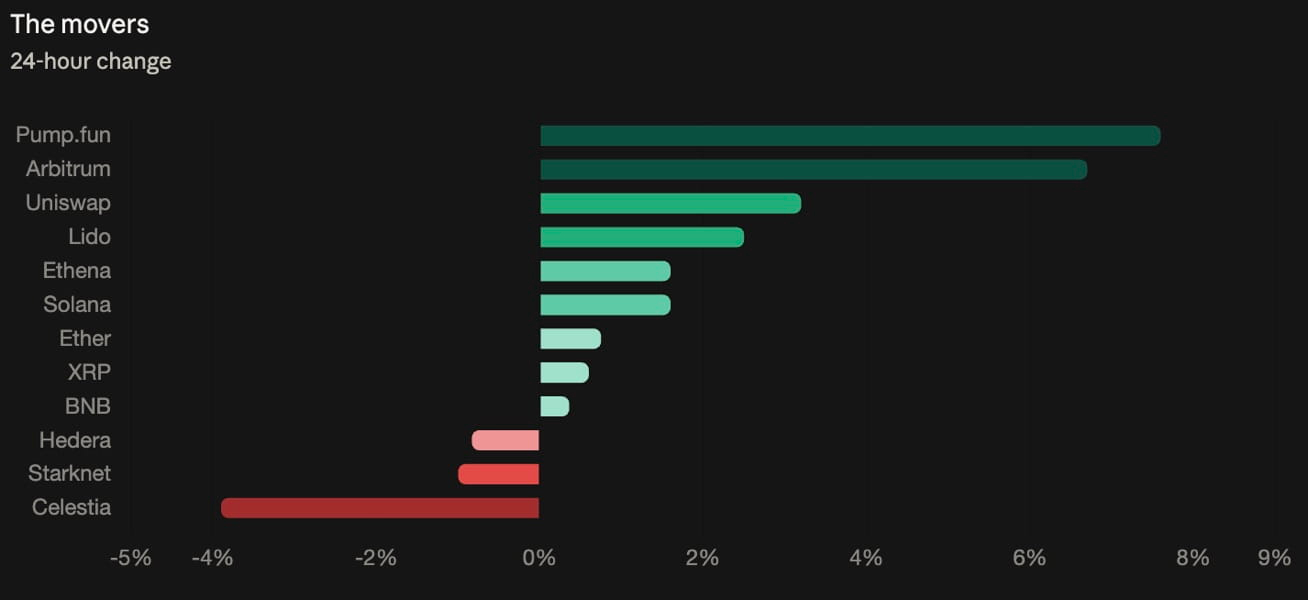
Les altcoins ont fait environ 2,5 fois mieux que le Bitcoin lundi : CoinDesk 80 +0,9 % contre Bitcoin +0,35 %. Arbitrum a mené la hausse (+6,7 %) après l’annonce du programme de croissance des stablecoins de l’Arbitrum Foundation (2 millions d’ARB, environ 400 000 $, pour les 10 premières équipes détenant chacune 10 millions de dollars en USDG — soit environ 40 000 $ par équipe, ou 0,4 % du capital requis). Pump.fun a gagné 7,6 % sans catalyseur — son volume a doublé sur un marché peu liquide. L’ADA affiche le seul taux de financement négatif parmi les principaux actifs (-8 %), ainsi qu’un CVD négatif — des positions vendeuses surchargées qui paient pour rester ouvertes : une configuration propice à un short squeeze si le rebond se prolonge. Il faut nuancer l’idée d’une saison des altcoins : l’indice doit atteindre 75, a culminé à 63 cette année (12 points de moins), puis a encore perdu 7 points pour tomber à 56. En 2026, les altcoins ont connu des périodes de surperformance, sans qu’une véritable saison des altcoins ne se produise. La configuration des dérivés lundi est passée de la couverture des positions vendeuses observée vendredi (l’intérêt ouvert augmentait moins vite que les cours) à une hausse portée par l’effet de levier (l’intérêt ouvert progressait plus vite que les cours, tandis que le delta de volume était stable ou négatif) — des gains fragiles, soutenus par des ordres limites passifs plutôt que par des achats agressifs.
Le KOSPI a ouvert en baisse de 3,17 % (plus bas : 5 488,41), avant que les investisseurs institutionnels n’achètent pour 574,66 milliards de wons nets, portant l’indice à 5 768,01 à la clôture (+1,76 %, soit +99,96 points) — un retournement de 288 points en cours de séance. Samsung a gagné 1,16 % à 218 000 wons, SK Hynix 0,39 % à 1,28 million de wons, et Hyundai Motor 4,49 %. Selon IBK Securities, les acheteurs à bon compte se sont positionnés sur les grandes capitalisations après les fortes baisses récentes. Le Nikkei 225 a clôturé en baisse de 407,59 points à 64 916,70, après avoir réduit une perte de plus de 1 400 points en séance ; Tokyo Electron a reculé de 2,63 %, Advantest de 0,23 %. Le TOPIX a clôturé en légère hausse. Le TAIEX taïwanais a perdu 0,61 % à 46 822 ; TSMC est resté stable à 2 420 NT$, MediaTek a cédé 1,06 % et Hon Hai 1,84 % ; les investisseurs institutionnels ont été vendeurs nets à hauteur de 89,9 milliards de NT$. La Bourse de Hong Kong était fermée pour la fête de Chung Yeung et rouvrira mardi. En Chine : Shanghai Composite +0,39 %, Shenzhen Component +0,13 %, ChiNext -0,94 %.