

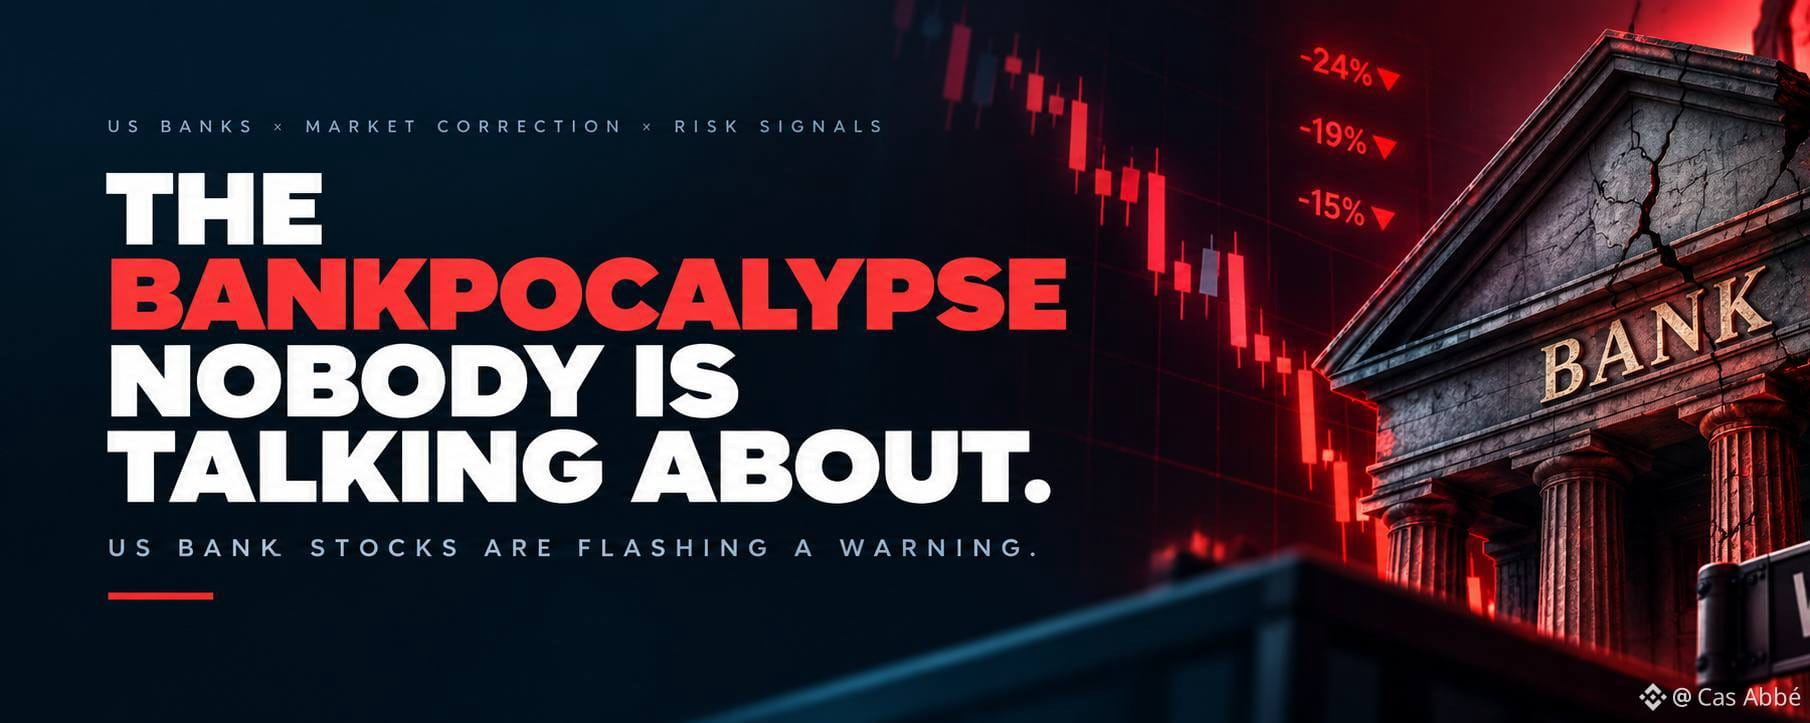

Tout le monde a les yeux rivés sur le bitcoin, les actions liées à l’IA et le prochain grand rallye des marchés. Mais je pense qu’un autre segment des marchés financiers mérite actuellement une attention particulière : les banques américaines peinent à convaincre les investisseurs que tout va bien.
Et les chiffres deviennent difficiles à ignorer.
Goldman Sachs et Capital One auraient perdu environ 24 à 25 % par rapport à leurs sommets, tandis que Bank of America et Morgan Stanley ont subi des baisses proches de 19 %.
Ce sont des mouvements considérables pour certaines des plus grandes institutions financières américaines.
Ce qui rend la situation plus intéressante, c’est que la faiblesse ne se limite pas à une seule banque. Les différents établissements ont des modèles économiques distincts, mais les pressions se propagent à l’ensemble du secteur. Cela laisse penser que les investisseurs regardent au-delà des résultats individuels et s’interrogent sur l’environnement dans lequel ces entreprises évoluent.
Et voici ce que je trouve particulièrement intéressant : le marché boursier dans son ensemble résiste bien mieux que les banques.
Cet écart est important. Lorsque les investisseurs perdent confiance dans un secteur alors que le marché dans son ensemble reste relativement solide, je veux comprendre ce que le marché pourrait anticiper avant de tirer des conclusions hâtives.
POURQUOI LES BANQUES SONT-ELLES SOUS PRESSION ?
À mon avis, trois grandes forces méritent notre attention.
Premièrement, les taux d’intérêt et les rendements obligataires.
La Réserve fédérale a relevé ses taux d’intérêt le 16 septembre, pour la première fois en trois ans, et l’inflation persistante continue de peser sur les perspectives de politique monétaire. Des taux plus élevés peuvent aider les banques à gagner davantage sur certains prêts, mais ils peuvent aussi accroître le coût des dépôts et du financement, peser sur les portefeuilles obligataires et rendre les emprunts plus coûteux pour les clients. Le résultat dépend de la rapidité avec laquelle les revenus et les coûts de chaque banque s’ajustent.
Deuxièmement, l’activité de Wall Street dans le domaine des transactions perd de son élan.
Les services de banque d’investissement dépendent fortement des entreprises qui émettent des actions, empruntent de l’argent et réalisent des fusions-acquisitions. Quand les coûts d’emprunt augmentent et que l’incertitude s’accroît, les entreprises peuvent reporter ces décisions. Reuters a rapporté que le ralentissement des transactions avait pesé sur les activités de banque d’investissement au troisième trimestre, tandis que la hausse des rendements obligataires et les incertitudes liées à l’IA avaient alimenté les inquiétudes des investisseurs.
Troisièmement, le marché se demande si l’essor de l’IA peut se poursuivre.
L’IA a créé d’immenses possibilités pour les entreprises technologiques, mais les banques sont également exposées à l’autre versant de cette histoire. Elles financent des entreprises, fournissent des services sur les marchés des capitaux et dépendent du maintien de la bonne santé financière de leurs clients. Si le financement des investissements liés à l’IA devient plus coûteux ou si les rendements attendus déçoivent, certaines parties du système financier pourraient en ressentir les effets.
Il existe une autre inquiétude à plus long terme : les agents d’IA pourraient finir par changer la façon dont les clients gèrent leur argent et interagissent avec les institutions financières. Ce n’est pas une menace immédiate pour toutes les banques, mais les investisseurs commencent à se demander comment la technologie pourrait transformer l’économie traditionnelle du secteur bancaire.
MAIS S’AGIT-IL VRAIMENT D’UN NOUVEAU 2008 ?
C’est là que je ferais preuve de prudence.
La baisse du cours d’une action bancaire ne signifie pas automatiquement que la banque est insolvable, et une correction des valeurs bancaires n’équivaut pas à une crise financière.
En fait, les résultats récents du troisième trimestre brossent un tableau plus nuancé. Reuters a rapporté le 16 octobre que plusieurs banques régionales, dont PNC Financial et US Bancorp, continuaient d’enregistrer une forte demande de prêts. PNC a fait état d’une croissance des prêts de 14,2 %, ce qui laisse penser que certaines parties du système bancaire connaissent toujours une activité économique importante.
C’est un contrepoint important.
Les ventes actuelles pourraient refléter des inquiétudes concernant la rentabilité, les coûts de financement, les rendements obligataires et la conjoncture économique à venir, plutôt que signaler des faillites bancaires généralisées.
Pour moi, la question essentielle n’est pas de savoir si les valeurs bancaires baissent. C’est de déterminer si la faiblesse de leurs cours finit par se refléter dans leurs activités réelles.
Je surveillerais les retards de paiement sur les prêts, les provisions pour pertes sur créances, la stabilité des dépôts, les coûts de financement et les critères d’octroi des prêts.
Si ces indicateurs se détériorent tous en même temps, la situation devient plus préoccupante. Si les bénéfices et la qualité du crédit restent solides, le marché anticipe peut-être un pessimisme supérieur à ce que justifient les fondamentaux.
POURQUOI JE SUIS CELA EN TANT QU’INVESTISSEUR EN CRYPTO
C’est là que cette histoire me concerne particulièrement.
Les cryptomonnaies n’évoluent pas en vase clos. Elles s’inscrivent dans un environnement financier façonné par les liquidités, les taux d’intérêt, la confiance des investisseurs et l’accès aux capitaux.
Si les tensions dans le secteur bancaire se traduisent par un resserrement du crédit et un ralentissement de l’activité économique, les actifs risqués pourraient faire face à un nouveau défi. Le Bitcoin et les altcoins pourraient peiner si les investisseurs réduisent leur exposition aux actifs volatils et que l’accès aux liquidités devient plus difficile.
Mais je ne transformerais pas automatiquement cela en prévision baissière pour le Bitcoin.
Si les tensions financières finissent par faire naître des anticipations d’assouplissement de la politique monétaire, certains investisseurs pourraient commencer à se tourner vers des actifs rares comme le Bitcoin. Toutefois, ce résultat n’est pas garanti. Lors d’un premier mouvement de repli face au risque, les cryptomonnaies peuvent baisser en même temps que les actions, les investisseurs vendant leurs actifs pour obtenir des liquidités.
L’ordre des événements compte. D’abord, la réaction du marché. Ensuite, la réponse des autorités, si elle s’avère nécessaire.
C’est pourquoi je préfère observer les faits plutôt que de supposer qu’une vague de ventes dans le secteur bancaire est forcément favorable ou défavorable aux cryptomonnaies.
MON AVIS : L’ALERTE EST RÉELLE, MAIS LA CONCLUSION N’EST PAS ENCORE ARRÊTÉE
Ce qui retient mon attention, ce n’est pas le mot dramatique « Bankpocalypse ». C’est la possibilité que les investisseurs réévaluent simultanément le coût de l’argent, la viabilité des investissements liés à l’IA et les perspectives de bénéfices des institutions financières traditionnelles.
Une baisse d’environ 13 % de l’indice bancaire KBW, conjuguée à une série de six semaines consécutives de recul, est suffisamment importante pour être surveillée. Mais les éléments disponibles ne justifient pas encore d’y voir la preuve qu’une nouvelle crise comparable à celle de 2008 est en train de se produire.
La prochaine chose que je ferais, c’est surveiller les résultats des banques après la publication de leurs bénéfices, voir si la qualité du crédit commence à se dégrader et vérifier si la hausse des rendements continue de peser sur le secteur.
Car les marchés n’envoient que rarement un seul signal. Parfois, l’indice le plus utile est l’écart entre ce que les investisseurs célèbrent et ce qu’ils vendent discrètement.
La question à laquelle je veux une réponse est simple : les investisseurs réagissent-ils de façon excessive aux pressions sur les bénéfices des banques, ou les valeurs bancaires nous avertissent-elles d’un problème plus général que le reste du marché n’a pas encore pleinement intégré dans les cours ?
C’est ce que je vais surveiller.