

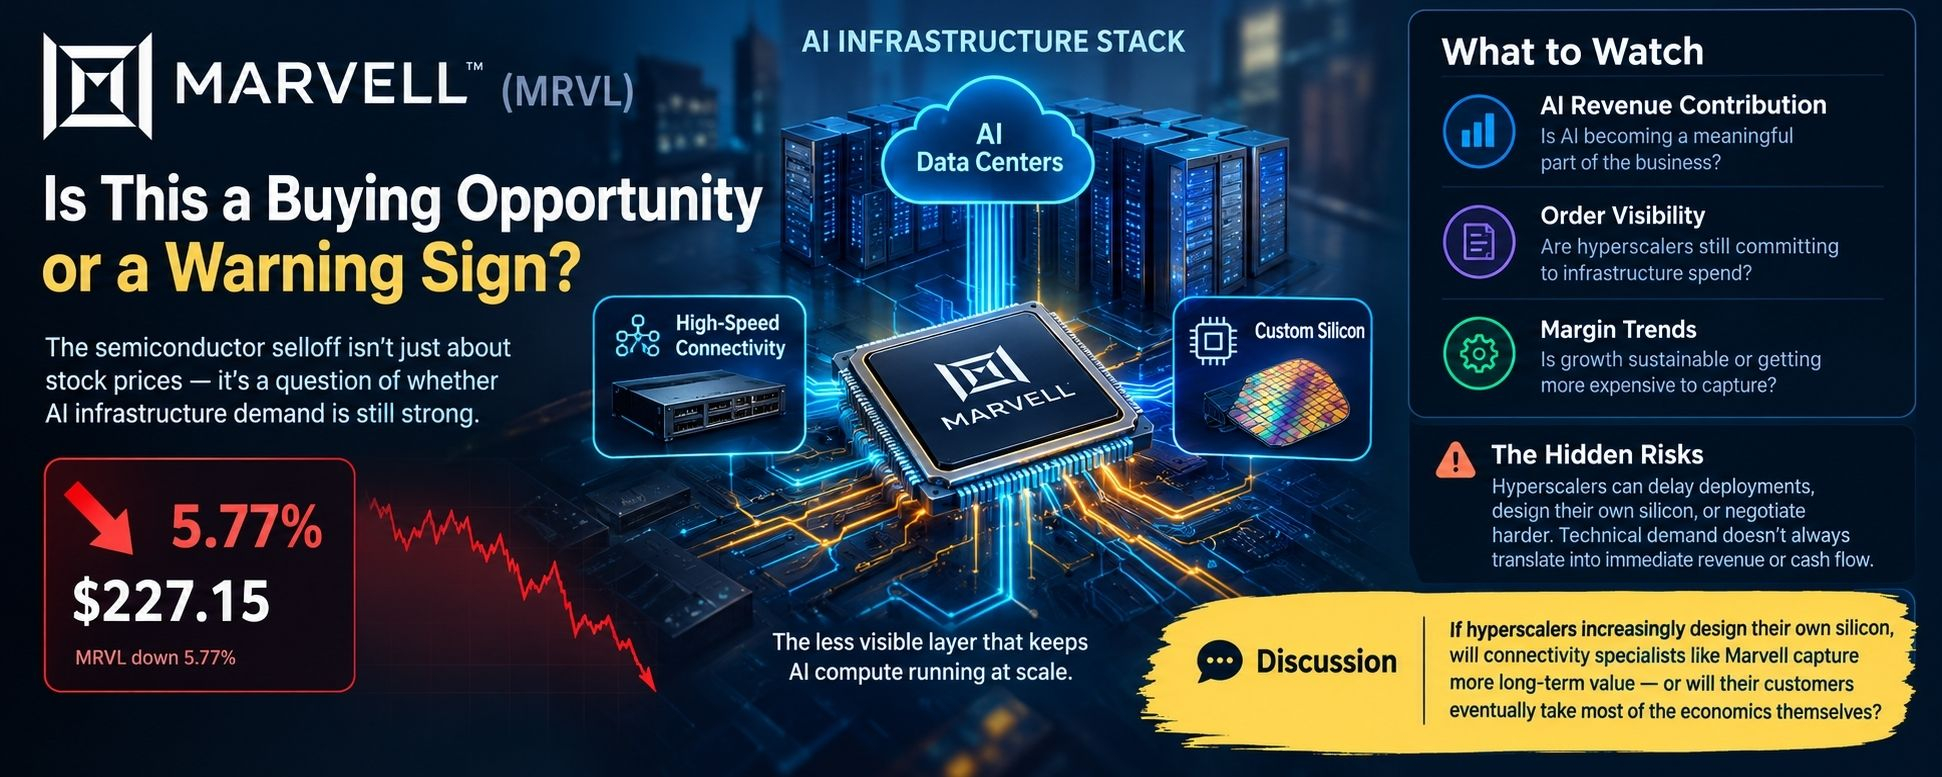


$MRVL.US La chute de Marvell soulève une question plus vaste : la demande en infrastructures d’IA faiblit-elle vraiment ?
Le marché des semi-conducteurs intègre les risques dans toute la chaîne d’approvisionnement de l’IA. Je pense que les investisseurs doivent être plus précis sur ce qu’ils vendent.
Marvell Technology ($MRVL) occupe une place importante dans l’infrastructure de l’IA : connectivité haut débit, réseaux de centres de données et puces sur mesure. Ces composants sont moins visibles que les GPU, mais ils contribuent à déterminer si les coûteuses ressources de calcul peuvent fonctionner efficacement à grande échelle.
Mon argument central : une baisse des valeurs des semi-conducteurs ne constitue pas automatiquement une occasion d'achat, même lorsque la technologie sous-jacente reste stratégique.
Pourquoi Marvell mérite-t-elle un examen plus approfondi ?
Les infrastructures d'IA représentent un investissement à l'échelle du système. Les accélérateurs doivent échanger des données, les serveurs ont besoin de connexions à haut débit et les hyperscalers doivent adopter des architectures qui concilient performances, consommation énergétique et coûts de déploiement. Les goulots d'étranglement du réseau peuvent réduire la valeur d'une capacité de calcul supplémentaire. Cela crée une occasion importante pour les entreprises qui fournissent la couche de connectivité.
Mais cette thèse comporte un aspect moins rassurant.
Les perspectives de Marvell dépendent en partie de la poursuite des investissements des clients dans les infrastructures. Un hyperscaler peut croire au potentiel à long terme de l'IA tout en reportant un déploiement, en repensant son architecture ou en négociant fermement avec ses fournisseurs. La demande technique ne se traduit pas automatiquement par des revenus immédiats, des marges stables ou des flux de trésorerie prévisibles.
Cette distinction compte davantage que l'avis optimiste d'un analyste.
Marvell a annoncé un chiffre d'affaires record de 8,195 milliards de dollars pour l'exercice 2026, la direction attribuant cette croissance à une forte demande en IA. Les résultats et les prévisions publiés par la suite permettront de vérifier si cette dynamique peut se poursuivre. « Résultats officiels » (https://investor.marvell.com/news-events/press-releases/detail/1011/marvell-technology-inc-reports-fourth-quarter-and-fiscal-year-2026-financial-results)
Je surveillerais de près trois indicateurs : la croissance du chiffre d'affaires des centres de données, la visibilité de la direction sur les commandes des clients et l'évolution de la marge brute. Une forte croissance du chiffre d'affaires accompagnée d'une baisse des marges pourrait indiquer qu'il devient plus coûteux de la générer. À l'inverse, une croissance soutenue et une rentabilité solide renforceraient l'idée que la demande se traduit par une valeur durable pour l'entreprise.
La distinction essentielle est celle entre la baisse du cours d'une action et l'amélioration de la thèse d'investissement. Ce n'est pas la même chose.
Je ne qualifierais pas MRVL d'aubaine au seul motif que son cours baisse en même temps que celui de NVIDIA et d'autres fabricants de puces. Je voudrais des preuves que la demande des clients, la qualité d'exécution et les perspectives économiques liées à la fourniture d'infrastructures d'IA restent solides.
Si les dépenses consacrées aux infrastructures d'IA continuent d'augmenter, mais que les hyperscalers conçoivent de plus en plus leurs propres puces et optimisent chaque dollar de dépenses d'investissement, les spécialistes de la connectivité comme Marvell capteront-ils davantage de valeur à long terme, ou leurs clients finiront-ils par s'approprier eux-mêmes l'essentiel des retombées économiques ?