

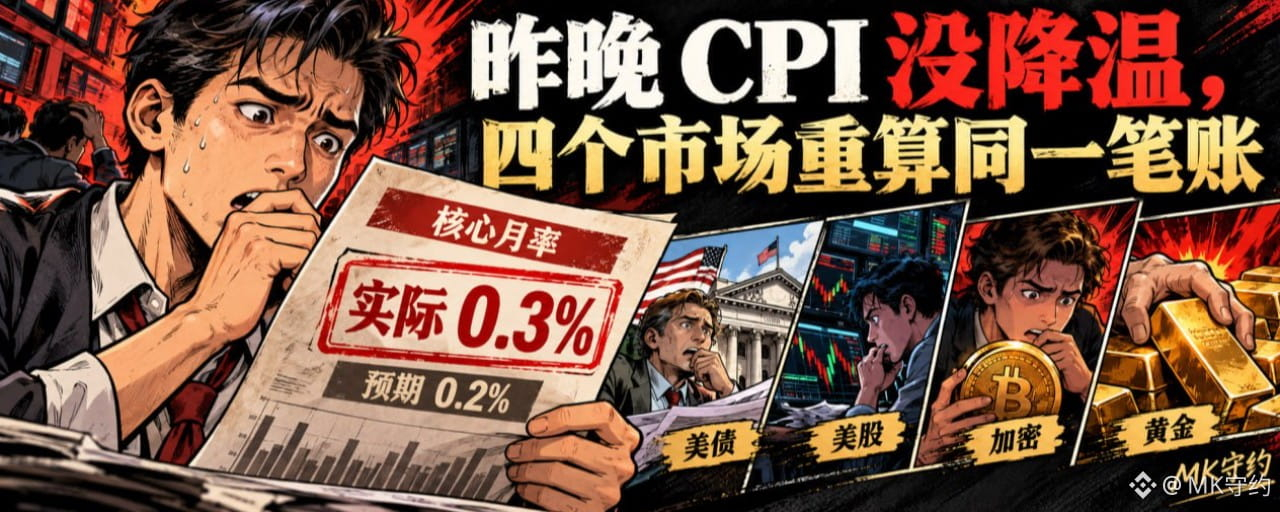


L’inflation repart à la hausse : pourquoi l’or baisse-t-il ?
Le bitcoin n’est-il pas censé protéger contre l’inflation ? Pourquoi baisse-t-il lui aussi ?
Si hier soir vous n’avez regardé que le chiffre de « 3,7 % », vous risquez facilement de mal interpréter ces deux phénomènes.
Ce qui intéresse davantage le marché, c’est de savoir jusqu’où cette inflation poussera la Fed à relever le prix de l’argent.
Le 14 octobre à 20 h 30, heure de Pékin, les États-Unis ont publié l’IPC de septembre.
L’inflation globale s’est établie à 3,7 % sur un an, contre 3,6 % attendu et 3,4 % précédemment.
0,6 % sur un mois, contre 0,4 % précédemment.
L’inflation sous-jacente s’est établie à 2,6 % sur un an, contre 2,5 % attendu et 2,4 % précédemment.
L’inflation sous-jacente a progressé de 0,3 % sur un mois, contre 0,2 % attendu et 0,3 % précédemment.
C’est cette dernière ligne qui révèle l’écart le plus important à surveiller d’hier soir.
Le marché s’attendait à ce que l’inflation sous-jacente mensuelle passe de 0,3 % à 0,2 %, mais elle n’a pas baissé.
I. Le pétrole fait grimper les prix, mais il n’est pas le seul responsable
En septembre, le prix de l’essence a augmenté de 9,1 % sur un mois, contribuant à plus de la moitié de la hausse mensuelle de l’IPC global.
Cela montre que l’énergie a joué un rôle majeur dans le rebond de l’inflation cette fois-ci.
Mais la hausse mensuelle des prix du logement est également passée de 0,3 % à 0,4 %, tandis que l’inflation sous-jacente mensuelle, hors alimentation et énergie, est restée à 0,3 %.
Les quatre mots « perturbation liée au pétrole » ne suffisent pas à expliquer ces données.
Selon Shouyue, cet IPC rend plus difficile la stratégie qui consiste à parier sur un ralentissement spontané et progressif de l’inflation.
Mais le fait que la situation soit difficile ne signifie pas que la Fed relèvera forcément ses taux lors de sa prochaine réunion.
Les données modifient les anticipations de politique monétaire, mais la décision dépend aussi de l’emploi, de la croissance et des conditions financières. Traduire directement un chiffre supérieur aux attentes par « une hausse des taux est certaine » peut également coûter cher.
II. Les bons du Trésor américain ont d’abord encaissé un coup, puis en ont effacé une bonne partie
Commençons par clarifier le sens du mouvement : la hausse des rendements des bons du Trésor américain correspond à une baisse du prix des obligations à taux fixe déjà en circulation.
Après la publication des données, le rendement des bons du Trésor américain à 10 ans a brièvement dépassé 5,32 %, avant de rendre une grande partie de ses gains. Les rendements à court terme ont eux aussi d’abord bondi, puis reculé.
Cette évolution est plus instructive que le simple examen du plus haut atteint en séance.
Dans un premier temps, le marché a réévalué la probabilité de taux plus élevés : il a vendu des obligations, faisant grimper les rendements.
La remontée des cours obligataires par la suite montre que le choc initial ne s’est pas maintenu tel quel jusqu’à la fin. La demande de valeurs refuges, les ajustements de positions et d’autres facteurs ont aussi pu jouer un rôle ; on ne peut pas attribuer toutes les fluctuations à l’IPC.
Pour les transactions, la différence est considérable.
Une forte hausse soudaine des rendements en cours de séance constitue un choc.
Ce n’est que si les rendements restent durablement élevés qu’ils exerceront une pression plus persistante sur le financement et les valorisations.
Si l’on ne regarde que le graphique de la première minute et qu’on affirme que « les bons du Trésor américain se sont effondrés toute la nuit », on passe à côté de la suite des événements.
III. La baisse des actions américaines : à quel prix peut-on encore vendre aujourd’hui les bénéfices futurs ?
À la clôture d’hier soir, le S&P 500 avait reculé d’environ 1,1 %, le Nasdaq Composite d’environ 1,9 % et le Dow Jones d’environ 0,1 %. Les valeurs liées à l’IA ont mené les baisses.
Pour une même publication de l’IPC, les trois indices n’ont pas été touchés de la même manière.
Lorsque les anticipations de taux augmentent, les actions dont les valorisations reposent sur des bénéfices attendus dans un avenir lointain sont souvent plus sensibles. Pour cent dollars gagnés plus tard, le marché peut être disposé à payer moins aujourd’hui.
Cela ne signifie pas que les commandes d’une entreprise ont disparu à la seconde même où les données ont été publiées.
Cela signifie que le marché commence à exiger un rendement plus élevé avant d’accepter de continuer à prendre le risque associé à ces perspectives de croissance.
Il faut surtout noter qu’après le repli des rendements depuis leurs sommets hier soir, la pression sur les actions n’a pas disparu pour autant. Les observations en séance de la Bourse de New York ont clairement relevé cette divergence.
Pour savoir si les actions américaines peuvent se redresser, il faut donc surveiller à la fois les taux et les bénéfices des entreprises. Attribuer toutes les pressions préexistantes sur les semi-conducteurs et les valeurs de l’IA à l’IPC reviendrait à simplifier à l’excès la situation.
IV. Les cryptomonnaies réagissent d’abord aux conditions du dollar ; pour le bitcoin aussi, il faut voir si les acheteurs sont là
Dans le relevé de marché de la Bourse de New York à 14 h 30, heure de la côte Est, le bitcoin se situait autour de 81 600 dollars.
Il s’agit ici d’un instantané en cours de séance, et non d’un « cours de clôture » unifié pour le marché des cryptomonnaies.
Le récit de la rareté à long terme du bitcoin et les opérations à court terme liées à la liquidité en dollars peuvent coexister.
Si une inflation plus forte que prévu fait craindre au marché des taux plus élevés et un financement plus coûteux, les investisseurs peuvent tout à fait commencer par réduire leurs positions les plus volatiles à court terme.
Si les positions longues à effet de levier sont concentrées, la baisse des prix peut aussi déclencher des liquidations forcées et amplifier le choc. Mais sans données de liquidation vérifiées, on ne peut pas attribuer toute la baisse d’hier soir à des « ventes provoquées par des liquidations »
Shouyue rappelle constamment que le BTC est l’ancre du marché des cryptomonnaies.
La stabilisation du BTC est une condition importante pour observer le redressement des autres grandes cryptomonnaies ; mais le fait que l’ancre tienne ne signifie pas que toutes les monnaies vont monter ensemble. Il faut aussi examiner la demande au comptant, les volumes échangés et vérifier si le rebond a regagné des niveaux techniques clés.
Un contexte macroéconomique défavorable justifie de relever le seuil pour prendre des positions longues. Pour vendre à découvert, il faut toujours attendre une confirmation de l’évolution des prix.
V. L’or protège contre l’inflation : pourquoi baisse-t-il aussi cette fois-ci ?
Au moment où Reuters a publié son article, l’or au comptant reculait d’environ 1,45 %, à 4 096,58 dollars l’once ; l’indice du dollar progressait d’environ 0,35 %.
L’or ne verse pas d’intérêts.
Si une inflation plus forte que prévu fait d’abord grimper les anticipations de hausse des taux, les rendements obligataires et le dollar, le coût d’opportunité de la détention d’or et la pression liée à sa valorisation en dollars peuvent alors l’emporter temporairement sur son attrait comme protection contre l’inflation.
Ainsi, même si l’or protège contre l’érosion du pouvoir d’achat à long terme, cela ne garantit pas qu’il monte le jour même à chaque fois que l’IPC dépasse les attentes.
Il y a ici un autre point qui peut prêter à confusion.
On ne peut pas calculer le taux réel du marché en soustrayant simplement « l’inflation annuelle de l’IPC actuel » du rendement nominal des obligations à 10 ans. Pour évaluer la pression des taux réels, il faut observer des indicateurs de marché comme les rendements des obligations indexées sur l’inflation.
On ne peut pas conclure que les taux réels ont progressé dans la même proportion simplement parce que les rendements nominaux ont augmenté en séance.
La suite de l’évolution de l’or dépendra de la combinaison du dollar, des taux réels et de la demande de valeurs refuges. Se contenter de dire « l’inflation est élevée, achetez de l’or », c’est négliger plusieurs éléments importants.
VI. Ce que Shouyue va surveiller ensuite
Je commencerais par examiner les rendements des bons du Trésor américain à court terme pour déterminer si les anticipations de hausse des taux tiennent.
Il faut ensuite examiner les rendements à long terme et le dollar pour déterminer si les tensions sur le financement persistent.
Ensuite, il faut examiner les valeurs technologiques et le BTC : une fois les tensions sur les taux atténuées, les acheteurs sont-ils vraiment de retour ? Si les obligations se sont déjà redressées mais que les actifs risqués ne repartent pas, il faut se méfier d’autres pressions sur le marché.
Enfin, il faut voir si l’or parvient à trouver une demande durable malgré les fluctuations du dollar et des taux.
Ces quatre marchés ne peuvent ni être analysés chacun de leur côté, ni être réduits à une règle selon laquelle ils évolueraient toujours dans le même sens.
La question commune d’hier soir était la suivante : si l’inflation s’avère plus tenace que prévu, le risque vaut-il encore son prix ?
Ma stratégie est très claire.
Il faut d’abord reconnaître l’impact des données sur l’appétit pour le risque, puis observer si le marché a absorbé le choc. Un rebond en séance doit être analysé dans le cadre de la séance ; toute conclusion sur la tendance doit attendre une confirmation à un horizon plus long.
Ne condamnons pas tous les actifs sur la base d’une seule publication de données.
Et il ne faut pas non plus prendre un rebond ponctuel pour la preuve que l’argent est de nouveau moins cher.
Les actifs que vous détenez peuvent être différents, mais ils doivent tous répondre à la même question : au prix actuel, offrent-ils un rendement suffisant pour compenser le risque que vous prenez ?