


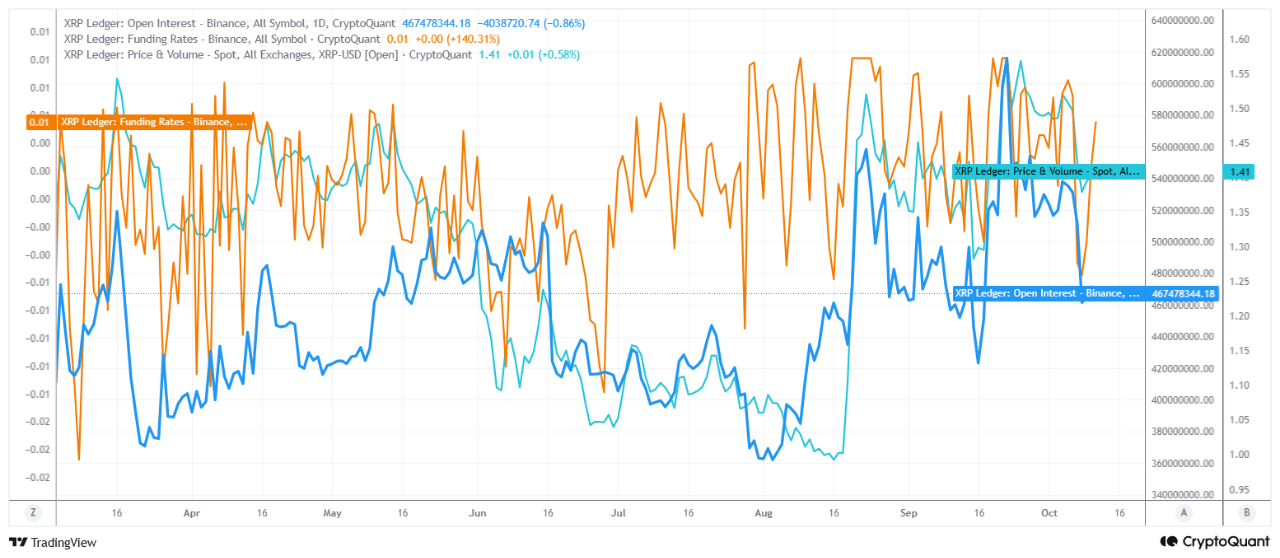
Alors que le XRP est tombé aux alentours de 1 $ à la mi-août, l’intérêt ouvert a lui aussi chuté à l’un de ses niveaux les plus bas sur le graphique, autour de 360 millions de dollars. Cela suggère que les positions à effet de levier diminuaient également avec la baisse du cours. Le marché était devenu moins cher, mais il s’était aussi délesté d’une partie de ses positions. Puis, lorsque le cours s’est rapidement redressé, l’intérêt ouvert a lui aussi augmenté. En septembre, et surtout lors de la hausse du début octobre, les deux ont progressé de concert : l’intérêt ouvert a atteint environ 620 millions de dollars, tandis que le cours testait la fourchette de 1,55 à 1,60 $. Cette hausse simultanée montre que de nouvelles positions sur les contrats à terme ont accompagné le mouvement. Le rallye n’a peut-être pas été porté uniquement par les achats au comptant ; l’effet de levier a également pu jouer un rôle majeur.
Après le sommet atteint début octobre, le prix a fortement reculé et l’intérêt ouvert a lui aussi baissé depuis son sommet. Au dernier relevé, le prix était revenu autour de 1,41 $, tandis que l’intérêt ouvert restait nettement inférieur à son sommet. Cette combinaison suggère qu’au moins une partie des positions accumulées pendant le rallye a été clôturée. Autrement dit, le marché a d’abord accéléré, puis s’est délesté d’une partie de son excédent de charge.
On peut se représenter la situation comme un ascenseur. À mesure que le prix du XRP montait, davantage de positions à effet de levier sont montées à bord. Le net repli du début octobre a fait redescendre l’ascenseur, et certains passagers en sont descendus. Le prix se redresse maintenant, mais comme l’intérêt ouvert n’a pas retrouvé son précédent sommet, le graphique ne montre pas encore le même nombre d’investisseurs qui remontent à bord. Dans ce cas, on peut comprendre que l’effet de levier excessif a entraîné des liquidations. L’accumulation de positions à effet de levier crée une forte résistance à la hausse du prix. Les taux de financement positifs prouvent que la demande de positions longues domine. Le fait que le prix reste bloqué dans une fourchette latérale confirme que des positions longues sont liquidées à chaque hausse. Pour cette raison, un nettoyage des positions longues pourrait d’abord se produire. Cela pourrait donner au prix l’occasion de capter des liquidités sur le marché au comptant.
Écrit par PelinayPA