

#CFTCMovesToFoldEventContractsIntoSwapsRules
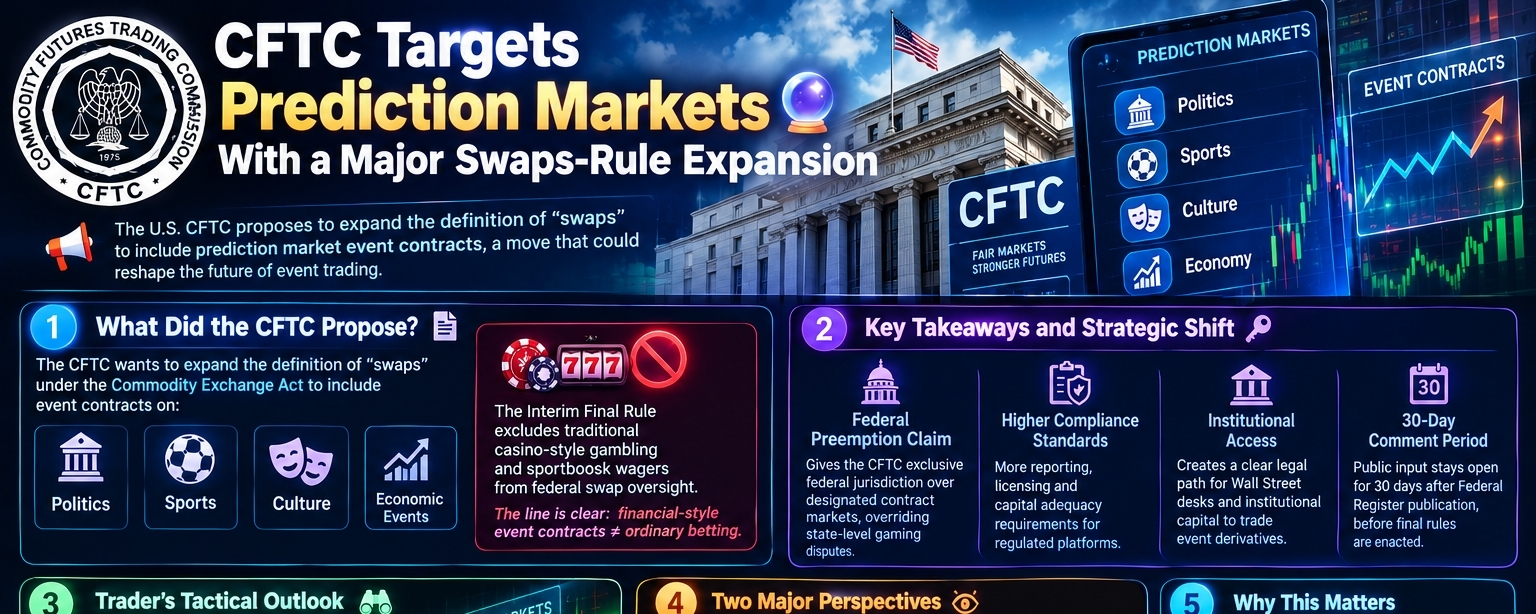
Un changement réglementaire majeur se profile à la **Commodity Futures Trading Commission (CFTC) des États-Unis**. 🇺🇸 Le **9 octobre 2026**, l’agence a proposé d’élargir la définition juridique des « swaps » afin qu’elle couvre explicitement les **contrats événementiels des marchés prédictifs**. 🔮
## 📌 Qu’a proposé la CFTC ? 📜
La CFTC souhaite élargir la définition des « swaps » prévue par le **Commodity Exchange Act** afin d’inclure les contrats événementiels portant sur :
- 🗳️ **Politique**
- ⚽ **Sports**
- 🎭 **Culture**
- 📈 **Événements économiques**
Parallèlement, une **règle finale provisoire** **exclut explicitement les jeux de casino traditionnels et les paris sportifs** de la supervision fédérale des swaps. 🎰🚫 L’agence trace donc une frontière entre les contrats événementiels de type financier et les produits de pari ordinaires. ⚖️
## 📌 Points clés et virage stratégique 🔑
**1. Revendication de préemption fédérale 🏛️**
En définissant les contrats événementiels comme des swaps, la CFTC entend établir une **compétence fédérale exclusive sur les marchés de contrats désignés**. 🇺🇸 Cela primerait sur les **litiges liés aux jeux d’argent au niveau des États**, qui constituent jusqu’ici un important point de friction pour les plateformes de prédiction. ⚔️
**2. Normes de conformité plus strictes ⚙️**
Les plateformes réglementées devraient faire face à une hausse des exigences en matière de :
- 📝 **Obligations de déclaration**
- 🪪 **Exigences en matière de licence**
- 💰 **Exigences de fonds propres**
**3. Accès des institutions 🏦**
L’intégration des contrats événementiels au cadre officiel des swaps ouvre une **voie juridiquement claire aux salles de marché de Wall Street et aux investisseurs institutionnels** pour négocier des produits dérivés liés à des événements. 💼
**4. Période de consultation de 30 jours 💬**
La période de consultation publique reste ouverte pendant **30 jours après la publication au Federal Register**, avant l’adoption des règles définitives. 🗓️ C’est l’occasion pour les plateformes, les traders et le public d’influencer le résultat final. 📢
## 📌 Perspectives tactiques pour les traders 💡
Des règles fédérales plus claires **éliminent l’ambiguïté réglementaire pour les plateformes institutionnelles conformes**. ✅ Toutefois, des obligations de conformité plus lourdes pourraient pousser **les traders particuliers vers des protocoles de prédiction décentralisés**. 🌐 Parmi les jetons de l’écosystème au sens large figurent **$ETH, $ZKC et $OP**. 🪙
Il s’agit d’une **tendance possible, et non d’une certitude**. 🧠 Tout dépendra de la règle définitive et de la façon dont les plateformes réglementées s’adapteront. 🔄
## 📌 Deux grandes perspectives 👀
**1️⃣ Le catalyseur institutionnel 🚀**
La reconnaissance officielle des contrats comme swaps offre aux salles de marché institutionnelles la **sécurité juridique** nécessaire pour investir **des milliards de dollars** dans les produits dérivés liés à des événements. 💰 Une liquidité accrue pourrait se traduire par des écarts plus serrés, des marchés plus profonds et une adoption plus large par le grand public. 📈
**2️⃣ Le virage vers le commerce de détail et la décentralisation 🔀**
Selon l’autre point de vue, des règles plus strictes augmentent les coûts des plateformes réglementées et pourraient réduire l’accès pour les petits utilisateurs. 😕 Certains traders particuliers pourraient alors se tourner vers des **solutions décentralisées**, qui comportent leurs propres risques, notamment des bogues dans les contrats intelligents et un statut juridique incertain. ⚠️
## 📌 Pourquoi est-ce important ? 🌍
Les marchés de prédiction ont connu une croissance rapide, mais leur statut juridique est resté flou, notamment en raison des divergences entre **les agences fédérales et les autorités de régulation des jeux d’argent des États**. 🥊 Cette proposition vise à trancher la question. 🏁 Si elle est adoptée, elle pourrait façonner la manière dont les contrats événementiels sont créés, déterminer qui peut les négocier et où ces échanges ont lieu. 🔮
## 📌 Les prochains éléments à surveiller 👇
- 📰 **Publication au Federal Register** et lancement du compte à rebours de 30 jours ⏳
- 🗣️ **Commentaires du public** des bourses, des sociétés de trading et des autorités de régulation des États
- ⚖️ **Opposition au niveau des États** ou contestations judiciaires de la préemption fédérale
- 🌐 **Activité sur les protocoles de prédiction décentralisés**
## 🏁 Conclusion
La proposition de la CFTC marque un tournant pour les marchés de prédiction. 🔥 Elle offre **une clarté réglementaire et un accès aux investisseurs institutionnels**, mais entraîne aussi **des coûts de conformité plus élevés et un possible déplacement vers les plateformes décentralisées**. ⚖️ La période de consultation de 30 jours approchant, la forme définitive de ces règles reste encore à déterminer. ⏳ Les traders devraient **rester informés, suivre le processus de consultation et gérer prudemment les risques.** 🧠💎
⚠️ *Avertissement : cet article est fourni à titre informatif uniquement et ne constitue pas un conseil financier. Il s’agit d’une règle proposée, susceptible d’être modifiée avant son adoption définitive. Faites toujours vos propres recherches (DYOR).* 📢
---
#CFTC 🏛️ #MarchésDePrédiction 🔮 #RéglementationCrypto ⚖️ #Swaps 📊 #Blockchain 🌐
---
#ArgentinaCentralBankWillNotPushCryptoIntoBankingForTwoYears #LedgerConfirmsUnauthorizedHardwareImplantInUserDevice #EthereumSurpasses2500USDT #LedgerPausesCryptoBilisSales