

Nous sommes aux premières heures du 12 octobre ; aujourd’hui, le marché au comptant des bons du Trésor américain est fermé.
Comme c’est le jour de Christophe Colomb, la courbe officielle n’est pas mise à jour ; il ne reste que mardi et mercredi pour fixer les prix.
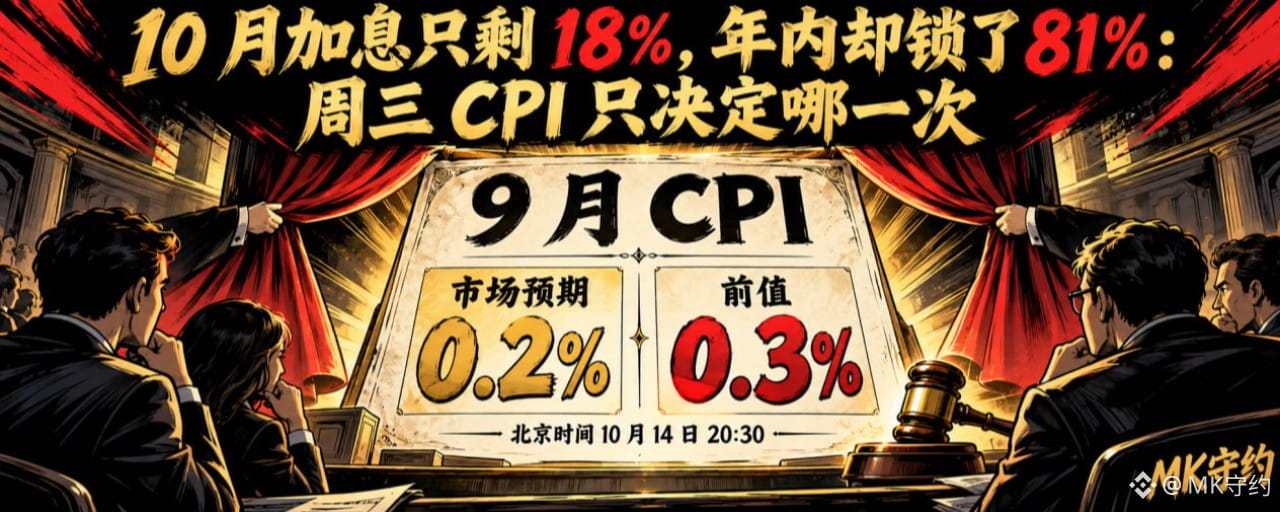
Mercredi soir à 20 h 30, l’IPC de septembre sera publié.
Le marché ne cherche pas à savoir si l’inflation est élevée ou non.
Ce qu’il faut, c’est un calendrier.
Par calendrier, on entend que ces données ne changent pas la direction, mais seulement la date de la hausse des taux.
Le 16 septembre, la Fed a relevé les taux à 3,75 %–4,00 % ; c’était la première hausse depuis 2023.
Adopté à l’unanimité, par 12 voix contre 0.
Dans le compte rendu de la réunion de septembre, la majorité des responsables estimaient qu’une nouvelle hausse d’ici la fin de l’année était appropriée.
Dans le graphique à points, 16 des 18 responsables prévoient encore une hausse des taux.
Mais le marché n’accorde que 18 % de chances à une hausse des taux en octobre.
Le marché estime à 81 % la probabilité d’au moins une hausse des taux d’ici la fin de l’année.
Le marché attribue une probabilité nulle à une baisse des taux cette année.
Le désaccord ne porte donc pas sur la direction, mais uniquement sur la date.
Agir le 28 octobre, ou repousser la décision au 9 décembre.
La trajectoire des taux pour cette année a déjà changé : en début d’année, le marché pariait sur des baisses de taux. Maintenant, il se demande quand il va encaisser le prochain coup.
La vraie question n’est donc pas de savoir si l’inflation va baisser, mais pour quel scénario le marché a déjà commencé à payer.
Si l’on décompose tout cela à partir des données, il ne reste qu’un chiffre à surveiller.
Cette fois, c’est le taux mensuel sous-jacent qui fera office d’arbitre.
La valeur précédente était de 0,3 %, et le marché prévoit 0,2 %.
Si le taux mensuel sous-jacent fait office d’arbitre, c’est parce que les variations de l’énergie et de l’alimentation peuvent être expliquées, contrairement à celles de l’inflation sous-jacente.
Le marché prévoit un taux annuel sous-jacent de 2,5 %, contre 2,4 % précédemment.
Le marché prévoit un taux annuel global de 3,6 %, contre 3,4 % précédemment.
Le marché prévoit un taux mensuel global de 0,6 %, contre 0,4 % précédemment.
Les anticipations du marché ne tablent donc pas sur un recul de l’inflation, mais sur une accélération.
Et les rendements à long terme commencent déjà à faire payer cette situation.
Le rendement du Treasury américain à 10 ans est de 5,24 %, et celui à 30 ans de 5,60 %.
Les échéances les plus courtes et les plus longues se situent aussi autour de 5 %.
Toute la courbe est orientée à la hausse.
Les rendements à long terme élevés peuvent s’expliquer de deux façons : par l’inflation ou par l’offre de dette liée aux émissions du Trésor.
Ces deux interprétations ont des implications complètement opposées pour la politique monétaire. Les rendements à long terme et à court terme évoluent donc chacun de leur côté.
Si une donnée peut étayer deux interprétations, la volatilité qu’elle entraîne sera forcément plus importante que le mouvement directionnel lui-même.
Les rendements à long terme se protègent contre l’inflation.
Les échéances courtes attendent les chiffres de l’emploi.
Le 1er octobre, le rendement du Treasury américain à 10 ans a brièvement atteint 5,342 %, son plus haut niveau depuis le début de 2002.
Le taux réel à 10 ans est de 2,91 %.
Le taux réel correspond au coût véritable de l’emprunt après déduction de l’inflation, et il reste très élevé.
C’est cette épine qui pèse sur l’or et les valorisations boursières.
Parlons aussi d’un facteur rarement évoqué : les anticipations d’inflation.
Dans l’estimation préliminaire d’octobre de l’Université du Michigan, les anticipations d’inflation à un an sont de 4,7 %, contre 4,6 % précédemment.
Les anticipations d’inflation à 5-10 ans sont de 3,5 %, contre 3,4 % précédemment.
Les deux sont en hausse.
Les anticipations d’inflation sont précisément ce que la Fed veut le moins voir déraper : elles sont plus difficiles à maîtriser que l’inflation elle-même.
Les anticipations sont plus difficiles à maîtriser que les prix.
Mais l’indice de la situation actuelle, dans le même rapport, est tombé à 44,7.
Une forte baisse par rapport à la valeur précédente.
Les anticipations grimpent, la situation actuelle s’effondre.
Ce n’est pas la courbe d’un atterrissage en douceur, mais celle de la stagflation.
La Fed elle-même n’a donc pas de consensus interne.
Un responsable a présenté la hausse des taux de septembre comme une assurance contre la persistance de l’inflation.
D’autres responsables ont aussi expliqué que cette mesure visait à empêcher la hausse des prix de l’énergie de se répercuter sur d’autres secteurs.
Les données sur l’emploi de la semaine dernière ne plaidaient pas pour un nouveau resserrement : les créations d’emplois non agricoles se sont limitées à 29 000 en septembre.
En août, le taux mensuel sous-jacent du PCE était de 0,2 %, là aussi inférieur aux attentes du marché.
L’énergie est l’élément le plus imprévisible de ces dernières semaines : les cours du pétrole ont progressé d’environ 14 % en septembre.
La situation actuelle est donc la suivante : les anticipations d’inflation montent et l’emploi s’affaiblit. Impossible de ne pas tenir compte de l’un ou de l’autre.
Alors, que devez-vous surveiller maintenant ?
Voilà ce qui se passe sur les différents marchés.
L’indice du dollar est à 102,23, juste sous le seuil des 102,50.
Cette fois, le dollar n’a pas suivi les taux. Il stagne à ce niveau depuis plusieurs jours.
L’or s’échange à 4 205 dollars sur les contrats perpétuels Binance, avec un plus haut journalier à 4 212.
L’or reste au-dessus de 4 200 malgré un taux réel de 2,91 %. Cela mérite qu’on s’y attarde un instant.
Le S&P 500 est à 7 811 points, et le QQQ, qui suit le Nasdaq 100, vaut 751 dollars.
La hausse du S&P 500 et du Nasdaq ne repose pas uniquement sur les bénéfices : elle dépend aussi de taux d’actualisation faibles.
Les deux restent dans des zones historiquement élevées.
Le bitcoin est à 83 700 dollars, avec 51,95 milliards de dollars de contrats ouverts.
Le taux de financement n’est que de 0,0026 %, et le ratio long/short des gros investisseurs est de 1,55.
Au-dessus, le niveau des 84 450 à 84 500 dollars ne compte que 31,56 millions de dollars d’ordres.
Cette barrière est mince.
Il est facile de grimper rapidement.
La structure de ce cycle des cryptomonnaies est complètement différente de celle de l’an dernier : le levier a déjà été purgé, donc la volatilité est plus faible.
Les valorisations, elles, n’ont pas encore été purgées.
Pour finir, voici mon point de vue.
Si le taux mensuel sous-jacent est de 0,2 %, le marché continuera d’anticiper un statu quo en octobre et une hausse des taux en décembre.
Le dollar devrait d’abord se détendre ; l’or en profitera avant les cryptomonnaies.
Les rendements à long terme ne baisseront pas forcément, car la question des émissions de dette n’a pas changé.
Même une baisse à 0,2 % ne devrait pas être interprétée comme une bonne nouvelle : cela ne ferait que repousser le problème à décembre.
Si le taux mensuel sous-jacent atteint 0,3 % ou plus, les paris sur une hausse des taux en octobre vont reprendre.
Le dollar devrait tester le seuil des 102,50, et le rendement du Treasury américain à 10 ans devrait tester 5,342 %.
À l’inverse, 0,3 % ne marquerait pas non plus le début d’un effondrement : cela avancerait simplement le calendrier d’un mois et demi.
À ce moment-là, les cryptomonnaies ne seront pas les plus durement touchées.
Le taux de financement des cryptomonnaies n’est que de 0,0026 %, le levier est très faible.
Les valorisations seront les plus durement touchées : le S&P 500 et le Nasdaq sont à des niveaux élevés, et la hausse des taux les frappera en premier.
Pour les cryptomonnaies, la différence entre les deux scénarios tient au rythme, pas à la direction.
Je ne peux donc pas non plus donner de certitude.
C’est pourquoi je ne vous donne pas de réponse catégorique dans cet article.
Alors, mercredi soir, il vous suffit de surveiller trois chiffres.
Le taux mensuel de l’IPC sous-jacent, le dollar à 102,50 et le Treasury américain à 10 ans à 5,342 %.
Parmi ces trois chiffres, il suffit de regarder lequel franchira son seuil en premier.
D’ici là, ne partez pas du principe que l’inflation est en train de reculer.
Et ce dont vous devez vous méfier, c’est toujours de votre propre levier.
— MK tient parole