


摘要: Visa调查显示,近半亚太消费者未来五年可能使用稳定币,但认知不足与欺诈担忧仍是普及障碍。
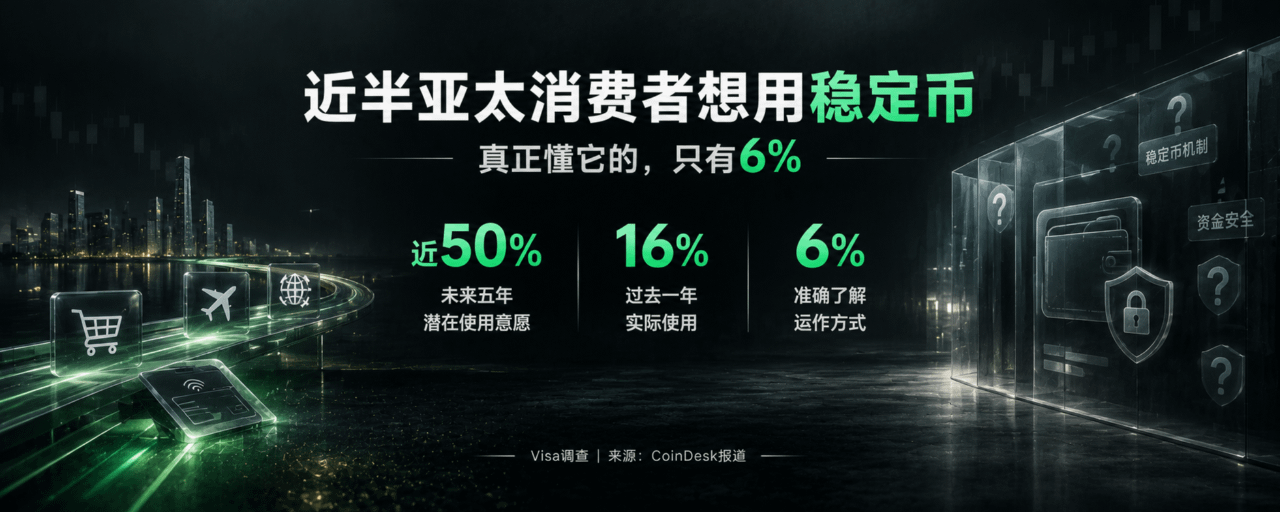
近半数亚太消费者表示,未来五年可能使用稳定币,但过去一年实际使用过稳定币的受访者只有16%。
支付技术公司 Visa 的一项调查还显示,仅有6%的受访者准确了解稳定币的运作方式。根据 CoinDesk 报道,日常消费、旅行支付和跨境转账正成为消费者关注的应用场景,而欺诈与骗局担忧仍是采用稳定币的首要障碍。
这组数据揭示了稳定币走向大众市场时的矛盾:潜在需求正在扩大,用户对产品的理解和信任却没有同步跟上。
稳定币要进入日常生活,最大的门槛可能不再是能不能转账,而是消费者敢不敢把钱交给它。
使用意愿上升,稳定币不再只属于交易市场
过去,稳定币最常见的场景是加密交易。
交易者使用 USDT、USDC 等稳定币进行交易计价、资产转换和资金调拨。对熟悉加密市场的人来说,稳定币是一种实用的资金工具;但对普通消费者而言,它仍然可能是一个陌生概念。
Visa调查所反映的兴趣,指向了更广泛的支付需求:日常消费、旅行支付和跨境转账。
这些场景有一个共同点——用户并不一定关心区块链如何运行,他们更在意付款是否方便、到账是否及时、费用是否合理,以及资金出了问题能否得到处理。
这也意味着,稳定币正在面对一场不同于加密交易的竞争。
在交易市场里,用户可能为了交易效率主动学习钱包、网络和转账规则;在日常支付中,消费者往往期待的是打开熟悉的应用、完成付款,然后离开。
如果使用稳定币需要先理解一整套陌生流程,它就很难成为普通人的支付习惯。
16%与近50%,中间隔着什么?
过去一年实际使用率为16%,未来五年潜在使用意愿接近一半。两者衡量的是不同指标,不能简单视为同一群体的转化漏斗,但它们仍然显示出潜在兴趣与现实使用之间的距离。
这段距离,至少受到三个因素影响。
第一,支付入口是否足够简单。
如果用户需要先购买稳定币、选择区块链网络、确认钱包地址,再学习转账流程,使用门槛就会限制普及。稳定币要扩大用户范围,需要逐渐融入熟悉的支付体验。
第二,商户和服务渠道是否足够广泛。
持有稳定币并不等于能够直接用它消费。商户接受度、法币兑换渠道、当地监管要求和支付服务覆盖范围,都会影响用户是否能在真实场景中使用。
第三,消费者是否信任资金安全。
这是调查中尤其值得关注的一点。欺诈和骗局担忧被列为采用稳定币的首要障碍,说明支付便利性并不是消费者唯一考虑的问题。
如果一种支付方式能让资金快速转移,却不能让用户清楚了解风险和救济渠道,那么速度优势未必足以说服更多人采用。
只有6%了解运作方式,风险认知成了短板
稳定币这个名称容易让人产生一种直觉:既然价格相对稳定,就意味着资金也很安全。
但价格稳定与资金安全,是两个不同的问题。
不同稳定币在储备资产、赎回安排、发行机制和风险管理上可能存在明显差异。即使产品的目标是锚定美元,也不代表它与银行存款完全相同,更不代表所有发行方都具有相同的偿付能力和保障机制。
此外,稳定币的使用还可能涉及钱包安全、钓鱼链接、假冒平台以及不可逆转账等风险。
对于普通消费者而言,真正需要知道的,不一定是所有技术细节,而是几个更实际的问题:
稳定币由谁发行,储备资产如何管理?
如果需要兑换成法币,能否按预期完成赎回?
转账到错误地址或遭遇诈骗后,有没有补救渠道?
使用的钱包和支付平台,究竟提供哪些安全保障?
仅有6%的受访者准确了解稳定币的运作方式,并不能单独证明认知不足就是采用率偏低的唯一原因,但它确实凸显了一个现实问题:如果用户无法理解自己正在使用什么产品,就很难建立稳定、持续的使用习惯。
支付工具的信任,不仅来自它正常运行时有多方便,也来自出现问题时,用户知道自己还有什么选择。
跨境转账,可能更容易体现稳定币的价值
日常消费、旅行支付和跨境转账都可能成为稳定币的应用场景,但它们的落地难度并不相同。
日常消费需要大量商户接受,并提供足够自然的支付体验。旅行支付需要覆盖不同地区的支付网络,同时处理兑换和资金使用问题。
跨境转账则提供了另一种可能。
传统跨境汇款可能涉及多个中间机构、不同银行的处理时间和汇兑成本。稳定币可以在部分场景下提供不同的资金转移路径,减少某些中间环节。
不过,这不意味着稳定币转账必然更便宜、更快。实际成本仍取决于区块链网络费用、法币出入金渠道、兑换价差、合规要求以及收款方能否顺利使用资金。
真正值得关注的,是稳定币能否在具体的跨境支付路径中形成可验证的效率优势。
如果资金转移更方便,兑换渠道可靠,合规和安全问题也能得到妥善处理,那么稳定币就有机会从加密交易的基础设施,延伸到更广泛的支付网络。
下一阶段,不能只看有多少人表示感兴趣
Visa调查反映的是消费者的使用意愿、认知和担忧,并不能直接预测未来五年的实际采用率。
要判断稳定币是否真正走向大众市场,可以继续观察三个信号。
一是实际支付是否增长。
除了交易所中的稳定币交易和资金调拨,还需要关注稳定币在真实消费、旅行付款和跨境汇款中的使用情况。
二是支付入口是否变得更自然。
如果用户可以通过熟悉的钱包、支付应用或商户系统完成稳定币支付,而不必自行处理复杂的链上操作,采用门槛才有机会下降。
三是信任机制是否跟上。
储备披露、赎回安排、反诈骗措施、合规体系和争议处理能力,都将影响消费者是否愿意长期使用稳定币,而不是只尝试一次。
这些指标比单纯的潜在使用意愿更接近实际的市场进展。
稳定币要争取的,是普通消费者的信任
近半数亚太消费者表示未来五年可能使用稳定币,说明这种支付方式已经引起更广泛的关注。但过去一年实际使用率为16%,而准确了解其运作方式的受访者只有6%,也提醒市场:兴趣并不等于采用,价格稳定也不等于风险消失。
稳定币未来的增长,不只取决于区块链技术能否提高转账效率,还取决于发行方、支付平台和服务渠道能否把复杂的金融与技术机制,转化为普通用户可以理解的体验。
对消费者来说,最重要的可能不是稳定币运行在哪条链上,而是付款能否完成、资金能否兑换,以及遇到问题时是否有明确的解决路径。
当稳定币不再要求用户先成为加密技术的熟练使用者,才能完成一次普通支付时,它才真正接近大众市场。
#稳定币 #Visa #亚太市场 #跨境支付 #数字支付 #加密金融