



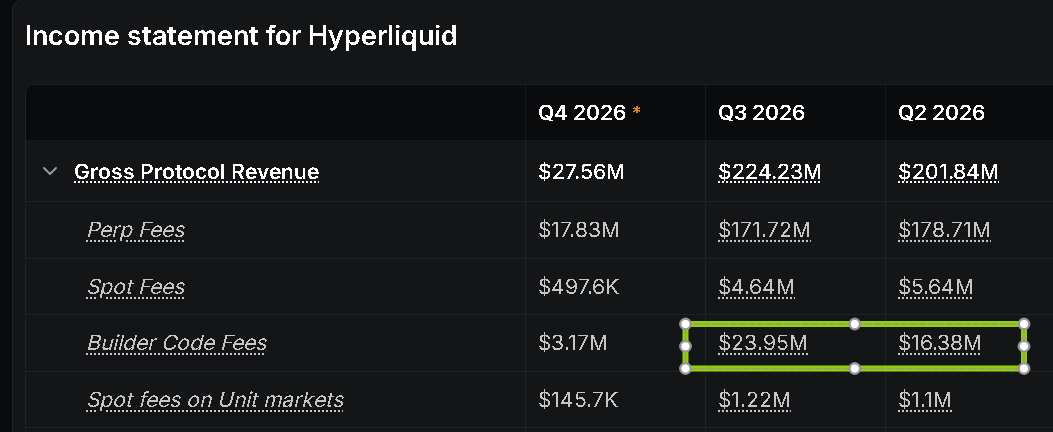
Dans les chiffres de revenus de Hyperliquid au troisième trimestre, un poste de dépenses se distingue par sa forte hausse : les frais de code des builders (Builder Code Fees), qui sont passés de 16,38 millions de dollars au deuxième trimestre à 23,95 millions.
Cela représente une hausse de 7,57 millions de dollars en un trimestre, soit environ 46,2 % par rapport au trimestre précédent.
Il faut préciser que cette somme est reversée à des applications tierces. Par exemple, fomo utilise Hyperliquid comme infrastructure sous-jacente pour ses contrats on-chain. Lorsque les utilisateurs effectuent des transactions sur fomo, une partie des frais est perçue par fomo, tandis que l’autre correspond aux frais de transaction sur l’infrastructure sous-jacente, prélevés par Hyperliquid.
Les utilisateurs restent sur la plateforme qu’ils connaissent, fomo leur fournit un point d’accès aux transactions et Hyperliquid assure l’exécution en arrière-plan. Chacun perçoit ses propres frais : tout le monde y gagne.
I. Comment fonctionne concrètement cette activité
Pour une plateforme qui détient déjà le portefeuille ou la plateforme de trading de ses utilisateurs, proposer des contrats perpétuels ne signifie pas qu’elle doit construire de toutes pièces un marché complet.
Elle peut se connecter au marché de liquidité déjà disponible sur Hyperliquid et se concentrer sur son interface utilisateur, l’expérience liée aux comptes et ses outils de trading.
Pour Hyperliquid, cela signifie également qu’il n’est pas nécessaire que tous les utilisateurs passent d’abord par sa propre interface de trading.
Un utilisateur peut simplement ouvrir l’application qu’il utilise déjà pour effectuer une transaction — qu’elle soit décentralisée ou non — mais l’ordre sera finalement exécuté sur Hyperliquid.
Au troisième trimestre, cette activité a généré 23,94 millions de dollars de frais. Sur la période de plus d’un an couverte par ce tableau, elle figure parmi les activités les plus stables de Hyperliquid.
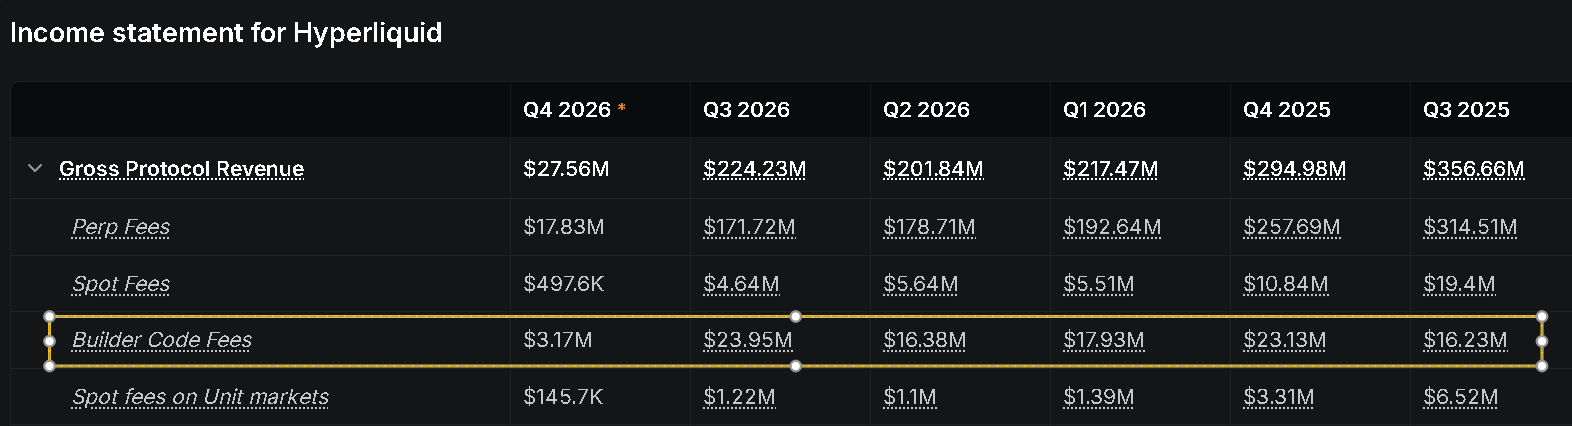
Dans les données trimestrielles de DeFiLlama, les frais de builder apparaissent à la fois dans les revenus et dans les coûts ; cela mérite également une explication.
Cela indique à qui reviennent les frais : lorsque l’application effectue une transaction via Hyperliquid, les frais supplémentaires perçus lui reviennent en définitive.
Il s’agit d’une relation économique différente de celle où Hyperliquid prélèverait de l’argent sur ses revenus existants pour subventionner les développeurs.
Hyperliquid ne conserve pas les revenus de ces frais supplémentaires. Les revenus perçus par le protocole proviennent des frais de base générés par les transactions effectuées via ces applications. Ils sont inclus dans le total des frais sur contrats du protocole et ne sont pas comptabilisés séparément.
II. Quelles applications ont contribué à ces revenus ?
À mes yeux, le plus remarquable est que les applications à l’origine de ces frais ne sont pas restées les mêmes d’un trimestre à l’autre.
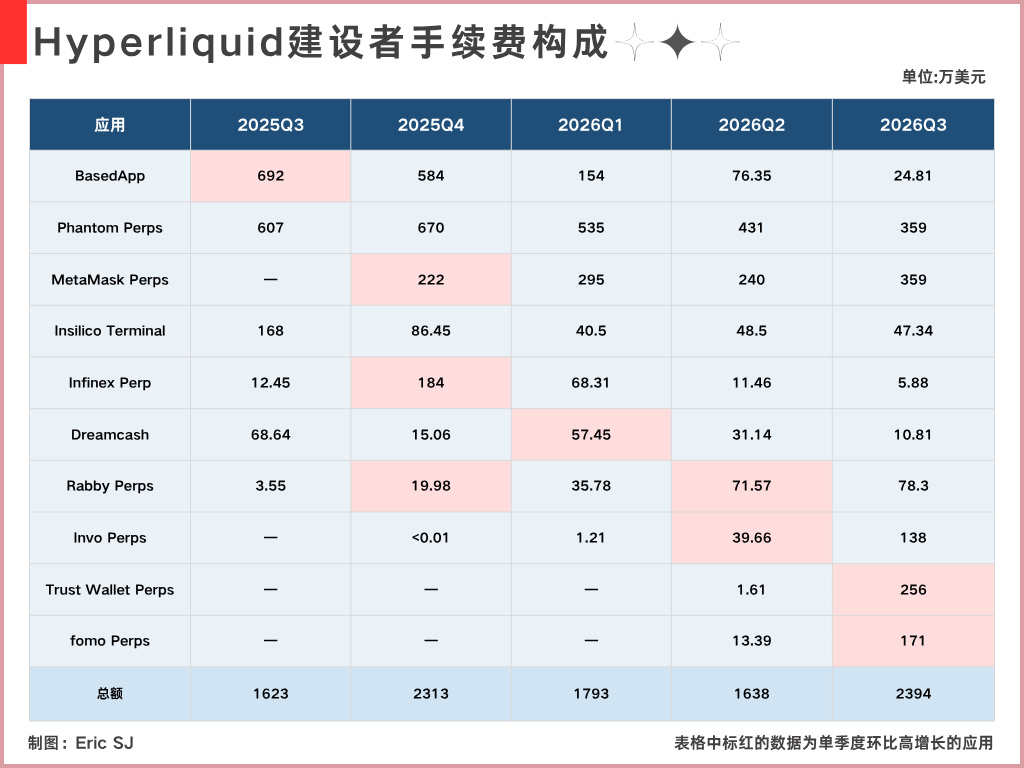
La majeure partie de la hausse des frais de builder au T3 provient de Trust Wallet, fomo, MetaMask et Invo ;
Trust et Fomo, en particulier, ont enregistré une croissance spectaculaire par rapport au deuxième trimestre, tandis que des plateformes déjà établies comme Phantom et Based ont vu leurs revenus baisser au troisième trimestre. Au troisième trimestre de l’an dernier, BasedApp et Phantom avaient généré respectivement 6,92 et 6,07 millions de dollars de frais de builder, soit environ 12,99 millions au total — l’équivalent de 80 % du total des frais de builder de ce trimestre-là.
Au troisième trimestre de cette année, BasedApp n’a généré qu’environ 248 100 dollars et Phantom est tombé à 3,59 millions de dollars. Ensemble, ils totalisent environ 3,84 millions de dollars, soit quelque 16 % du total trimestriel.
Si, au cours de l’année écoulée, cette activité de Hyperliquid a principalement dépendu de ces deux applications, elle aurait également été exposée à une forte pression à la baisse.
Heureusement, ces frais semblent se situer dans des fourchettes similaires, même si leur composition évolue constamment.
Cette distinction est directement liée à la façon dont nous comprenons la pérennité des revenus.
Si tous les revenus dépendent d’une seule application en vogue, toute baisse de popularité de celle-ci pèsera directement sur ces revenus, qui seront alors vulnérables.
Ce que l’on constate aujourd’hui, c’est que, tandis que les revenus des applications déjà présentes diminuent, d’autres points d’accès continuent d’augmenter le volume des frais perçus et affichent une forte croissance.
III. Une nouvelle source de revenus : le partage des revenus des réserves en USDC
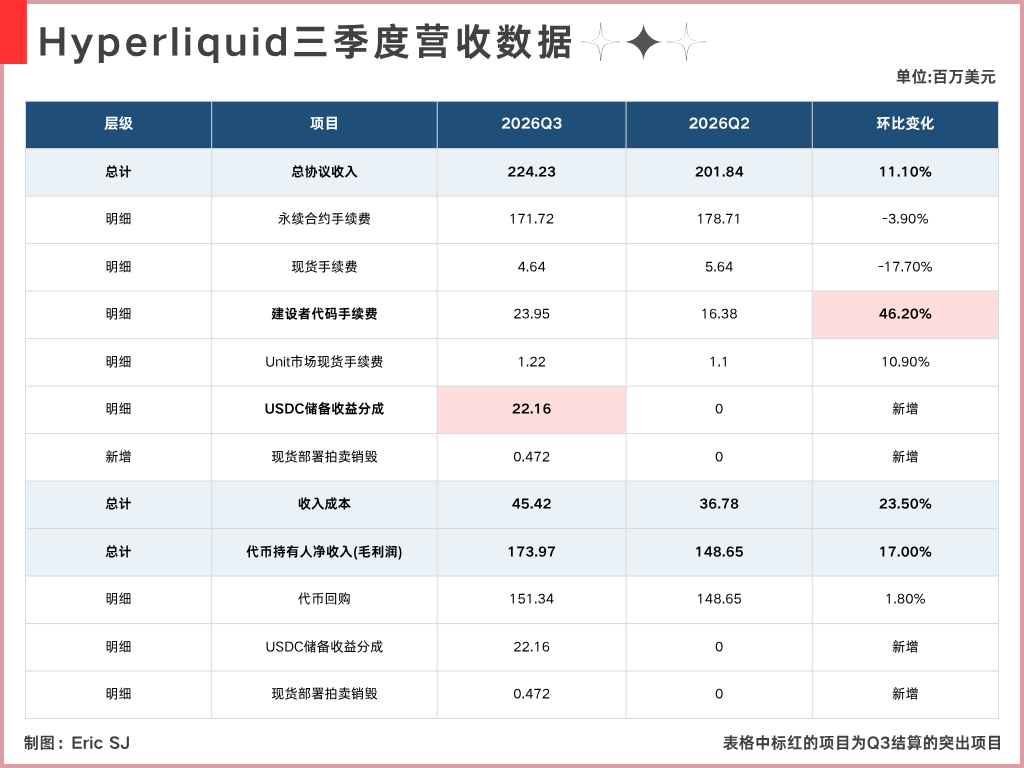
Comme le montre le graphique ci-dessus, une nouvelle source de revenus est apparue pour Hyperliquid au troisième trimestre : le partage des revenus des réserves en USDC, qui revient au protocole lui-même.
Dans le tableau de DeFiLlama, cette ligne est intitulée « AQAv2 · Rendement de l’USDC ». Le montant indiqué pour le troisième trimestre est de 22,16 millions de dollars, contre zéro au deuxième trimestre.
Il ne s’agit pas de frais supplémentaires payés par l’utilisateur lorsqu’il effectue une transaction, mais du partage des revenus générés par les réserves en dollars adossées à l’USDC.
Selon les informations officielles, la part revenant au protocole correspond à environ 90 % des revenus des réserves après ajustement des coûts. Conformément aux règles, les revenus concernés sont versés à l’Assistance Fund pour soutenir les rachats $HYPE .
Pour Hyperliquid et Circle, c’est également une situation gagnant-gagnant.
Plus frappant encore, ces nouveaux revenus représentent presque à eux seuls la totalité de la hausse des revenus entre les deuxième et troisième trimestres.
Si l’on exclut temporairement cette part, le total des revenus indiqué pour le troisième trimestre s’élève à 202,07 millions de dollars, soit une hausse d’environ 0,1 % par rapport au deuxième trimestre — pratiquement stable. Les nouveaux revenus des réserves ont nettement modifié la présentation des résultats trimestriels.
En résumé, à mes yeux, le changement le plus net pour Hyperliquid au troisième trimestre est l’élargissement notable de ses sources de revenus.
1. Davantage d’applications tierces ont perçu davantage de frais de builder,
2. Le protocole commence également à percevoir une part des revenus des réserves en USDC
Mais le problème existe aussi dans l’autre sens : sans ces revenus supplémentaires (en particulier les revenus des réserves en USDC), le chiffre d’affaires du troisième trimestre aurait suivi une tendance négative. De plus, le marché des cryptomonnaies s’est globalement redressé au troisième trimestre. Selon la logique habituelle, le sentiment du marché aurait donc dû lui aussi s’améliorer quelque peu. Or, les revenus de l’activité principale n’ont pas augmenté en conséquence. C’est une évolution des données qui me laisse quelque peu perplexe.
Ci-dessus