



#FedMinutesFocusOnOctoberPause
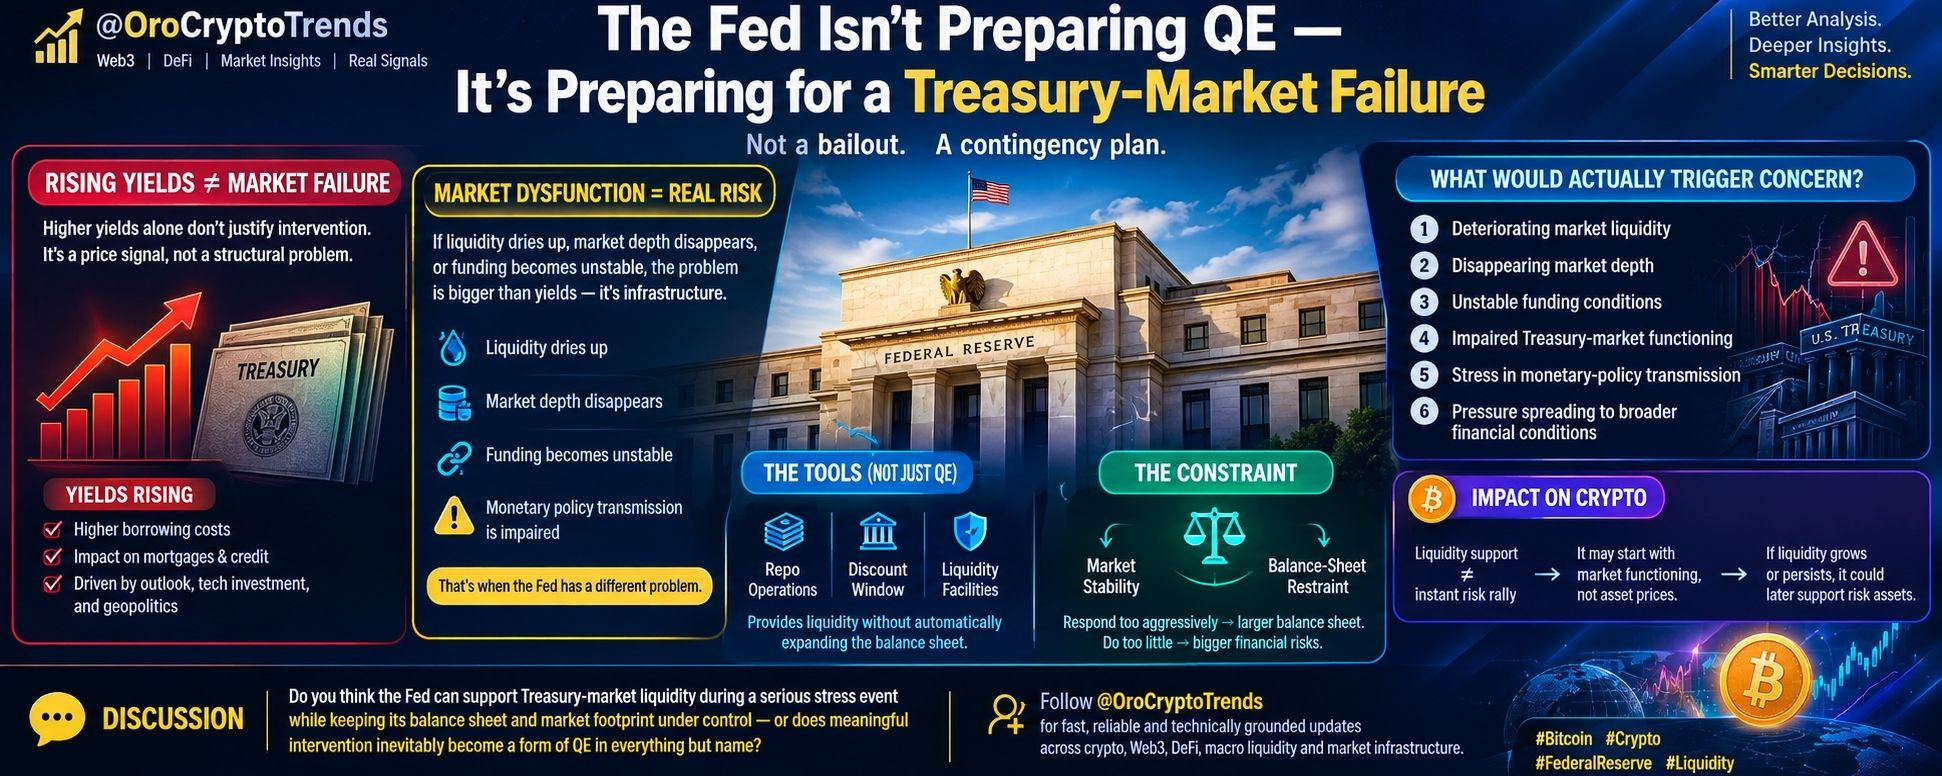
La Fed ne prépare pas un assouplissement quantitatif (QE) — Elle se prépare à une défaillance du marché des Treasuries
La partie la plus intéressante des dernières minutes de la Fed n’est pas que les responsables aient discuté de tensions sur le marché des Treasuries.
C’est pourquoi ils réfléchissent à la réponse avant qu’une dysfonction complète ne se déclare.
Les minutes de la réunion de la Réserve fédérale des 15 et 16 septembre, publiées le 7 octobre, indiquaient que quelques participants estimaient qu’il était important de planifier en prévision de tensions sur le marché des Treasuries.
Mais il existe une distinction cruciale ici :
Prévoir une intervention n’est pas la même chose que l’annoncer.
Et je pense que cette distinction passe inaperçue.
Le problème d’infrastructure derrière les gros titres
Le marché des titres du Trésor n’est pas un marché financier comme les autres.
Il est au cœur d’une grande partie du système financier mondial.
Les titres du Trésor influencent les coûts de financement, les garanties, les prêts hypothécaires, les produits dérivés, les bilans bancaires et les conditions financières au sens large.
Il y a donc une différence importante entre :
« Les rendements des titres du Trésor augmentent. »
et
« Le marché des titres du Trésor ne fonctionne plus correctement. »
À eux seuls, des rendements plus élevés ne donnent pas automatiquement à la Fed une raison d’intervenir.
Mais si la profondeur du marché se détériore, que la liquidité disparaît, que le financement devient instable ou que des dysfonctionnements commencent à entraver la transmission de la politique monétaire, la nature du problème change.
À ce stade, la Fed ne se contente pas d’observer l’évolution des taux d’intérêt.
Il s’agit de gérer les risques liés aux infrastructures de marché.
C’est pourquoi il importe de prêter attention au discours sur la stratégie, la communication et les outils.
Le point que je surveille de près
La Fed semble réfléchir à la manière de réagir aux dysfonctionnements du marché tout en limitant sa présence sur le marché des titres du Trésor.
Cela crée un arbitrage délicat en matière de politique économique :
Stabilité des marchés ↔ maîtrise du bilan
Si la Fed réagit vigoureusement en achetant des actifs à grande échelle, son bilan peut considérablement augmenter.
Mais si les responsables refusent d’intervenir lorsque les dysfonctionnements du marché des titres du Trésor menacent la stabilité financière au sens large, les conséquences pourraient être bien plus importantes.
La première intervention ne doit donc pas nécessairement prendre la forme d’un assouplissement quantitatif classique.
Les facilités et opérations de liquidité, comme les mécanismes de repo ou le guichet d’escompte, peuvent remédier à certains problèmes de financement et de liquidité sans pour autant équivaloir au lancement d’un nouveau programme d’achats de titres du Trésor à grande échelle.
Cette distinction compte.
Le signal à contre-courant
Selon moi, le signal le plus important n’est pas :
« La Fed se prépare à lancer un assouplissement quantitatif. »
Rien dans ce compte rendu ne prouve que la Fed a décidé de relancer l’assouplissement quantitatif ou de procéder à des achats d’urgence de titres du Trésor.
Le signal le plus intéressant est le suivant :
La Fed veut savoir exactement où se situe le seuil d’intervention avant qu’il ne soit atteint.
C’est de la gestion des risques.
Imaginez que vous conceviez un système d’alimentation électrique de secours.
Il n’est pas nécessaire que le réseau électrique se soit déjà effondré pour décider où installer les générateurs de secours, qui les activera et quelle capacité vous êtes prêt à déployer.
La Fed semble réfléchir à la manière de résoudre le problème équivalent pour le bon fonctionnement du marché des titres du Trésor.
Cela me montre que l’architecture de la réponse mérite plus d’attention que le gros titre.
Qu’est-ce qui déclencherait réellement des inquiétudes ?
Je surveillerais les rouages du marché plutôt que de me contenter de suivre les rendements des titres du Trésor.
Par exemple :
- une détérioration de la liquidité du marché
- une disparition de la profondeur du marché
- des conditions de financement instables
- le marché des titres du Trésor fonctionne mal
- des tensions qui commencent à entraver la transmission de la politique monétaire
- des tensions qui se répercutent sur les conditions financières au sens large
Un rendement plus élevé est un prix de marché.
Les dysfonctionnements sont un problème d’infrastructure.
Ce n’est pas la même chose.
Ce que cela ne prouve PAS
Gardons une analyse rigoureuse.
Le compte rendu ne prouve pas que :
❌ Un assouplissement quantitatif se profile.
❌ La Fed prépare un plan de sauvetage du marché des titres du Trésor.
❌ Une crise du marché des titres du Trésor a déjà commencé.
❌ Le Bitcoin doit immédiatement s’envoler.
❌ Les actifs risqués en bénéficieront à coup sûr.
❌ La Fed a abandonné ses objectifs en matière de bilan.
Ces conclusions iraient au-delà des éléments disponibles.
Neel Kashkari, président de la Fed de Minneapolis, a également déclaré que le marché des titres du Trésor lui semblait fonctionner normalement et qu’il ne voyait actuellement aucune raison pour la Fed d’intervenir.
C’est un contexte important.
Il y a une différence entre prévoir une intervention et réagir activement à une crise.
Pourquoi les cryptos devraient s’en préoccuper
C’est là que je trouve la discussion sur les cryptos plus intéressante.
Les traders crypto ramènent souvent toute discussion sur la liquidité des banques centrales à :
Liquidités de la Fed → appétit pour le risque accru → hausse du Bitcoin.
C’est trop simpliste.
Le mécanisme de transmission compte.
Si la Fed finit par fournir des liquidités en raison de véritables dysfonctionnements du marché, son objectif initial pourrait être d’en rétablir le bon fonctionnement, et non de stimuler le prix des actifs.
Mais si le soutien à la liquidité devient suffisamment important ou persiste assez longtemps, ses effets plus larges sur les marchés financiers pourraient finir par concerner les actifs risqués.
C’est un effet de second ordre, pas une opération sur le Bitcoin garantie.
Et c’est précisément sur cette distinction que, selon moi, une meilleure analyse doit s’appuyer.
La vraie question
Le marché ne devrait pas se focaliser sur :
« La Fed va-t-elle faire tourner la planche à billets ? »
La meilleure question est :
« À partir de quel moment les dysfonctionnements du marché des titres du Trésor deviennent-ils assez graves pour contraindre la Fed à déployer ses outils de liquidité ? »
C’est ce seuil que je surveillerais.
Car dès que le marché obligataire le plus important au monde cesse véritablement de fonctionner sans heurts, le débat sur les politiques à mener évolue très rapidement.
Pensez-vous que la Fed puisse soutenir la liquidité du marché des titres du Trésor lors d’un épisode de fortes tensions, tout en maîtrisant la taille de son bilan et sa présence sur le marché ? Ou bien toute intervention significative finit-elle inévitablement par prendre la forme d’un assouplissement quantitatif, quel que soit le nom qu’on lui donne ?