

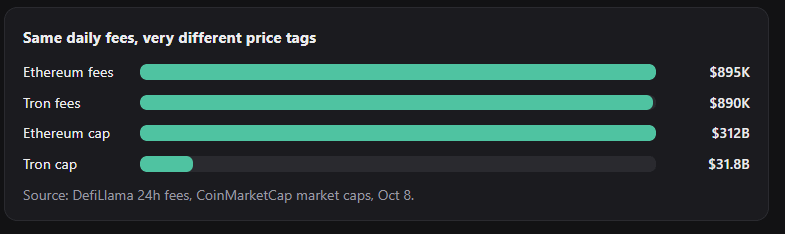
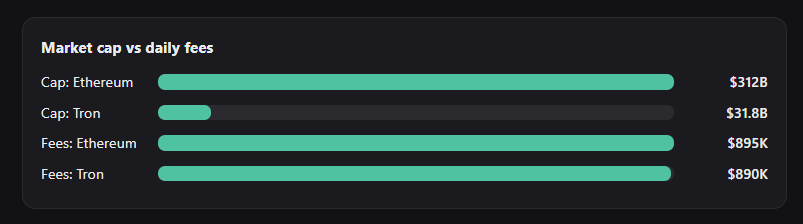
Sur une période de 24 heures, Ethereum a généré environ 895 000 $ de frais. Tron en a généré 890 000 $.
L’un est valorisé à 312 milliards de dollars. L’autre, à 31,8 milliards.
Les mêmes frais, un prix 10 fois plus élevé. Alors, qu’est-ce que le marché paie réellement ?
Cela ne signifie pas que Tron est bon marché ou qu’Ethereum est cher. Les frais ne font pas tout. Mais cela nous apprend quelque chose : la capitalisation boursière reflète ce que les gens croient. Les frais reflètent ce qu’ils paient réellement.
J’ai donc fait quelque chose de simple. J’ai pris les 10 premiers du classement actuel et posé à chacun les mêmes quatre questions :
D’où vient l’argent ? Qui le garde ? Qui l’utilise vraiment ? Les partenariats donnent-ils des résultats concrets ?
Pas une liste d’achats. Une carte montrant où le récit concorde avec les chiffres, et où ce n’est pas le cas.
1 · Bitcoin · 1,65 T$
Le coût de la sécurité est payé par le prix, pas par les frais
Bitcoin n’est pas une entreprise, alors ne le jugez pas comme telle. Sa valeur repose sur la rareté et la demande : près de 103 Md$ d’actifs dans les ETF, et 197 entreprises cotées qui en détiennent.
Mais regardons ce qui assure la sécurité du réseau. En septembre, les frais s’élevaient à 87,53 BTC, soit environ 0,63 % des récompenses des mineurs. Environ 7 M$ pour le mois (d’après mes calculs).
Les 99,37 % restants provenaient de la subvention de bloc : des bitcoins nouvellement créés, qui ne valent que ce que le marché est prêt à payer.
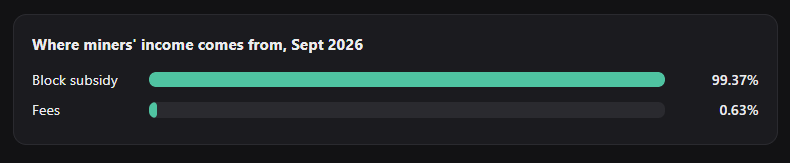
À long terme, la sécurité de Bitcoin dépend du maintien de son prix. C’est cela qu’il faut surveiller.
2 · Ethereum · 312 Md$
Un usage réel, une couche de base peu rémunératrice
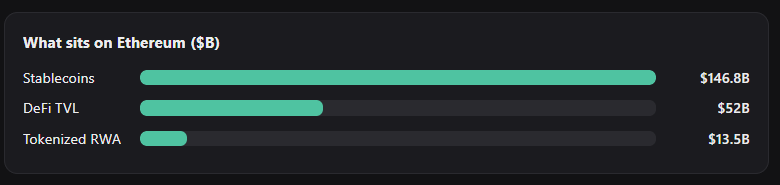
Ethereum héberge 146,8 Md$ de stablecoins, 52 Md$ dans la DeFi et 13,5 Md$ d’actifs du monde réel tokenisés. L’usage est bien réel. Mais le réseau principal lui-même n’a généré qu’environ 376 000 $ de revenus sur 24 heures, car la majeure partie de l’activité s’est déplacée vers les solutions de couche 2.
Les institutions s’y intéressent aussi : l’ETF de staking de BlackRock est passé d’un apport initial de 107 M$ à plus de 250 M$ lors de sa première semaine. Pourtant, les ETF spot sur l’ETH ont également connu une série de sorties de fonds de 17 jours (environ 708 M$). C’est bien réel, mais inégal.
Ethereum est la plateforme. La question est de savoir quelle part des revenus il conserve.
3 · Tether · 184 Md$Le projet le plus rentable ici. Les détenteurs n’en reçoivent rien.
Tether a réalisé environ 1,5 Md$ de bénéfice d’exploitation au T2, principalement grâce aux intérêts sur les bons du Trésor. L’entreprise détient les réserves qui garantissent l’USDT et conserve les intérêts. Les détenteurs d’USDT ne reçoivent rien de plus : ils détiennent une créance de 1 $, pas une part de Tether.
Le détail que je surveillerais : la réserve de sécurité a été divisée par deux en un trimestre.
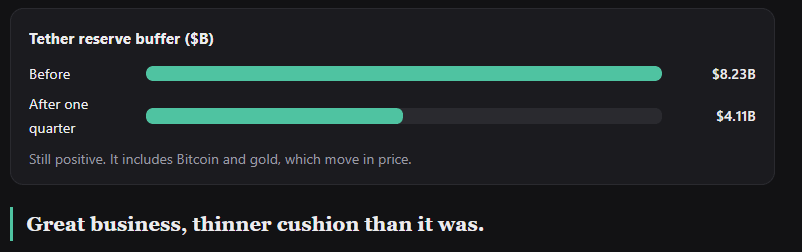
Tether a engrangé environ 1,5 Md$ au T2, et les détenteurs d’USDT n’en ont rien reçu. Est-ce un défaut ou simplement le fonctionnement d’un stablecoin ?
4 · BNB · 102 Md$La destruction est bien réelle. La preuve des profits, non.
La destruction de juillet a retiré 1 615 827 BNB (environ 931,7 M$). L’offre est désormais de 133,17 M et se dirige vers les 100 M. Mais cette destruction est déterminée par une formule, et non financée par une source de revenus vérifiée. C’est une réduction de l’offre, pas une preuve de profit. Les profits de Binance ne sont pas publics, je ne peux donc pas les vérifier.
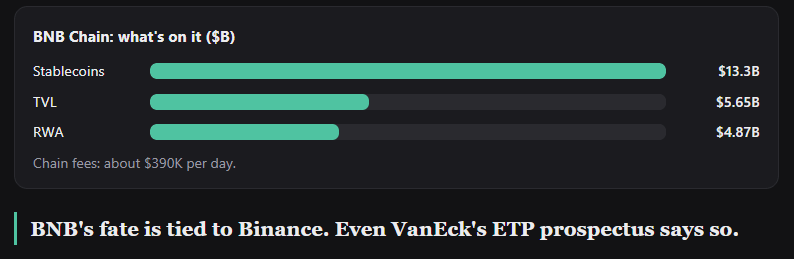
La destruction de jetons est bien réelle, la preuve des profits ne l’est pas. Une offre en baisse a-t-elle de l’importance si personne ne peut vérifier les profits qui la justifient ?
5 · XRP · 88 Md$
Le récit prend de l’ampleur. Les revenus du registre, eux, non.
Les annonces institutionnelles sont bien réelles : Ondo, JPMorgan Kinexys et Mastercard ont réglé des bons du Trésor tokenisés sur XRPL en moins de cinq secondes. Mais le règlement est passé par RLUSD, avec seulement une fraction de XRP pour les frais. Les revenus de la blockchain XRPL se sont élevés à 1 027 $ sur 24 heures.
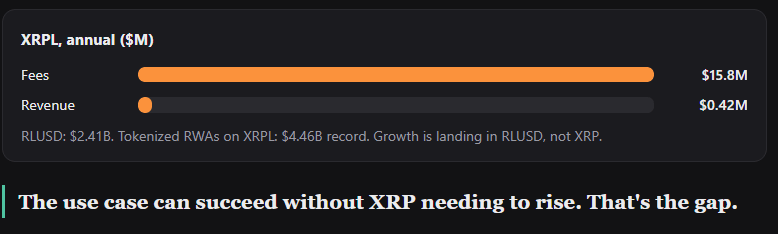
Le cas d’usage peut réussir grâce à RLUSD sans que le XRP ne monte. Si c’est le cas, à qui s’adresse réellement ce récit ?
6 · USDC · 73,7 Md$
Qui garde les intérêts ?
Les revenus de Circle au T2 s’élevaient à 701 M$, presque entièrement issus des intérêts sur les réserves. Mais 410 M$ ont été versés aux partenaires de distribution, principalement Coinbase. Environ 61,5 centimes de chaque dollar de réserve quittent Circle.
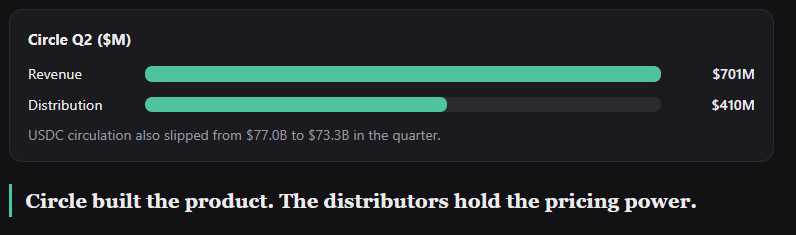
61,5 centimes de chaque dollar de réserve quittent Circle. À qui appartient réellement l’activité USDC : à Circle ou à Coinbase ?
7 · Solana · 67,7 Md$
Les applications rapportent plus que la blockchain
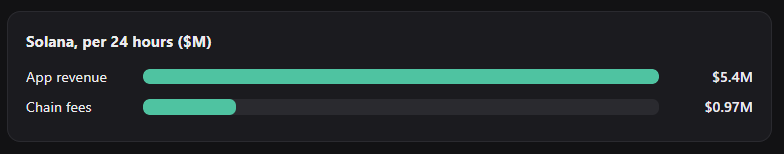
Solana compte 3,39 M d’adresses actives, 16,3 Md$ en stablecoins et 6,45 Md$ de TVL. Les frais de la blockchain s’élevaient à 970 000 $, mais les applications ont généré 5,4 M$ en une journée. L’argent se gagne au-dessus de la blockchain, pas par elle.
USDPT de Western Union a été lancé sur Solana en mai, puis a été ajouté à un portefeuille Visa dans 37 marchés en août. Un véritable canal de distribution. Je n’ai pas encore trouvé de données sur les volumes.
Les tuyaux fonctionnent. La preuve, c’est le volume, et il n’est pas public.
Les applications génèrent 5,4 M$ par jour, la blockchain 0,97 M$. Préféreriez-vous posséder la route ou les commerces qui la bordent ?
8 · TRON · 31,8 Md$
L’autoroute du dollar
Dans les marchés émergents, les gens utilisent Tron pour transférer des USDT. C’est pourquoi les frais sont bien réels : quelqu’un les paie pour envoyer des dollars. L’USDT représente 97,77 % des 94,8 Md$ de stablecoins sur Tron.
Réserves : TRON DAO annonce 604 M$ de revenus au T1, bien au-dessus du rythme annualisé de DefiLlama. Les définitions diffèrent, j’ai donc retenu le chiffre prudent. Le T1 a également été marqué par une inflation nette (+70,5 M TRX), et le projet dépend fortement de l’USDT et de son fondateur.
Une piste de recherche, pas une recommandation.
De vrais frais, mais une dépendance à l’USDT et à son fondateur. Est-ce un avantage concurrentiel ou un point de défaillance unique ?
9 · Hyperliquid · 22,2 Md$
Le seul endroit où les revenus se répercutent visiblement sur le jeton
429 M$ de revenus jusqu’à la mi-septembre, le chiffre le plus élevé du classement de CoinGecko. Environ 99 % des frais éligibles sur les contrats perpétuels vont au fonds d’assistance, qui rachète des HYPE. Un vote de juin y a également affecté environ 90 % du rendement net des réserves en USDC. Le premier versement s’élevait à environ 14,58 M$.
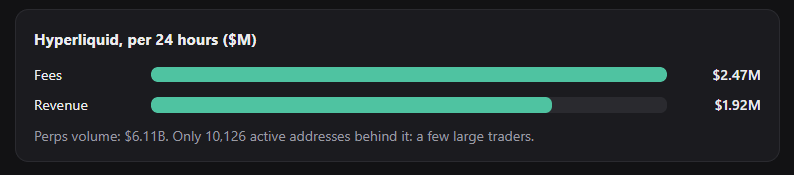
Les risques sont les fluctuations du volume (en baisse de 16 % sur la semaine) et les déblocages de jetons de l’équipe. Les chiffres de l’offre diffèrent aussi : 254,29 M (CMC) contre 298,68 M (Hyperliquid, fin août).
La captation de valeur la plus évidente du top 10. C’est aussi celle qui dépend le plus du volume.
La captation de valeur la plus évidente ici, mais seulement 10 126 adresses actives derrière. Est-ce un atout ou un avertissement ?
10 · Zcash · 21 Md$
Un usage marqué de la confidentialité, une année mouvementée
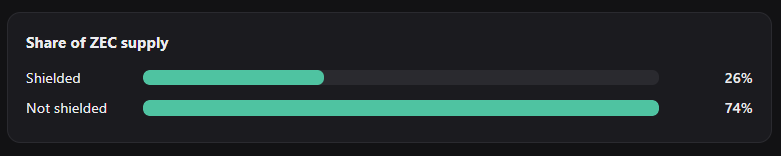
Environ 4,4 M de ZEC, soit près de 26 % de l’offre, sont protégés. C’est la meilleure donnée du projet. Frais indisponibles, et de toute façon, ils reviennent aux mineurs.
Cette année : l’équipe d’Electric Coin Company est partie en janvier, une faille critique dans Orchard a été divulguée en juin (le cours a touché un plancher proche de 410 $), puis le correctif Ironwood a été déployé. Depuis, le ZEC a été multiplié par environ trois, atteignant 1 241 $. L’ETF de Grayscale a commencé à être négocié le 25 août.
Une forte hausse du cours après une alerte au niveau du consensus. Gardez les deux faits à l’esprit.
Le test des partenariats
Les nouveaux partenariats comptent. Ceux qui sont opérationnels comptent davantage.
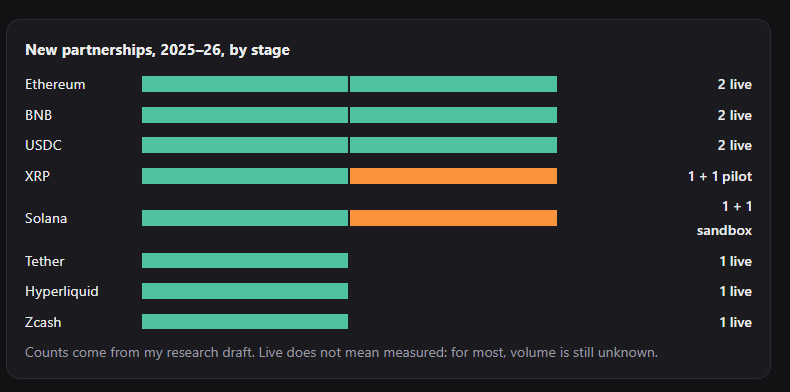
On pourrait être tenté de compter : plus il y a de nouveaux partenaires, mieux c’est. Je compterais autrement. Un partenariat annoncé est une promesse. Un partenariat opérationnel est un fait. Et un partenariat assorti d’un volume mesurable constitue une preuve.
Voici où en sont les 10 premiers pour les nouveaux partenariats (2025–26), répartis par étape. Le vert indique qu’ils sont opérationnels. L’orange indique un projet pilote ou un bac à sable.
Et maintenant, la question la plus importante : à quelle vitesse une annonce devient-elle concrète ? J’en ai vérifié deux.
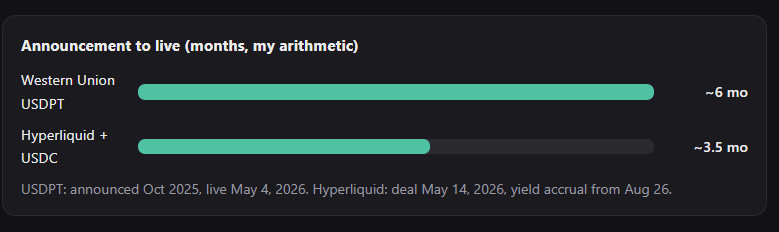
Ce que je surveille, ce n’est donc pas le nombre d’annonces. C’est l’écart entre « annoncé » et « opérationnel », puis entre « opérationnel » et « volume ».
Ce que j’en retiens
Trois tendances se dégagent. La rentabilité et la valeur pour les détenteurs sont deux choses différentes (Tether, USDC). De solides partenariats peuvent contourner un jeton au lieu de passer par lui (XRP, USDC). Et les liens les plus évidents entre argent et jeton sont rares (Hyperliquid, Tron).
Tron et Hyperliquid sont mes pistes de recherche. Pour XRP, le récit va plus vite que le registre. Rien de tout cela ne constitue une prévision de prix.
Voici la question à laquelle je ne peux pas encore répondre : si votre cryptomonnaie préférée cessait de faire parler d’elle demain, son réseau continuerait-il à générer des revenus ?
#CryptoResearch #CryptoFundamentals #onchaindata #Stablecoins #Hyperliquid