#美联储纪要聚焦10月暂停加息
En une semaine, la probabilité d’une hausse des taux en octobre est passée de 51 % à 19 %, mais le compte rendu de la Fed indique pourtant une tout autre direction 🦖
⚡ 有大动静群里说
Le compte rendu de la réunion de septembre de la Fed, publié le 7 octobre, a mis au grand jour les divergences du marché. Parmi les 18 responsables ayant soumis des prévisions économiques, 16 estiment qu’il faudra encore relever les taux une fois cette année. Autrement dit, la hausse du 16 septembre n’était pas la dernière de ce cycle.
Mais le document ne précise pas si cette deuxième hausse aura lieu lors de la réunion du 28 octobre ou de celle du 9 décembre 📅
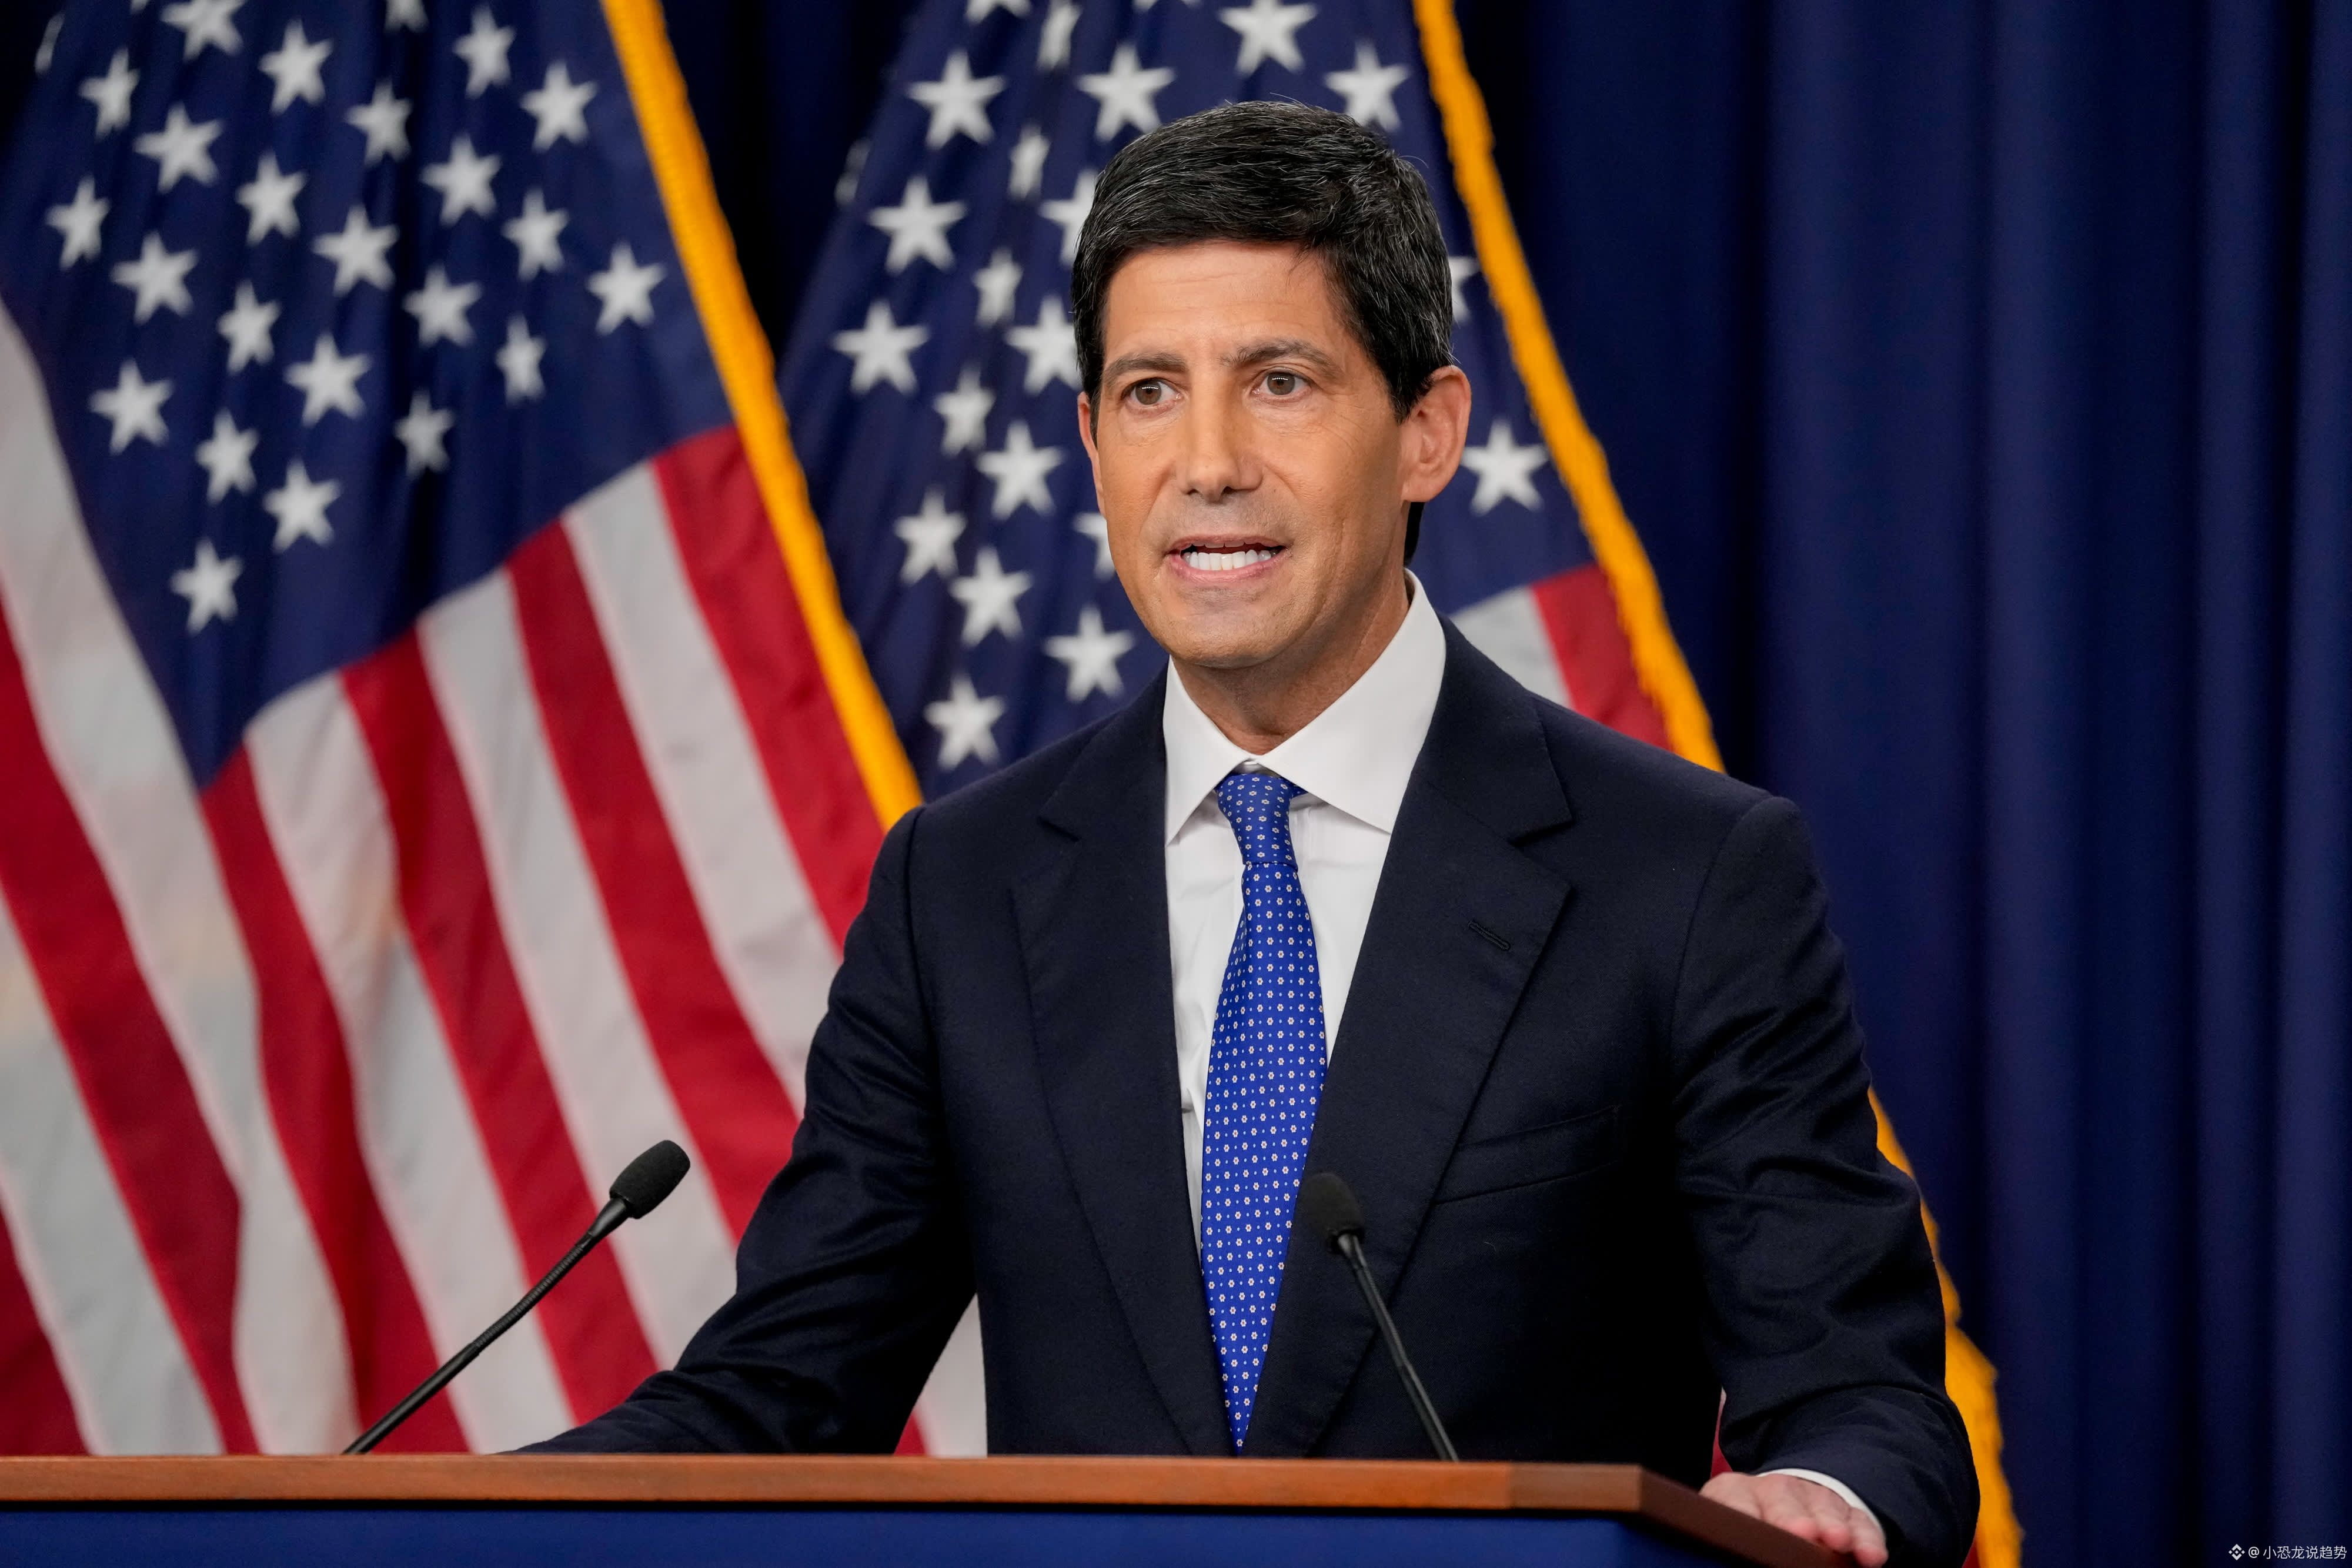
Revenons d’abord sur le contexte. Le 16 septembre, la Fed a relevé son taux directeur de 25 points de base, à 3,75 %–4,00 %. C’était sa première hausse depuis juillet 2023, et la décision a été adoptée à l’unanimité. Le compte rendu indique que « la plupart des participants estimaient qu’une nouvelle hausse d’un cran avant la fin de l’année pourrait être appropriée ». Lors de sa conférence de presse, le président Warsh a décrit cette décision comme le retrait d’une dose de soutien. Depuis sa prise de fonctions en mai, il n’a pas encore soumis ses propres prévisions.
C’est là que le bât blesse : les propos sont catégoriques, mais aucune échéance n’est avancée. Les responsables soulignent que chaque réunion se tient avec un esprit ouvert et que les décisions dépendront des données à venir. En d’autres termes, la question n’est plus de savoir s’il y aura une hausse, mais quand ⚖️
Alors pourquoi le marché n’y croit-il pas ? Parce que les données ont changé au cours de la semaine écoulée. L’indice PCE de base, celui que la Fed surveille le plus, s’est établi à 3,0 % en août, contre 3,4 % pour l’indice global. Ces chiffres restent bien au-dessus de l’objectif de 2 %, mais ils sont nettement inférieurs aux attentes. En une semaine, les traders ont fait passer la probabilité d’une hausse en octobre de 51 % à 19 %. C’est un revirement très marqué.
Voici le point de vue à contre-courant que je défends : beaucoup interprètent le fait qu’une pause en octobre soit très probable comme la fin du cycle de hausses. Or, le compte rendu dit en réalité le contraire. Ce n’est pas fini : la hausse a simplement été repoussée. La véritable variable n’est pas non plus l’inflation, mais le marché obligataire. Les rendements des bons du Trésor américain à 10 et 30 ans ont atteint leur plus haut niveau depuis 2002. En somme, le marché obligataire a déjà resserré les conditions financières à la place de la Fed, ce qui lui donne précisément une raison de ne pas bouger.
Pour les cryptomonnaies, l’évolution des taux est presque le robinet de la liquidité. Le bitcoin s’échange actuellement à 83 395 dollars, en baisse de 2,5 % sur 24 heures. L’ethereum est à 2 562 dollars, en recul de 4,7 %. Plus les anticipations d’un pic des taux se précisent, plus les valorisations, sous pression depuis un an, ont des raisons de souffler. Mais tant que la hausse de décembre reste sur la table, le rebond demeure derrière une paroi de verre.
À mon avis, la Fed fera très probablement une pause en octobre, mais ce ne sera pas la fin. Le véritable test de ce cycle aura lieu en décembre 💥
Pensez-vous que la Fed fera d’abord une pause en octobre, ou qu’elle relèvera les taux en décembre ? Parlons-en dans les commentaires.
Cliquez sur ma photo de profil pour regarder le direct.
Chaque jour, je vous aide à suivre les grands sujets liés aux décisions de la Fed. Il ne s’agit pas seulement de voir ce qui se passe dans l’actualité, mais aussi de comprendre la logique et les opportunités qui se cachent derrière 👀🚀