Il se passe quelque chose d’inédit sur les marchés de la dette souveraine, et personne n’en parle.
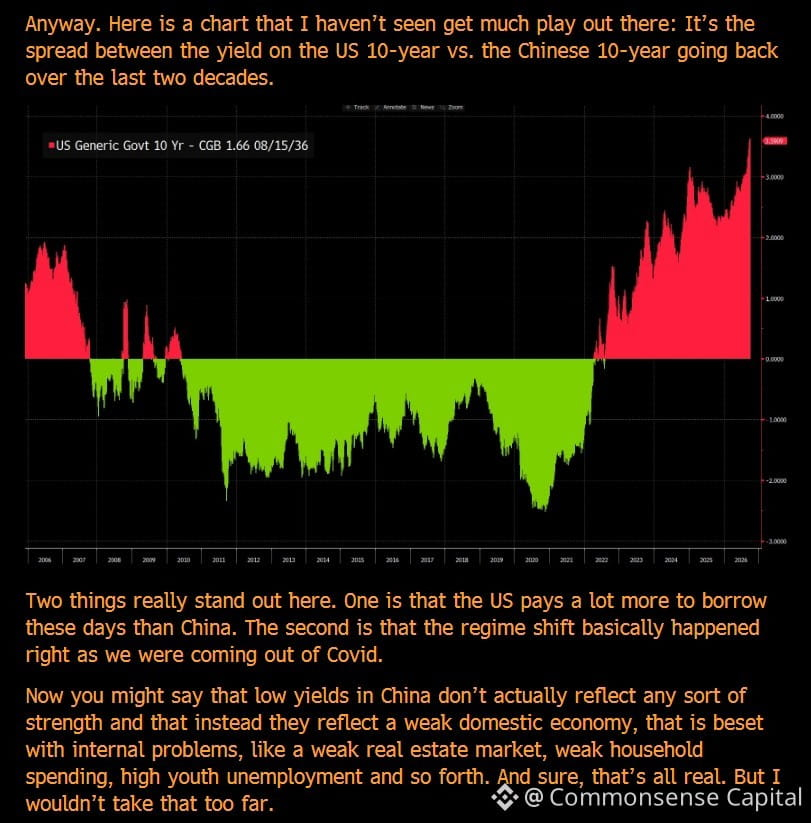
L’écart entre les coûts d’emprunt des gouvernements américain et chinois a atteint des niveaux historiques. Les États-Unis peuvent emprunter pour presque rien, comparé à la Chine.
La plupart des gens pensent que cela se résume à la Fed contre la PBOC, à la domination du dollar ou aux flux vers les valeurs refuges. Mais une question plus profonde se pose :
Le marché obligataire intègre-t-il discrètement un changement fondamental dans l’équilibre des puissances mondiales ?
Quand on examine les écarts de crédit souverain sur plusieurs décennies, on constate qu’ils ne sont pas de simples indicateurs économiques : ce sont des baromètres géopolitiques. Ils reflètent les endroits où les capitaux se sentent le plus en sécurité, où l’État de droit est le plus solide et où les institutions sont les plus stables.
À l’heure actuelle, cet écart clame que les capitaux mondiaux considèrent toujours les États-Unis comme l’hégémon indéboulonnable, malgré tout le bruit autour du déclin américain.
La Chine affiche une croissance du PIB, une base manufacturière et des ambitions liées aux Nouvelles routes de la soie. Mais les marchés obligataires ne se soucient pas des récits. Ce qui les intéresse, c’est : Est-ce que je récupérerai mon argent ? Les règles peuvent-elles changer du jour au lendemain ? Le droit de propriété est-il sacré ?
Le message de cet écart est clair : nous faisons davantage confiance à Washington qu’à Pékin. Et de loin.
Il ne s’agit pas de la politique des taux à court terme. Il s’agit de savoir dans quel pays on placerait un patrimoine destiné aux générations futures si l’on devait en choisir un pour les 30 prochaines années.
Les marchés ont déjà vu juste sur les changements d’équilibre géopolitique, souvent des années avant que les gros titres ne s’en rendent compte.
Alors oui, peut-être que le marché obligataire sait déjà quelque chose dont les groupes de réflexion débattent encore.