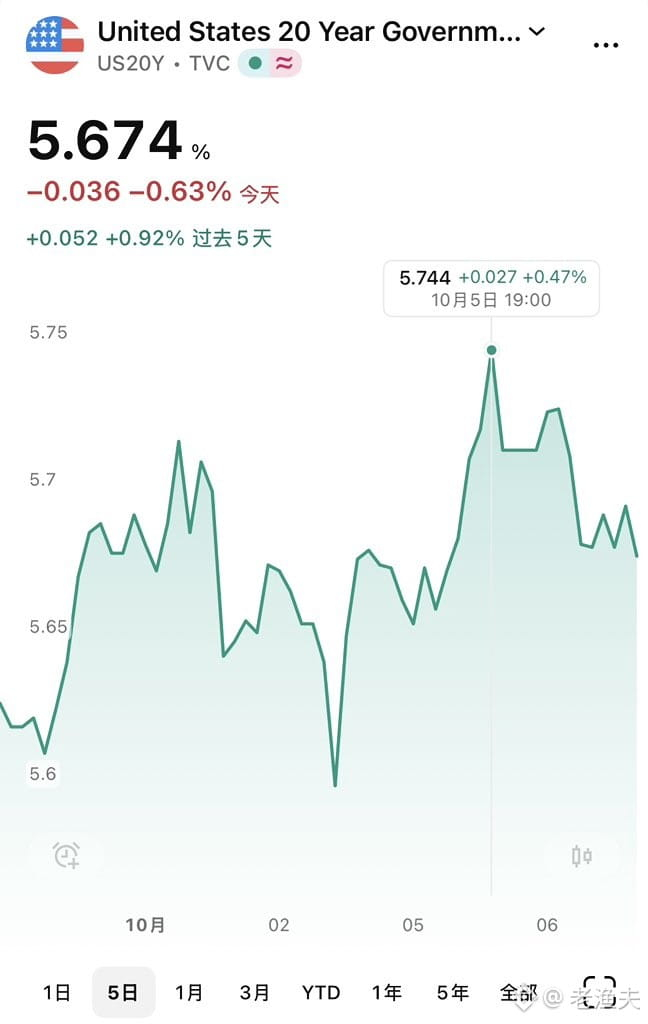
Le rendement des bons du Trésor américain à 10 ans a dépassé les 5,7 %. À ce rythme, ce n’est qu’une question de temps avant qu’il atteigne 6 %.
Franchement, la hausse est assez brutale, mais avec le recul, elle n’a rien de surprenant. Les déclarations bellicistes de la Fed n’ont pas encore été pleinement intégrées, le déficit budgétaire est bien là et les pressions sur l’offre persistent. Les anticipations de baisse des taux sont sans cesse repoussées. Avec des rendements réels aussi élevés, les capitaux se dirigent naturellement vers le marché obligataire.
Historiquement, le passage de 5,7 % à 6 % se fait souvent plus vite qu’on ne le pense. On a observé des accélérations similaires avant l’éclatement de la bulle Internet en 2000 et pendant la période qui a précédé la crise des subprimes en 2007. La situation actuelle n’est certes pas tout à fait la même, mais la forte pente de la courbe des taux et la remontée de la prime de terme montrent que le marché reste préoccupé par l’inflation à long terme et la viabilité des finances publiques.
Pour les matières premières, un environnement de taux élevés est généralement défavorable : les coûts de détention augmentent et les actifs dont la valeur dépend de facteurs financiers sont sous pression. Mais si les anticipations d’inflation remontent vraiment, l’énergie et les métaux pourraient rebondir en raison de problèmes d’offre. Comme toujours, tout est une question de dynamique et de timing.
6 % n’est pas un plafond, mais à ce niveau, l’effet de balancier entre actions et obligations deviendra plus marqué et il faudra revoir les critères d’allocation d’actifs.