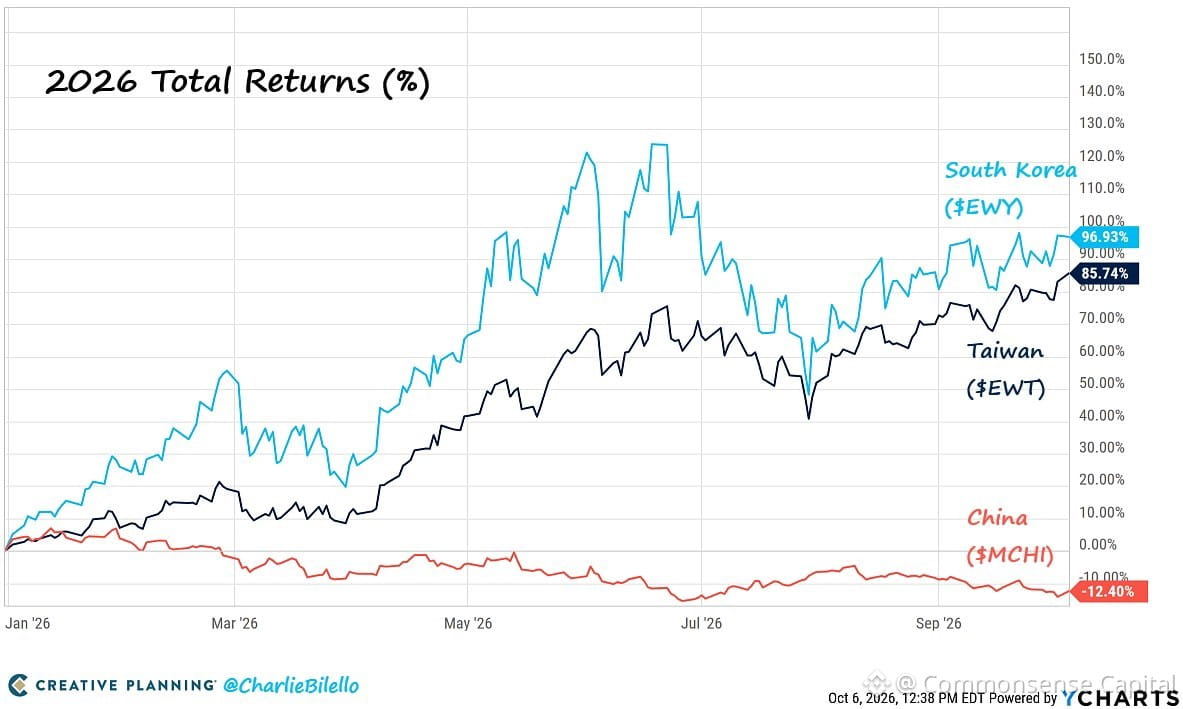
Les flux de capitaux vous disent tout.
Corée du Sud : +97 % en 2026
Taïwan : +86 %
Chine : -12 %
Ce n’est pas un écart de performance. C’est un référendum.
Les investisseurs ne sont pas perdus. Ils n’attendent pas la prochaine annonce de politique économique ni le prochain titre sur les mesures de relance. Ils ont déjà pris leur décision. L’argent va là où il est bien traité — là où l’État de droit est prévisible, où les entreprises peuvent exercer leurs activités sans subir de brusques coups de couperet réglementaires, et où les actionnaires minoritaires comptent vraiment.
La Chine a eu son heure de gloire. Le pari de la réouverture, les espoirs de relance, le discours du « cette fois, c’est différent ». Rien n’a tenu. Car au bout du compte, si vous ne pouvez pas être sûr que les règles ne changeront pas du jour au lendemain, si vous ne pouvez pas être sûr que vos actions ne seront pas radiées de la cote ou que votre secteur ne sera pas anéanti par une note de politique économique, vous ne restez pas.
Pendant ce temps, la Corée du Sud et Taïwan profitent de tout ce qui manque à la Chine : un leadership technologique sans les pièges géopolitiques, une gouvernance favorable aux actionnaires et la diversification des chaînes d’approvisionnement mondiales. Les semi-conducteurs, les infrastructures d’IA, la fabrication de pointe — tout ce qui compte vraiment au cours de cette décennie.
Ce n’est pas un feu de paille. C’est structurel. Les capitaux ne reviennent pas simplement parce que les valorisations semblent faibles. Ils reviennent quand la confiance est rétablie. Et cela prend des années, pas des trimestres.
Le marché n’est pas émotif. Il est simplement honnête.