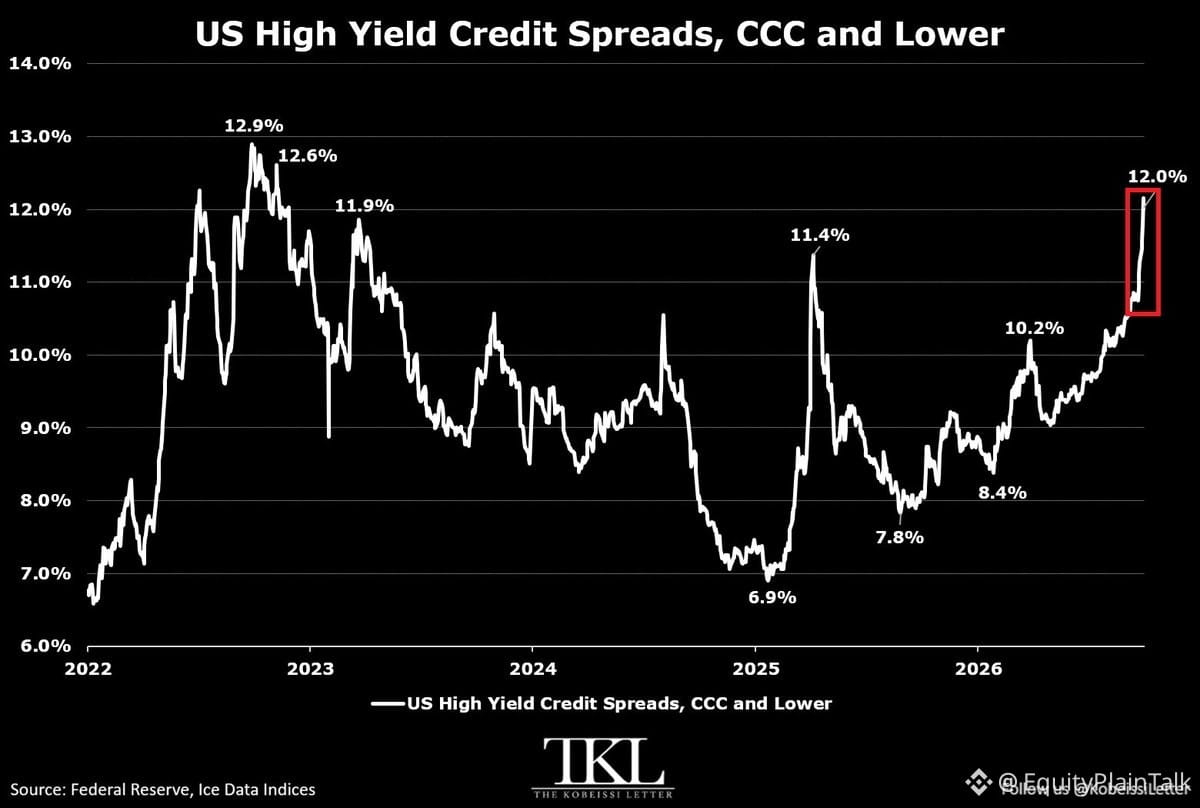
Les tensions sur le crédit s’accentuent discrètement dans le segment le plus risqué du marché obligataire des entreprises américaines.
Les obligations notées CCC ou moins offrent désormais des spreads de 12,0 %, leur niveau le plus élevé depuis novembre 2022. Ils ont bondi de 298 points de base en seulement 5 mois, dépassant largement le pic de 11,4 % atteint en avril.
Pour situer les choses :
• Pic du marché baissier de 2022 : 12,9 %
• Pic de la pandémie de 2020 : 19,6 %
Si cette tendance se maintient, nous retrouverons les niveaux de 2022 dès ce mois-ci.
Qu’est-ce que cela signifie ? Les entreprises dont les bilans sont fragiles font face à des coûts d’emprunt bien plus élevés. Le risque de refinancement est réel. Le risque de défaut augmente. Et lorsque la dette spéculative vacille, c’est souvent un signal d’alerte précoce pour l’ensemble des marchés actions.
Ce n’est pas encore à la une, mais cela mérite d’être surveillé. Les spreads des obligations à haut rendement ont tendance à anticiper les mouvements, pas à les suivre.