L’effet de levier sur les contrats à terme Bitcoin a reculé de 1,4 milliard de dollars en une semaine, tandis que les acheteurs au comptant ont pris le relais 🦖
🗣️ 你的看法呢,群里说
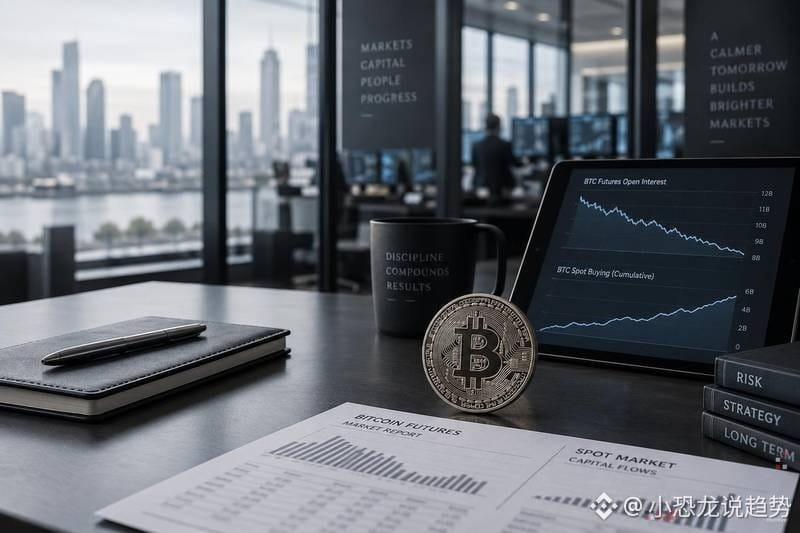
Selon l’instantané hebdomadaire de la société d’analyse on-chain Glassnode, arrêté au 4 octobre, l’intérêt ouvert sur les contrats à terme Bitcoin est passé de 38 à 36,6 milliards de dollars, soit une baisse de 1,4 milliard en une semaine. Les capitaux à effet de levier réduisent activement leur exposition : il ne s’agit pas de liquidations forcées provoquées par une chute des cours.
Mais la question la plus importante, c’est de savoir d’où vient l’argent. Le delta cumulé des volumes au comptant est passé de -102,8 millions de dollars à +33,2 millions. Autrement dit, les échanges de cette période, auparavant dominés par les vendeurs, le sont désormais par les acheteurs. Le marché au comptant prend le relais des positions qui sortent des contrats à terme 📉
Dans le même temps, les positions longues encore en jeu continuent de payer. Le taux de financement est passé de 926 400 dollars à 1,5 million de dollars, ce qui montre que ces investisseurs préfèrent payer une prime plutôt que de lâcher leurs positions. Quant aux fonds à effet de levier qui étaient devenus vendeurs nets sur les contrats à terme Bitcoin du CME, ils semblent avoir raté leur pari cette fois-ci.
En clair, voici ce que beaucoup de gens ne comprennent pas : la baisse de l’intérêt ouvert semble intuitivement négative, mais dans ce contexte, elle ressemble plutôt à une couche de mousse spéculative qui disparaît. Il faut distinguer deux choses : d’une part, l’effet de levier qui se retire ; d’autre part, le marché au comptant qui prend le relais. Le premier réduit les gains que l’on peut tirer des fluctuations ; le second détermine si les cours ont trouvé un plancher.
Il y a toutefois un aspect à surveiller. La part des capitaux rapides — autrement dit, les jetons déplacés récemment — est passée de 18,9 % à 19,5 %. Le ratio entre l’offre détenue par les détenteurs à court terme et celle détenue par les détenteurs à long terme est également passé de 13,7 % à 14,2 %. En clair, une part croissante des bitcoins se retrouve entre les mains de détenteurs qui ne les gardent pas longtemps. La participation au marché augmente, mais la stabilité des détenteurs diminue ⚙️
À mon avis, les deux chiffres à suivre dans cette phase ne sont pas les cours. Premièrement, le delta cumulé des volumes au comptant peut-il rester positif ? C’est la preuve la plus directe que de l’argent frais continue d’affluer. Deuxièmement, la part des capitaux rapides va-t-elle continuer à grimper ? Si elle monte trop, même de solides achats au comptant pourraient être brusquement balayés par des prises de bénéfices à court terme.
Selon vous, le retrait de l’effet de levier a-t-il permis de bâtir un plancher plus solide, ou cette stabilité apparente repose-t-elle sur une accumulation de positions à court terme ? Dites-nous ce que vous en pensez dans les commentaires 💬
Cliquez sur la photo de profil pour regarder le direct.
Chaque jour, je vous aide à suivre les grands sujets autour du Bitcoin : pas seulement pour savoir ce qui se passe, mais aussi pour comprendre la logique et les occasions qui se cachent derrière 👀🚀