


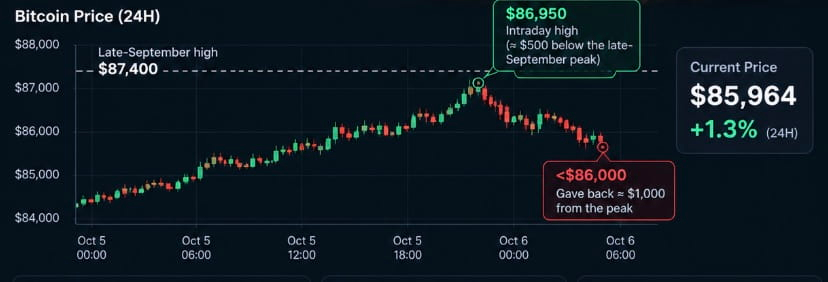
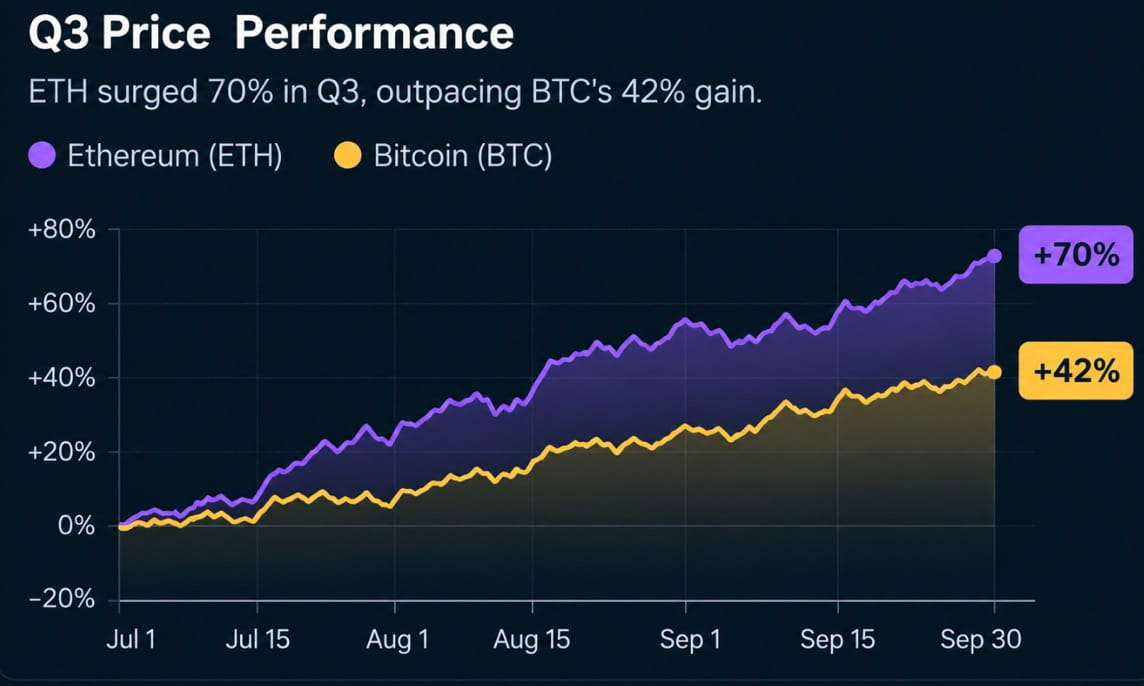
Le Bitcoin a grimpé à 86 950 $ lundi avant de repasser sous les 86 000 $ — son troisième rejet près de 87 300 $ en deux semaines. Les probabilités d’une hausse des taux de la Fed en octobre sont tombées à 17,7 % (82,3 % de probabilité de statu quo) après un chiffre de l’emploi non agricole inférieur de 29 000 aux attentes en septembre ; les marchés intègrent désormais une probabilité de 68,7 % d’une hausse des taux en décembre, scénario de référence pour la fin de l’année. Le pétrole a reculé de 2 % : le WTI à 88,50 $, le Brent à 99,79 $. Le Nikkei a bondi de 2,5 % à la suite de la réévaluation des perspectives de taux. L’Ethereum a surperformé le Bitcoin au troisième trimestre (70 % contre 42 %), mais sa profondeur de marché est tombée à 35–45 % de celle du Bitcoin, contre plus de 60 % il y a un an : des carnets d’ordres moins étoffés signifient qu’il faut moins de capitaux pour faire bouger les cours dans un sens ou dans l’autre.
Le Bitcoin approche un sommet de huit mois à 87 000 $ avant de refluer, la résistance tenant bon
Le Bitcoin a grimpé à 86 950 $ lundi — à environ 500 $ de son sommet du 21 septembre, à 87 300 $ — avant de retomber sous les 86 000 $, tout en restant en hausse de 1,3 % sur 24 heures. Trois rejets en deux semaines au même niveau (85 500 $ mercredi, jour de la publication de l’indice PCE ; 87 000 $ vendredi après les chiffres de l’emploi ; 86 950 $ lundi) signalent une résistance active plutôt qu’une coïncidence. Le rallye du week-end s’est accéléré au-delà de 86 000 $ après la publication de données plus faibles sur l’emploi américain et la baisse à 17,7 % des probabilités d’une hausse des taux en octobre, soutenu par la clôture du Nasdaq à un record vendredi. Le DOGE a mené les principales cryptomonnaies avec une hausse de 3 %, tandis que le XRP, le BNB et le ZEC ont gagné chacun entre 1 et 2 %. Une clôture journalière au-dessus de 87 000 $ serait le premier signe que les acheteurs franchissent la résistance ; de nouveaux rejets risqueraient de prolonger la consolidation après le gain de 44 % du T3. Du point de vue technique, les 87 300 $ se situent sous la moyenne mobile à 100 semaines, proche de 89 000 $ : un franchissement durable de ces deux niveaux constituerait une confirmation structurelle.
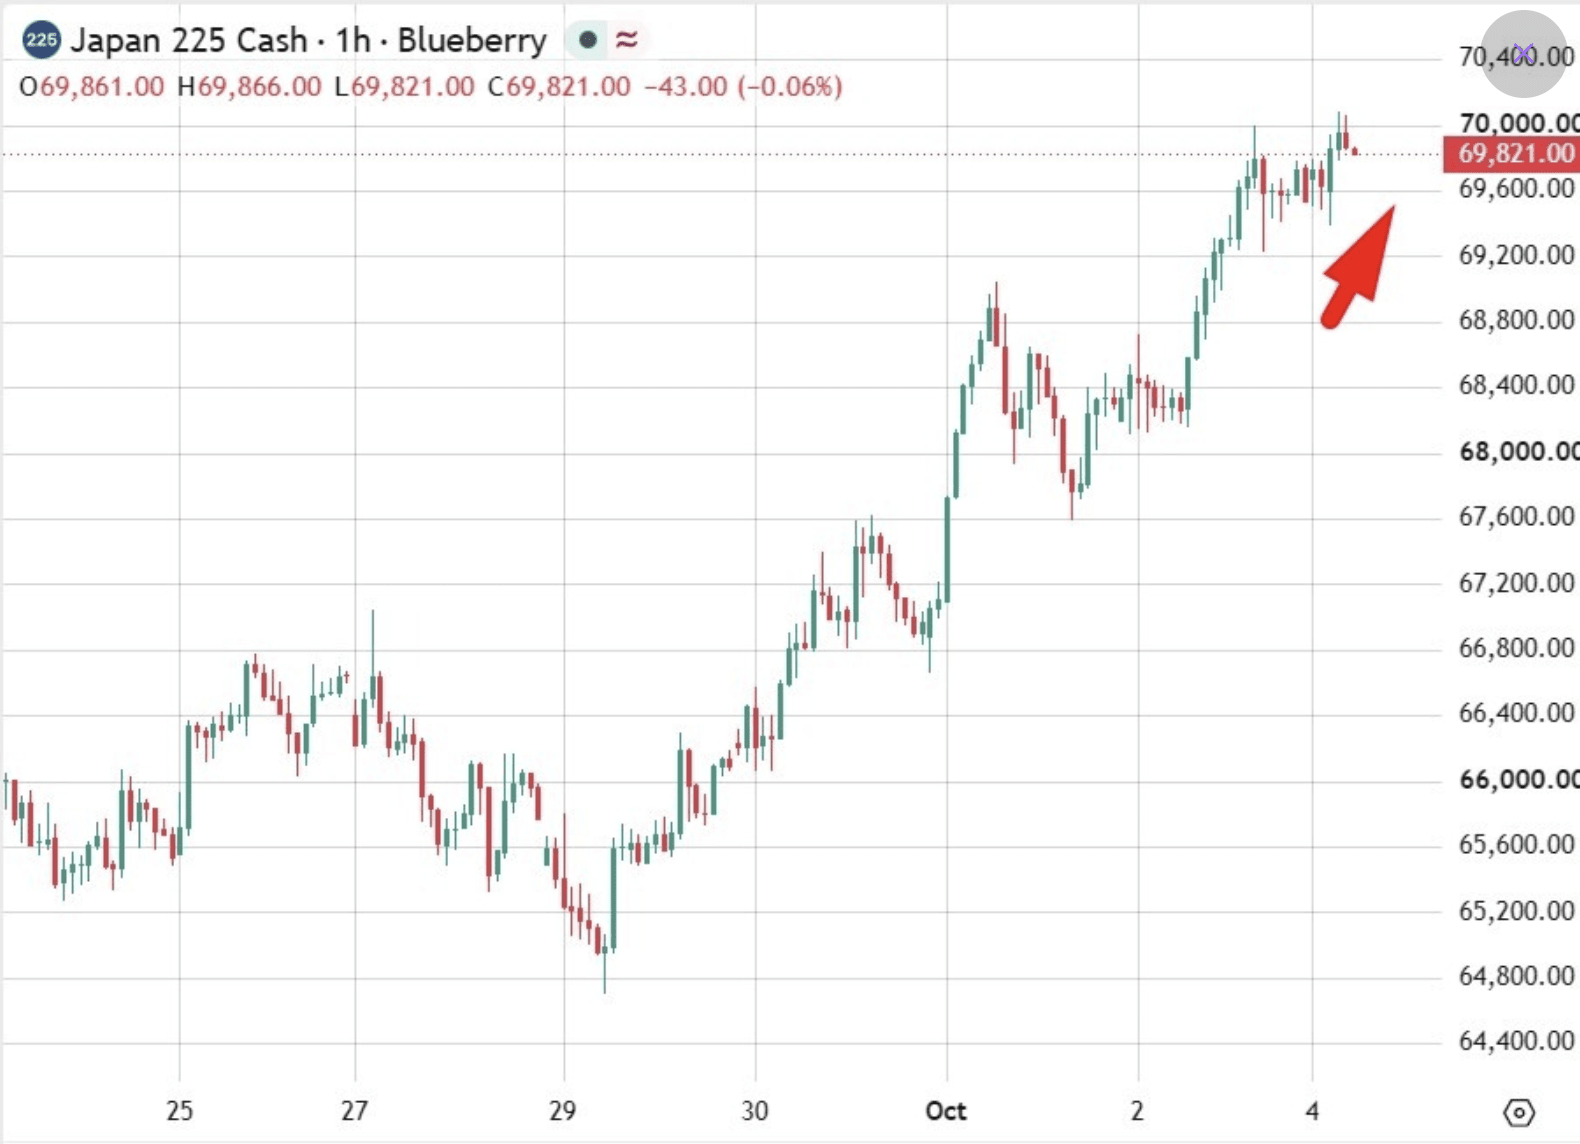
Le Nikkei 225 a progressé d’environ 2,5 % lundi, le chiffre décevant de 29 000 emplois non agricoles en septembre ayant fait passer sous 25 % les probabilités d’une hausse des taux en octobre, tandis que le rendement à 10 ans s’est maintenu près de 5,25 % — un niveau élevé, mais stable plutôt qu’en forte hausse. Tokyo Electron a gagné 5,2 %, SoftBank Group 3,1 % et TSMC environ 3 %, après des informations faisant état de discussions avec Terafab, le projet d’usine de puces au Texas d’Elon Musk. L’indice MSCI Asie-Pacifique a gagné environ 1 %. La hausse de 2,5 % du Nikkei en une seule séance contraste avec le pire trimestre du KOSPI depuis le T1 2020 (−19,3 % au T3). Les deux indices sont fortement exposés aux mémoires pour l’IA, mais la composition sectorielle plus diversifiée du Japon et la faiblesse du yen, proche de 157,8, offrent un amortisseur dont ne dispose pas l’indice coréen, concentré sur Samsung et SK Hynix. Le rendement à 10 ans, à 5,25 % contre un pic nocturne de 5,36 %, laisse penser que le chiffre décevant de l’emploi a au moins stabilisé la hausse des taux à long terme, sans toutefois l’inverser.
L’Ether a gagné environ 70 % au T3, contre 42 % pour le Bitcoin — son meilleur trimestre depuis le T1 2021 — mais CoinGecko a constaté que la profondeur médiane quotidienne du marché de l’ETH est tombée à 35-45 % de celle du Bitcoin (du 6 juillet au 30 septembre), contre plus de 60 % à la même période l’an dernier. Avec une profondeur d’environ 13 à 14 M$ à moins de 0,15 % du cours, l’ETH reste liquide pour les transactions courantes, mais cette détérioration sur un an signifie que le carnet d’ordres sous-jacent ne s’est pas renforcé malgré le rallye. Une liquidité plus faible amplifie les mouvements dans les deux sens : le même mécanisme qui a permis à l’ETH de gagner 70 % au T3 pourrait accélérer un retournement, car une pression vendeuse moindre suffirait à épuiser les ordres d’achat disponibles. La profondeur du marché de Solana a également diminué : celle de SOL à moins de 2 % du cours est passée d’environ 28 M$ à 20 M$ sur un an. Celle de XRP est restée stable, à environ 30 M$ au total, avec une prédominance des acheteurs (18 M$ d’ordres d’achat contre 14 M$ de ventes), malgré un volume quotidien moyen inférieur de 25 % à celui de SOL.
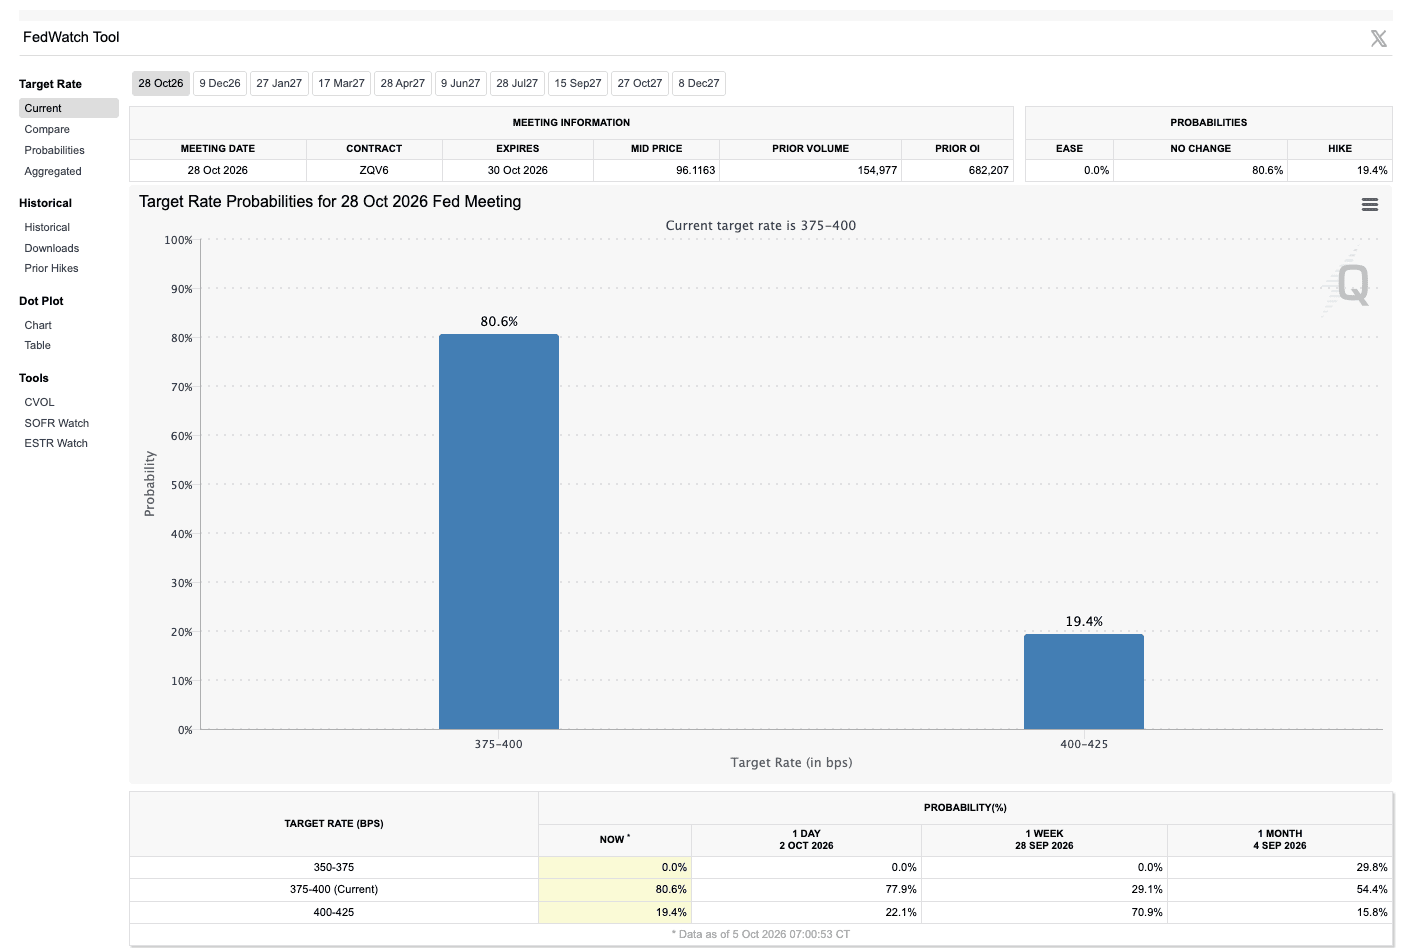
CME FedWatch : probabilité de 82,3 % d’un statu quo en octobre et de 17,7 % d’une hausse de 25 points de base, contre 64,2 % pour une hausse il y a une semaine. En décembre, le tableau s’inverse : la probabilité que les taux restent inchangés n’est que de 17,3 %, tandis que celle d’une hausse cumulée de 25 points de base atteint 68,7 % et celle d’une hausse de 50 points de base d’ici la fin de l’année, 14 %. Le glissement d’octobre à décembre est l’élément d’analyse essentiel : les marchés ne retirent pas le resserrement de leurs prévisions, ils le repoussent. Un seul mois de données décevantes (29 000 emplois non agricoles) a déplacé la hausse d’octobre à décembre. Les chiffres de l’IPC du 14 octobre, les données sur l’emploi d’octobre et toute reprise de l’inflation due au pétrole pourraient donc inverser cette réévaluation. Le test de résistance des 87 000 $ pour le Bitcoin intervient à un moment où l’allègement lié aux taux est partiel et temporaire, plutôt que structurel. Le rendement à 10 ans à 5,25 % et les taux réels au-dessus de 2,8 % continuent de peser sur le coût d’opportunité, quel que soit le mois où interviendra la prochaine hausse.
Les cours du pétrole brut WTI et Brent reculent de 2 %, le WTI tombant à 88,50 $
Le WTI a reculé de 2 % à 88,50 $ et le Brent de 2 % à 99,79 $, passant sous les 100 $ pour la première fois depuis le pic de l’escalade du conflit. L’Arabie saoudite a réduit le prix de son pétrole brut de référence pour les acheteurs asiatiques, accentuant les ventes. Le recul du pétrole après son sommet de septembre, autour de 109 $, est l’évolution macroéconomique la plus directement pertinente pour le Bitcoin : le choc inflationniste lié à l’énergie, qui avait porté le rendement à 10 ans à 5,36 % et les probabilités d’une hausse des taux en octobre à 71 %, s’atténue nettement. À 88,50 $, contre un sommet de 106 $ en septembre, le WTI a baissé de 17 %, une diminution importante pour la composante énergétique de l’inflation PCE sous-jacente et pour le mécanisme de transmission qui a maintenu la Fed dans une posture restrictive tout l’été. La possibilité que des pays de l’UE libèrent leurs réserves stratégiques de carburant sous la pression de l’administration Trump constitue une deuxième force baissière du côté de l’offre.