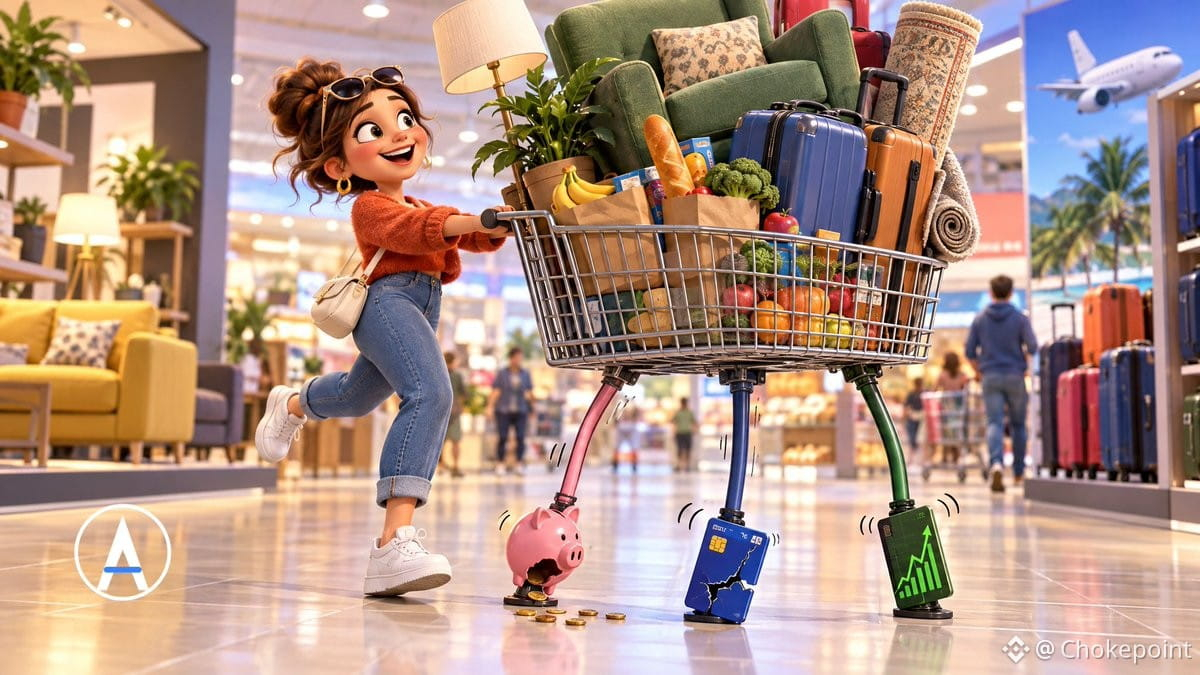
Le consommateur que tout le monde dit misérable vient de publier une croissance des dépenses de 6,1 % et la projection de la meilleure saison des fêtes depuis 2022. Mais la source de financement, c’est l’histoire.
Les dépenses dépassent les revenus. Le taux d’épargne est tombé à 4,1 % — la moitié de son niveau d’avant la pandémie. La dette atteint des sommets historiques. Les gens financent leur style de vie avec l’épargne, le crédit et les gains en bourse, pas avec de plus gros salaires.
Une phrase résume tout : les Américains dépensent leur situation financière, pas leur psychologie. Le moral est proche d’un plus bas historique. Les dépenses sont proches d’un niveau élevé. Les deux se sont totalement découplés.
Voilà l’indice : le moral a augmenté pour les Américains qui possèdent le plus d’actions et a baissé pour ceux qui n’en possèdent aucune. Une hausse de 32 % du $SPY depuis mai 2025 finance les dépenses. C’est l’effet richesse — et l’effet richesse est une porte à double sens.
L’épargne s’épuise. Le crédit atteint une limite. Les gains boursiers s’inversent. Les trois piliers qui soutiennent ce consommateur sont soit limités dans le temps, soit dépendants du marché.
Le consommateur ne se brise pas. Il emprunte sur l’avenir et s’appuie sur un marché haussier. Solide tant que deux des trois piliers ne se tarissent pas.