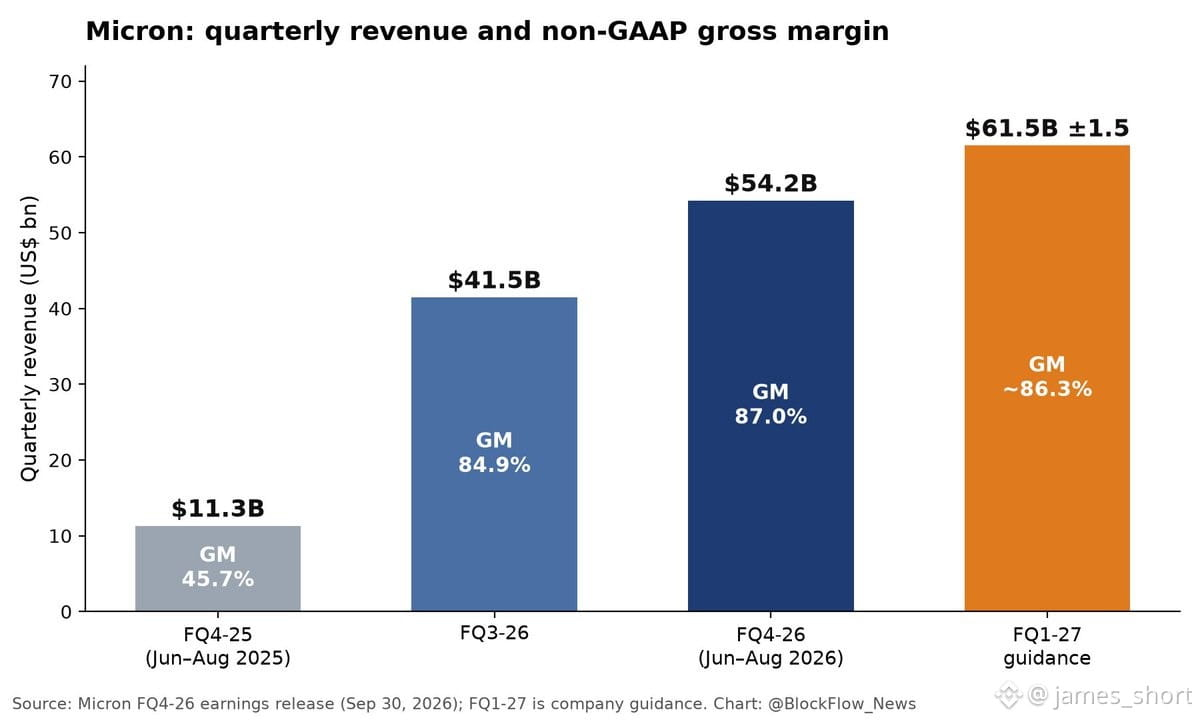
Micron vient de lâcher un beat monstrueux qui hurle un super-cycle de mémoire sur plusieurs années.
Les revenus ont explosé : 11,3 Md$ → 54,2 Md$ en 12 mois. Le trimestre prochain prévoit 61,5 Md$ avec 86 % de marges brutes. Ce n’est pas une reprise : c’est une pénurie structurelle.
Alpha clé : la direction a dit noir sur blanc qu’elle n’a ZÉRO visibilité sur le moment où l’équilibre offre/demande se fera. Traduction : le pouvoir de fixation des prix est verrouillé pour des années.
Encore plus dingue : la majeure partie du capex FY27 sert à l’expansion des cleanrooms, qui ne sera opérationnelle qu’à la fin de 2028+. Ils ne cherchent même pas à corriger le manque à court terme.
Si vous êtes long sur $NVDA $AMD ou sur toute valeur liée à l’infrastructure IA, ceci est votre confirmation que les goulets d’étranglement mémoire sont réels et durables. L’offre de HBM3E reste tendue au moins jusqu’en 2027.
Ce n’est pas de l’espoir — c’est une indication fournie par le fournisseur lui-même.