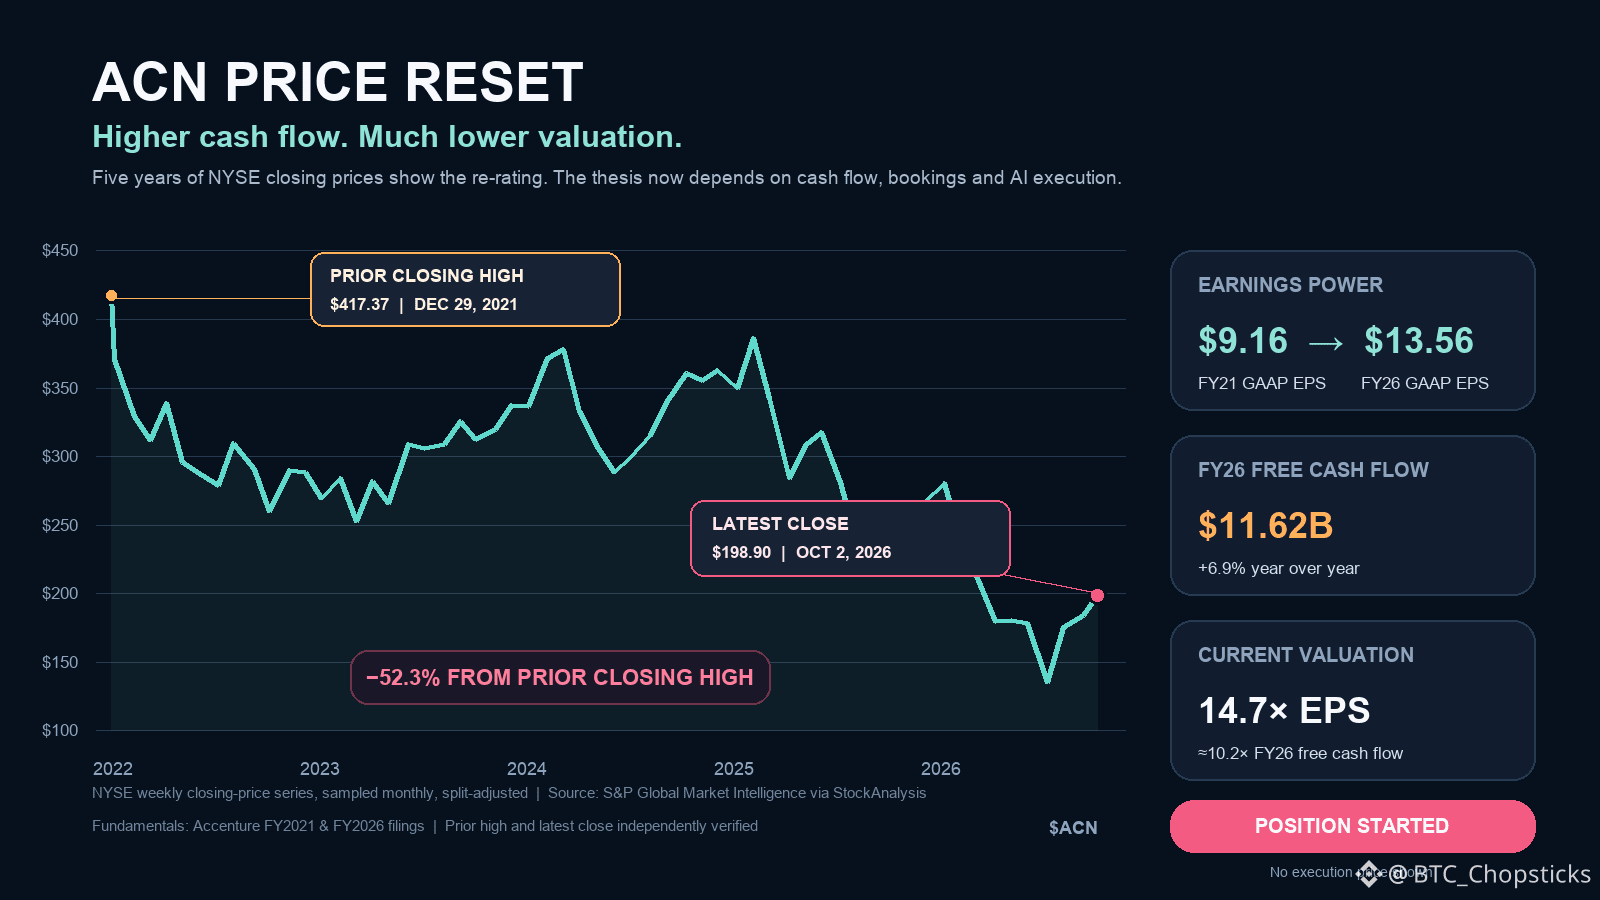
J’ai pris position sur $ACN .
L’action a chuté de 52,3 % par rapport à son plus haut de clôture de 2021, mais l’entreprise n’a pas rétréci avec le cours.
À 198,90 $, Accenture se négocie à environ 14,7× le BPA GAAP FY2026, avec un rendement FCF (cash-flow disponible) sur les douze derniers mois d’environ 9,8 %.
Le free cash flow (flux de trésorerie disponible) de l’exercice 2026 a atteint 11,62 Md$, en hausse de 6,9 % sur un an.
Le pari, c’est la contradiction de l’IA.
L’IA peut automatiser le travail que les consultants facturaient. Les entreprises ont toutefois encore besoin de quelqu’un pour relier les modèles, les données, la sécurité et les flux de travail au sein des systèmes de production.
Je pense que les relations clients d’Accenture et son ampleur de déploiement peuvent capter suffisamment de demande liée à l’implémentation et aux services managés pour compenser cette pression.
Je surveille les prises de commandes (bookings), les marges et le free cash flow, pas les gros titres sur l’IA.
Si l’automatisation érode le travail facturable plus vite que le nouveau chiffre d’affaires lié à l’IA ne se développe, la thèse s’effondre.
L’action est devenue beaucoup moins chère. Maintenant, l’entreprise doit prouver que le marché est allé trop loin dans le pessimisme.