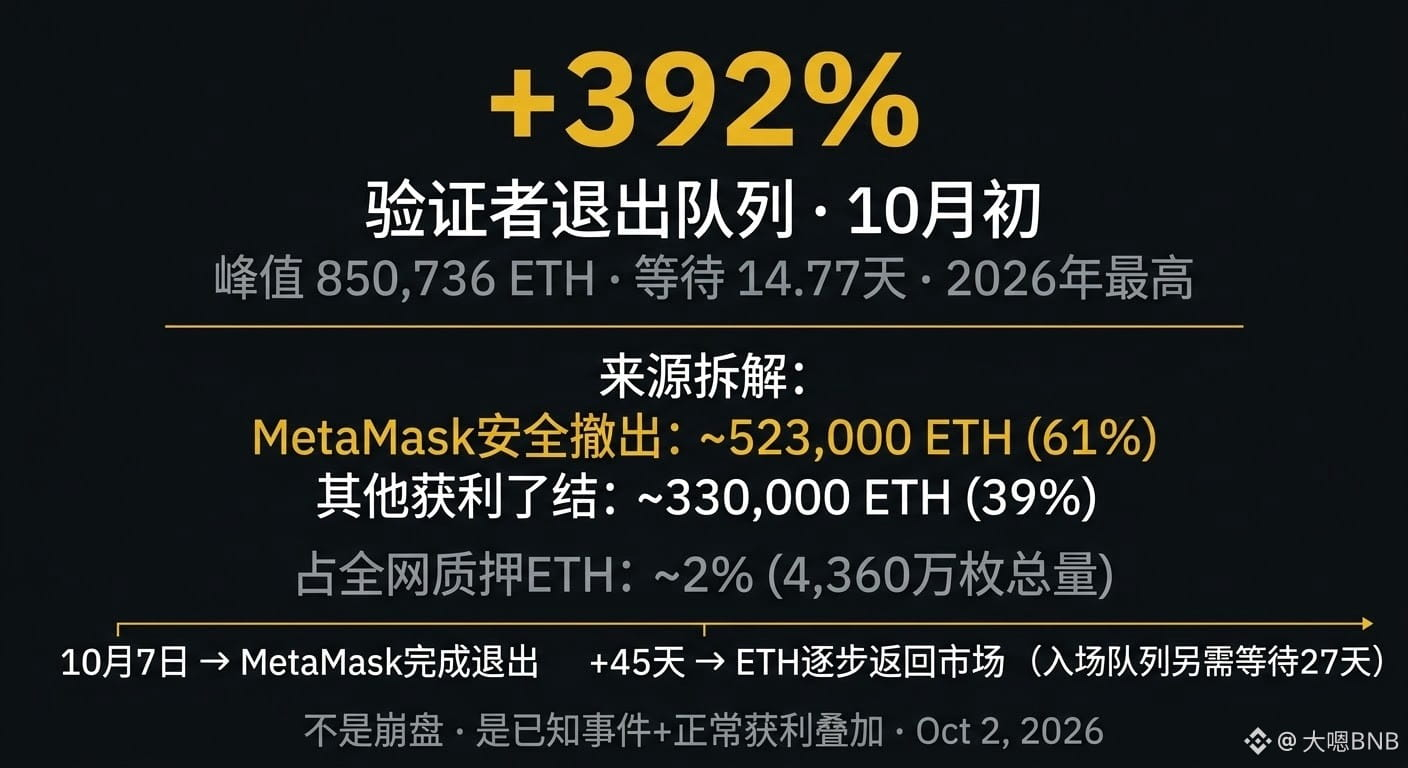

Début octobre, les validateurs Ethereum quittant la file d’attente ont bondi de 392 % — pic à 850 736 ETH, temps d’attente en file de 14,77 jours, le plus long de l’année.
Mettons d’abord les chiffres dans une proportion :
au total, le staking à l’échelle du réseau représente environ 43,6 millions d’ETH ; 850 000 ETH correspondent à environ 2 % de ce total.
Ce n’est pas un effondrement, c’est une pression localisée.
Les facteurs moteurs sont très clairs :
environ 523 000 ETH proviennent de retraits préventifs depuis MetaMask — la semaine dernière, MetaMask a connu un incident de sécurité au niveau de l’infrastructure, entraînant la fermeture volontaire d’environ 17 000 nœuds de validation, c’est l’affaire dont nous avons parlé précédemment.
Les ~330 000 ETH restants viennent de prises de bénéfices par d’autres stakers — la hausse d’ETH au T3 a été proche de 60 %, et certains capitaux ont choisi de sortir en période de sommets.
Les deux phénomènes se superposent, et la file s’est retrouvée au niveau le plus élevé de l’année.
Chronologie : la sortie partielle de MetaMask serait prévue pour le 7 octobre, mais un retrait intégral + une réentrée nécessitent environ 45 jours supplémentaires, car la file d’entrée doit encore attendre environ 27 jours.
Ce lot d’ETH qui reflue vers le marché a un décalage temporel : il ne se traduira pas par une vente massive immédiate.
Concernant le prix d’ETH : la véritable pression vendeuse attend la finalisation du processus de sortie des validateurs, et ne se reflétera pas instantanément aujourd’hui.
Mais les trois éléments suivants se cumulent : les sorties nettes d’ETH ETF pendant trois jours consécutifs pour un total de 118 millions de dollars, la file d’attente atteignant un record annuel, et dans le même temps des entrées continues sur les BTC ETF — pris ensemble, cela montre que les fonds institutionnels ont aujourd’hui des divergences nettes d’orientation entre ETH et BTC.
S’agit-il d’une divergence temporaire ou d’un changement de tendance ?
Les données d’octobre donneront la réponse.
$ETH
#以太坊验证者退出队列增392%