

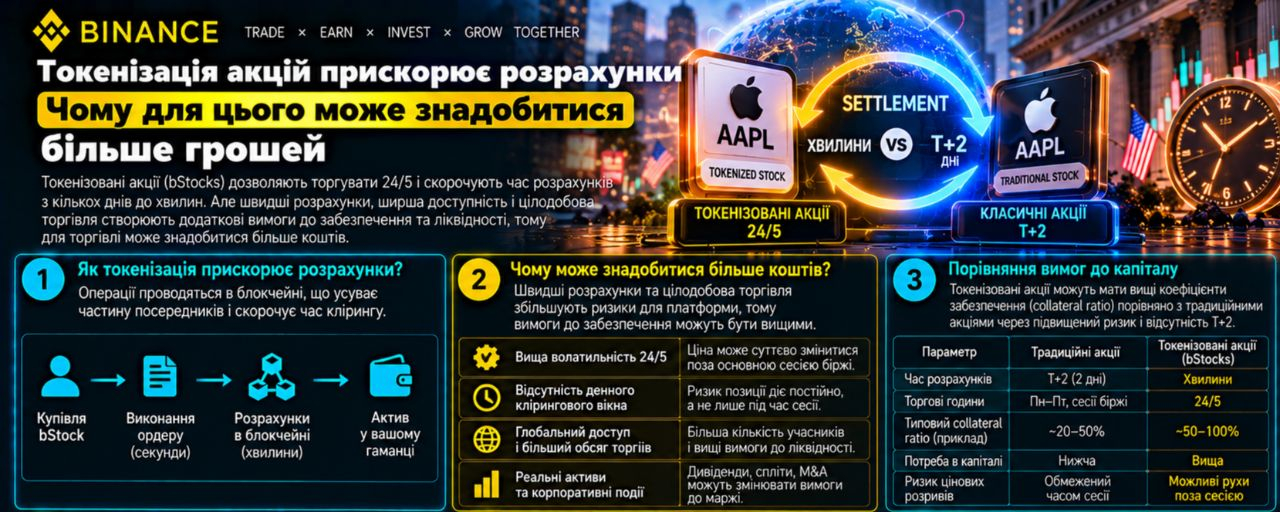
Imaginez une journée de trading au cours de laquelle vous achetez des titres pour 100 000 dollars et les revendez pour 96 000. L’écart ne représente que 4 000 dollars. Mais si chaque achat doit être payé immédiatement, avant même de recevoir l’argent provenant de la vente, alors ces 4 000 dollars pourraient ne pas suffire. La vitesse de règlement détermine le moment où l’argent est réellement nécessaire. Et c’est précisément ce moment qui peut définir la valeur réelle d’un marché tokenisé.
Au début d’octobre 2026, le sujet est déjà concret. DTC, une société de dépôt faisant partie de DTCC, prépare un service de tokenisation de titres, tandis que le secteur crypto intensifie l’utilisation des actions tokenisées. Ma thèse principale est qu’il faut évaluer cette infrastructure selon le montant de liquidités disponibles qu’elle libère une fois toutes les opérations effectuées. Le nombre de jetons et la vitesse de la blockchain ne suffisent pas à le montrer.
Dans son annonce du 4 mai, DTCC a indiqué qu’octobre 2026 était le mois prévu pour le lancement du service. Une annonce distincte, datée du 15 juillet, confirme que des opérations réelles sur des actifs tokenisés de DTC ont eu lieu ce jour-là, avec la participation de plus de 30 entreprises. Les processus testés comprenaient des opérations sur actions, titres du Trésor, pensions et garanties. Il s’agit d’un résultat confirmé pour juillet ; les sources primaires consultées ne confirment pas un lancement complet achevé au matin du 4 octobre.
Un signal plus récent est apparu le 28 septembre. DTCC a présenté une explication de son travail commun avec Citi et Swift sur l’interopérabilité des systèmes financiers. L’accent est mis sur le transfert d’actifs, de fonds et de données entre différents environnements. J’y vois un changement d’orientation révélateur : une fois les jetons créés, la question complexe suivante est de savoir comment financer leur achat et utiliser les fonds reçus sans délais superflus.
Il faut également examiner attentivement l’ampleur de la version crypto de ce processus. Dans le rapport de Binance Research du 29 septembre, fondé sur des données au 28 septembre, la capitalisation des actions tokenisées dépassait 3 milliards de dollars, et le volume de leurs transferts on-chain au troisième trimestre dépassait déjà les 100 milliards. Il s’agit d’estimations de l’étude, qui s’appuie notamment sur RWA.xyz et DefiLlama. Les transferts incluent l’activité de trading, mais ne correspondent pas à des entrées nettes de nouveaux capitaux.
Un même actif peut passer entre les mains de différents propriétaires, portefeuilles et protocoles de nombreuses fois. Un montant hypothétique de 1 000 dollars transféré dix fois génère un volume de transferts de 10 000 dollars, alors que le capital initial reste de 1 000 dollars. Un volume élevé ne répond donc pas encore à la question de savoir quelle quantité de liquidités nouvelles est arrivée dans le système. Pour évaluer la tokenisation, il importe de distinguer le stock d’actifs, leurs mouvements et les fonds nécessaires à ces mouvements.
Commençons par le mécanisme. Une opération produit au moins deux résultats : l’acheteur reçoit l’actif et le vendeur reçoit le paiement. Le principe de livraison contre paiement, ou « delivery versus payment », lie ces deux actions. Si l’échange atomique est correctement mis en œuvre, les deux parties s’exécutent ensemble ou aucune ne s’exécute. Cela réduit le risque de céder l’actif sans recevoir le paiement correspondant. La Banque des règlements internationaux, ou BRI, décrit ce mécanisme.
Cependant, la synchronisation de l’échange ne crée pas d’argent dans le portefeuille de l’acheteur. Si le paiement est dû immédiatement, l’acheteur doit disposer immédiatement d’un actif de paiement utilisable ou d’un financement accessible. La présence d’un titre sur un autre réseau peut ne servir à rien avant que son transfert et sa vérification soient terminés et qu’il soit accepté comme garantie. C’est pourquoi il faut évaluer ensemble la rapidité de livraison de l’actif et la capacité à régler l’opération.
C’est là qu’intervient le netting, c’est-à-dire la compensation des obligations réciproques. Dans un système simplifié, les créances et paiements autorisés par les règles sont compensés pour obtenir un montant net. Cela peut réduire la somme d’argent qui doit effectivement être transférée pour finaliser les règlements. La possibilité de compensation dépend des contrats, des participants, de la devise et de l’infrastructure concernée. Une vente sur une plateforme ne donne pas automatiquement le droit de la compenser avec un achat sur une autre.
Dès son rapport de 2023, la BRI soulignait explicitement que les règlements atomiques nécessitent des mécanismes d’économie de liquidité, car le passage à des paiements individuels immédiats peut en accroître les besoins. Il s’agit d’une propriété économique du mode de règlement, à prendre en compte lors de la conception du système. Le seul mot « blockchain » ne permet pas de savoir si le système prévoit une compensation, des prêts ou la réservation préalable du montant total.
Prenons un premier exemple hypothétique, sans frais, intérêts ni exigences de garantie. Un participant dispose de 4 000 dollars au début de la journée. À 10 h 00, il achète des titres pour 60 000, à 10 h 05, il reçoit 56 000 de la vente d’autres titres, à 10 h 10, il en achète encore pour 40 000, puis à 10 h 15, il en vend pour 40 000. Supposons que les titres vendus soient déjà en sa possession et que toutes les contreparties honorent leurs obligations.
Le total des achats est de 100 000 dollars, celui des ventes de 96 000, et le paiement net de 4 000. En supposant une compensation intégrale de toutes ces obligations de paiement à la fin du cycle, il ne reste que 4 000 à payer. Ce résultat ne dit rien des éventuels appels de marge initiaux ou dépôts de garantie : nous les avons délibérément exclus du modèle pour ne voir que les mouvements de fonds.
Effectuons maintenant les mêmes opérations avec un paiement immédiat pour chacune. Avant le premier achat, il manque 56 000 dollars : 60 000 moins les 4 000 disponibles. Si le participant emprunte cette somme, son solde après le premier achat sera nul, puis de 56 000 après la vente, de 16 000 après le deuxième achat, et à nouveau de 56 000 après la dernière vente. Ces fonds permettent de rembourser les 56 000 empruntés. Le solde final de ses propres liquidités est nul.
Le résultat économique des achats et des ventes est identique dans les deux cas, mais la deuxième séquence nécessite un financement supplémentaire temporaire. Dans notre séquence, son montant maximal est de 56 000 dollars. Si la première vente a lieu avant l’achat, le besoin change. Si le règlement de la vente est retardé, les fonds devront être immobilisés plus longtemps. Ainsi, un même volume de transactions sur une journée peut nécessiter des réserves de liquidités différentes.
Cela explique également pourquoi il est incorrect d’assimiler le montant total des achats aux réserves permanentes nécessaires. Les fonds reçus peuvent être réutilisés au cours de la journée. Les besoins dépendent de la séquence des paiements, de leur date de réception effective et de la possibilité de les réutiliser. Analyser uniquement le solde final masque le déficit intermédiaire, tandis qu’analyser uniquement le volume brut des transactions risque de l’exagérer.
L’exemple présenté est un modèle personnel, et non une description des tarifs ou de l’algorithme de règlement de DTC ou de Binance. Il illustre une seule variable : le décalage temporel. Dans un système réel, il faut aussi tenir compte des règles d’accès, des limites, des garanties, du risque de crédit et du coût des opérations. Affirmer que « les règlements instantanés sont toujours plus chers » serait donc aussi inexact que de promettre une liquidité automatiquement gratuite.
Les solutions actuelles tentent de réduire précisément ces décalages. Le rapport 2026 de la BRI décrit les possibilités offertes par les paiements programmables, les dépôts tokenisés et la gestion intrajournalière des liquidités. Avec une architecture adéquate, ces outils peuvent réduire les besoins de préfinancement. Les conditions essentielles sont la disponibilité de moyens de paiement, des règles harmonisées et des mécanismes de financement. Le simple fait de représenter une action sous forme numérique ne garantit pas que toutes ces conditions soient réunies.
Pour l’utilisateur d’une plateforme crypto, cela a une conséquence simple. Avant de déplacer un actif tokenisé, il est utile de suivre l’intégralité du circuit : à quel prix il est vendu, où le paiement est versé, à partir de quand ce paiement peut être utilisé et ce qu’il faut faire pour récupérer les fonds sous la forme souhaitée. Si une étape nécessite une conversion distincte ou un délai d’attente, il faut l’inclure dans son propre calcul de liquidité.
Le deuxième exemple hypothétique illustre le coût de la fragmentation. Supposons qu’un participant opère dans trois environnements incompatibles et conserve dans chacun une réserve de paiement de 20 000 dollars pour effectuer ses opérations. Cela représente 60 000 au total. Supposons également qu’un système compatible permette de répondre aux mêmes besoins avec une seule réserve de 25 000 dollars. Le montant potentiellement libéré est de 35 000.
Avec un rendement annuel alternatif hypothétique de 4 % et un calcul simple sur une base de 365 jours, le coût de détention de 35 000 excédentaires pendant 30 jours serait de : 35 000 × 0,04 × 30 / 365 = 115,07 dollars. Si la connexion, les transferts et la gestion d’un circuit compatible coûtent 80 dollars pour la même période, il reste une économie hypothétique de 35,07 dollars avant impôts et autres frais. S’ils coûtent 150 dollars, les frais dépassent le bénéfice de 34,93 dollars.
Tous les chiffres de cet exemple sont hypothétiques. Le taux de 4 % ne correspond ni à une cotation de produit ni à une promesse de rendement, et rien ne prouve que la réserve de 25 000 soit techniquement applicable à un réseau réel. Il s’agit d’un modèle pour vérifier l’économie du dispositif : déterminer le montant réellement libéré, le moment où il l’est et le coût total du nouveau circuit. Le temps gagné ne correspond pas à lui seul à des économies d’argent.
Le contexte macroéconomique rend cette vérification particulièrement actuelle. Le 16 septembre, la Fed a relevé de 0,25 point de pourcentage la fourchette cible du taux des fonds fédéraux, qui s’établit désormais entre 3,75 % et 4,00 %. Il s’agit d’une décision de politique monétaire, et non d’un rendement ou d’un taux de crédit accessible à chaque investisseur. Ma conclusion se limite à ceci : dans un environnement où le financement a un coût, les réserves ont un coût économique qu’il convient de calculer séparément des frais de transaction.
Pour un détenteur particulier de bStocks, la leçon la plus utile de cette discussion est de choisir son circuit avec méthode. Si vous détenez simplement l’actif, les économies institutionnelles liées au financement intrajournalier peuvent ne pas avoir d’incidence sur votre résultat. Elles deviennent importantes si vous transférez souvent du capital, combinez différentes plateformes ou prévoyez une opération suivante immédiatement après une vente. Votre propre scénario d’utilisation compte davantage que la taille globale du secteur.
Cela dit, les annonces de DTCC concernant son service n’établissent pas les règles applicables aux bStocks. Ni la participation d’une grande institution à la tokenisation ni la similitude technologique entre des produits ne prouvent qu’un jeton de détail donné peut être échangé, transféré ou utilisé comme garantie aux mêmes conditions. Pour parvenir à cette conclusion, il faut consulter les documents propres à votre produit et à votre circuit. Je ne transpose pas les capacités institutionnelles à n’importe quel jeton portant le nom d’une action.
Il existe aussi une différence entre la solvabilité et la capacité à effectuer un paiement. Un participant peut posséder plus d’actifs que de dettes, sans disposer du montant nécessaire dans le bon environnement au moment voulu. Dans notre premier exemple, le déficit survient avant que le produit de la vente soit reçu. La vente d’un autre actif peut le combler, mais le coût d’une vente effectuée dans l’urgence fait aussi partie du coût d’accès aux fonds.
Je vérifierais donc le circuit à l’aide de quatre questions précises. Quel actif est accepté comme moyen de paiement ? À quel moment le paiement reçu peut-il être utilisé pour l’opération suivante ? Qui finance le décalage temporel et à quelles conditions ? Que se passe-t-il si une partie du circuit est indisponible ? Répondre que « le réseau fonctionne 24 heures sur 24 » ne couvre qu’une partie de cette vérification.
Pour évaluer les infrastructures sur les trois prochains mois, j’utilise trois scénarios hypothétiques. Il s’agit d’un cadre d’observation personnel portant sur la qualité des services, et non d’une prévision des cours des cryptomonnaies. Les indicateurs retenus sont la disponibilité du circuit complet, les besoins en réserves, la fréquence des retards et les coûts totaux pour un ensemble identique d’opérations. En l’absence de données comparables, le scénario reste une hypothèse.
Scénario de base : les systèmes tokenisés et traditionnels coexistent, et des économies apparaissent sur certains circuits vérifiés. Ce scénario se concrétise si les opérations se déroulent régulièrement avec succès, sans qu’il soit nécessaire d’augmenter constamment les réserves. Il faudra le revoir si l’interopérabilité s’étend rapidement à la majorité des opérations nécessaires au participant ou, à l’inverse, si des pannes récurrentes rendent même les circuits spécialisés inutilisables.
Scénario haussier pour l’adoption : les actifs et les paiements peuvent être transférés de façon coordonnée entre les environnements, tandis que les besoins mesurés en réserves et les coûts totaux diminuent. Les résultats reproductibles sur des volumes comparables, y compris en période de forte activité, en seraient la preuve. Le scénario est invalidé si le gain n’existe qu’avec des frais subventionnés, un crédit dissimulé ou des conditions qui ne résistent pas au stress.
Scénario baissier : le nombre de jetons augmente, mais les fonds se dispersent entre des systèmes incompatibles, tandis que les réserves et les coûts de transfert augmentent. Ce scénario se concrétiserait s’il fallait durablement dupliquer le financement et si les délais persistaient sur les circuits habituels. Des données démontrant une mutualisation sûre des liquidités et une réduction des coûts totaux le réfuteraient. Même ce scénario négatif ne signifie pas automatiquement que le prix de chaque actif associé baissera.
Des risques subsistent tout au long du parcours. L’atomicité d’un échange isolé ne garantit ni le bon fonctionnement du service suivant, ni la disponibilité de la contrepartie, ni la possibilité d’utiliser le jeton reçu en dehors de ce système. La mutualisation des réserves réduit leur duplication, mais peut accroître la dépendance envers un opérateur ou une connexion technologique unique. L’évaluation des économies doit inclure le comportement du circuit en cas de panne, et pas seulement son fonctionnement normal.
Il convient aussi de vérifier séparément les promesses de rendement des jetons « d’infrastructure ». Même si un nouveau service permet aux courtiers de faire des économies, cela ne signifie pas que les détenteurs d’une cryptomonnaie donnée en bénéficient. Il faut un lien clair entre l’utilisation du service, les paiements, les coûts et les droits du détenteur du jeton. Sans ce lien, le succès technologique reste un fait distinct du résultat d’investissement.
Mon critère pour juger de la réussite de la tokenisation est simple : après avoir effectué un même ensemble d’opérations, le participant doit mieux comprendre ses droits, obtenir plus rapidement des actifs utilisables et mobiliser raisonnablement moins de ressources. Accélérer une étape n’est utile que dans la mesure où cela améliore l’ensemble du circuit. C’est ce que je chercherai dans les prochaines annonces sur le service DTC d’octobre et l’évolution des marchés tokenisés.
Pour son propre portefeuille, la démarche pratique est encore plus simple : avant le prochain transfert d’actif, notez d’où viendront les fonds pour l’opération suivante et quand ils seront disponibles. Vérifiez le déficit intermédiaire, pas seulement le solde final. Ce calcul explique parfois mieux l’utilité réelle d’une innovation financière qu’un volume de transactions de plusieurs milliards affiché dans une présentation.
Ce contenu est fourni à titre informatif et éducatif et ne constitue pas un conseil d’investissement personnalisé. Tous les calculs présentés sont hypothétiques ; les conditions réelles dépendent du produit, de la juridiction et des participants à l’opération.