Ces derniers temps, des courants contraires agitent les marchés internationaux.
Bien que l’indice du dollar se renforce en apparence, se cache derrière cela une tempête de resserrement de liquidité en train de monter discrètement en intensité.
L’écart de change croisé sur le yen, le franc suisse, la livre sterling et l’euro recule en masse, ce qui signifie que le coût de conversion des devises en dollars grimpe en flèche.
Ce signal, longtemps ignoré, a enfin déclenché une vigilance généralisée du marché : le système financier américain subit un test de résistance extrême, et le calme avant l’orage est en train d’être rompu.
I. La fenêtre d’escompte pour dépanner : alarme rouge du système de crédit
Parmi tous les indicateurs de liquidité, le plus frappant est que la « fenêtre d’escompte » de la Réserve fédérale redevient très sollicitée.
La fenêtre d’escompte, c’est essentiellement un canal de financement à court terme par lequel une banque emprunte à la Réserve fédérale en mettant en gage des actifs.
Cependant, ce canal a longtemps été perçu par Wall Street comme « le dernier recours ». Car les taux y sont généralement plus élevés que la moyenne du marché : les banques préfèrent payer des intérêts plus élevés sur le marché des prêts interbancaires plutôt que d’y recourir, de peur d’être stigmatisées pour « crise de liquidité ».
Ainsi, le fait que la fenêtre d’escompte soit très active n’a, de toute évidence, jamais été une bonne nouvelle.
Cela montre, en creux, que le marché privé présente déjà des fissures de confiance : certaines banques se heurtent à des difficultés sur le marché des prêts interbancaires et sont forcées de solliciter la Réserve fédérale.
Les données montrent qu’au 30 septembre, l’encours de crédit de la fenêtre d’escompte a bondi à 8,73 milliards de dollars, soit une hausse de 50% en seulement trois semaines par rapport aux 5,83 milliards de dollars au 9 septembre !
En regardant l’histoire, en 2022 les hausses de taux agressives de la Réserve fédérale ont provoqué un assèchement de la liquidité, et à l’approche de la crise des banques américaines de petite et moyenne taille en mars 2023, juste avant l’explosion, l’encours de crédit de la fenêtre d’escompte a lui aussi connu des hausses similaires.
Notamment, deux jours avant le déclenchement de la crise le 8 mars 2023, cet encours n’était que de 4,58 milliards ; puis il a rapidement doublé. Aujourd’hui encore, ce chiffre se hisse à nouveau à 8,73 milliards. Ce n’est pas un hasard : c’est un signal clair que le mécanisme de transmission des fonds au sein du système financier présente un blocage.
II. Le corridor plafonné du SOFR : les taux du marché privé ont atteint leurs limites
Si les données de la fenêtre d’escompte portent encore une teinte d’« intervention administrative », les performances du marché du crédit privé sont, elles, plus « orientées marché » — et donc encore plus inquiétantes.
Le SOFR (Secured Overnight Financing Rate, taux de financement à un jour garanti) est le taux de référence des prêts entre institutions financières aux États-Unis, et c’est l’un des indicateurs les plus courants pour mesurer le véritable prix des fonds sur le marché.
Les données du 30 septembre indiquent que le SOFR s’établit à 3,90 %, pile contre le plafond du taux des réserves de la Réserve fédérale.
Mais ce n’est pas le plus effrayant. D’après la distribution des données, le taux au 75e percentile atteint déjà 3,96 % et le taux au 99e percentile monte même à 3,99 %.
Cela signifie que, pour la grande majorité des institutions, le coût de l’emprunt s’approche déjà sans limites du plafond de 4,00 % du corridor de taux fixé par la Réserve fédérale : il ne reste plus qu’un point de base avant le plafond.
C’est un seuil extrêmement dangereux.
Dès que le taux du marché privé franchit 4,00 %, les institutions abandonneront sans hésiter les prêts interbancaires privés coûteux et se dirigeront directement vers la fenêtre d’escompte de la Réserve fédérale.
Cela fera perdre sa validité au corridor de taux soigneusement construit par la Réserve fédérale, et l’ensemble du système financier risque de voir son mécanisme de tarification se désordonner.
Le SOFR approche du plafond : cela signifie que le marché privé est déjà en mode « plus personne ne peut emprunter », la liquidité étant dans un état de tension extrême.
Troisième, distorsion des prix des actifs en période d’assèchement de la liquidité
Quand les excédents de fonds circulant sur le marché sont progressivement pompés, les coûts de financement pour l’ensemble de la société montent simultanément pour les taux à court et à long terme, et la logique de valorisation des actifs se tordra alors.
Un exemple typique de phénomène anormal : alors que les données hors de l’emploi non agricole sont favorables à l’or, l’or a pourtant été vendu.
Ce phénomène ne peut s’expliquer que par une « crise de liquidité ».
Quand le marché des fonds est extrêmement tendu, pour obtenir de la trésorerie afin de satisfaire aux exigences de marge ou de faire face aux rachats, les investisseurs sont souvent forcés de vendre tout actif liquide qu’ils détiennent, même l’or, pourtant considéré comme un actif refuge traditionnel.
Dans un environnement extrême où « la trésorerie règne en maître », la juste valeur des actifs cède la place à leur capacité à être convertis en liquidités.
Quatrième, conclusion : ayant des liquidités, attendre que le calme revienne
En combinant tous ces signaux — baisse des écarts de change croisés, envolée des encours de crédit de la fenêtre d’escompte, SOFR approchant du plafond des taux — une image claire se dessine : la liquidité en dollars se resserre rapidement, et le système financier américain est en train de longer le bord du gouffre.
Avant chaque grande crise financière, on observe, à chaque fois, des défaillances de marché et un gel de la liquidité semblables.
Même si l’on ignore encore quand cette paille tombera, l’air de la tempête est déjà là, soufflant au visage.
Pour les investisseurs, ce n’est peut-être pas le moment de miser de façon agressive. À l’heure où les prix des actifs peuvent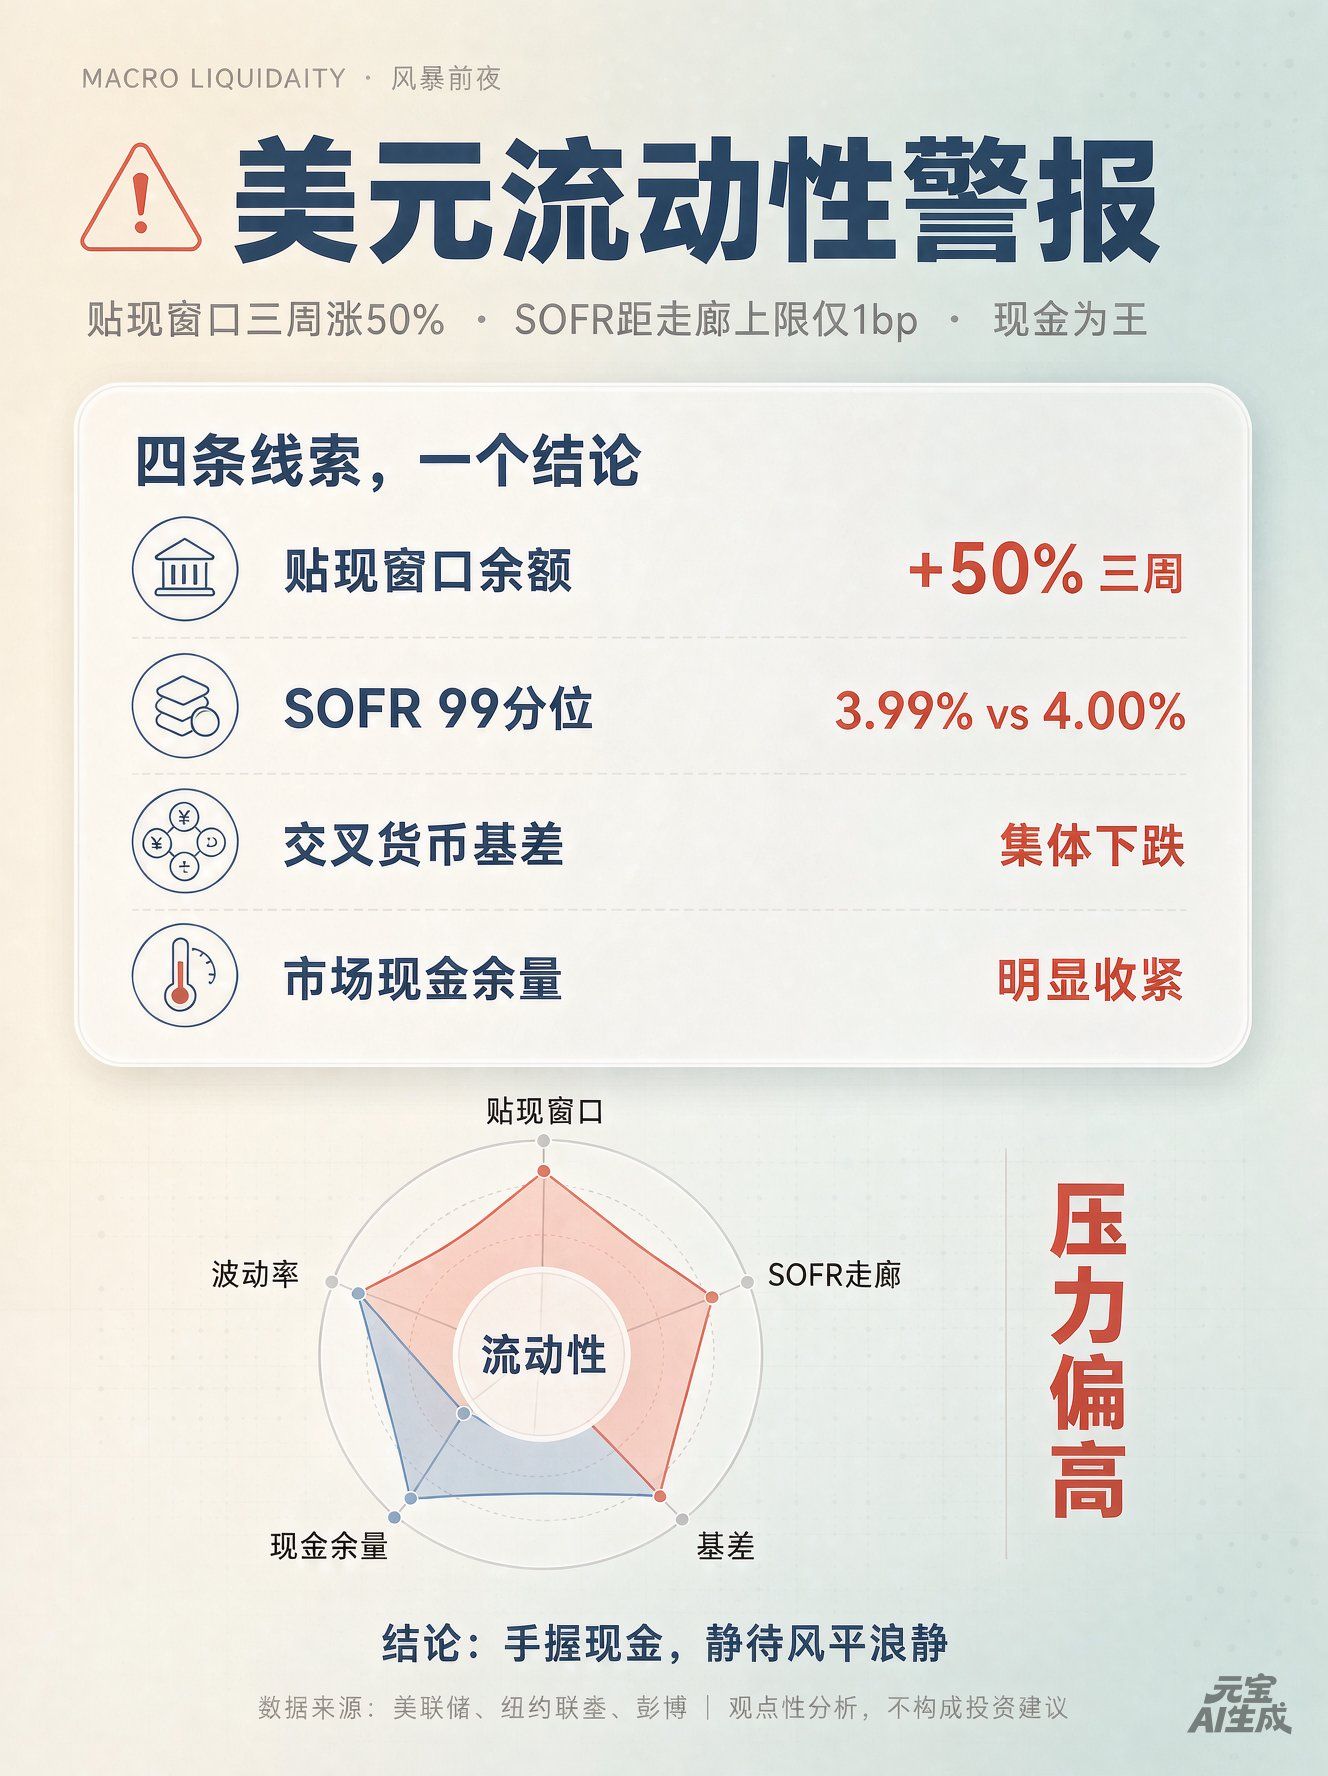 être soumis à une réévaluation, et où la volatilité du marché peut exploser, conserver des réserves de liquidités suffisantes afin d’assurer la sécurité de la liquidité est peut-être la stratégie la plus solide pour traverser cette tempête. Attendons l’évolution ultérieure du marché.