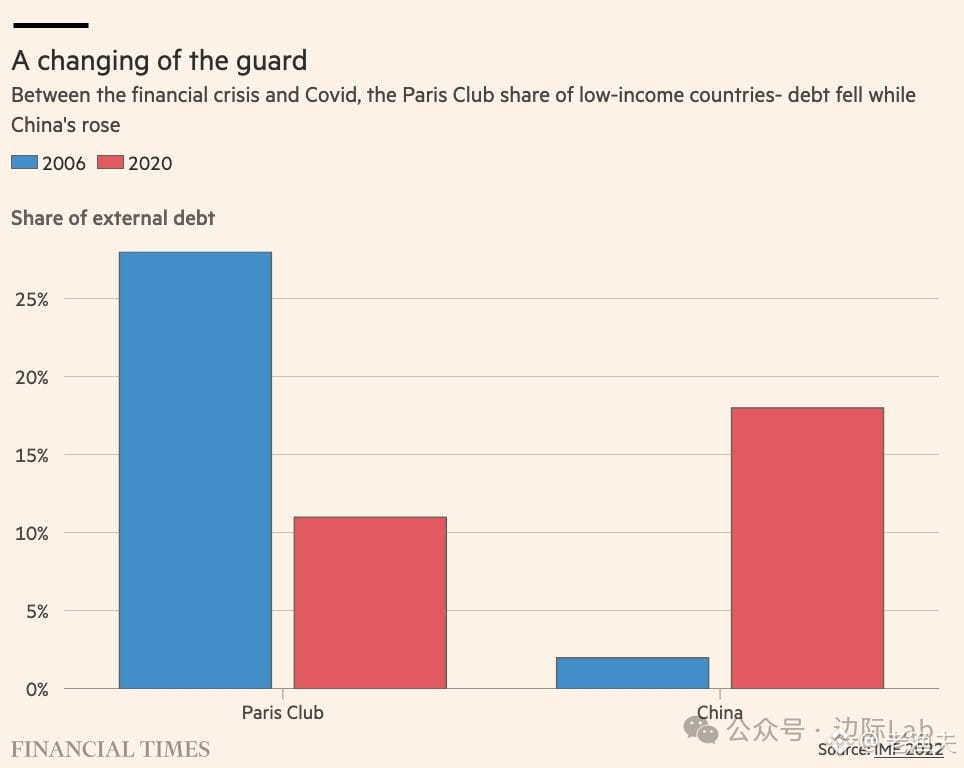
D’après les données du FMI, de 2006 à 2020, en quelques décennies, la part de la dette des pays à faible revenu détenue par la Chine est passée de 2 % à 18 %, tandis que les créanciers historiques du Club de Paris sont passés de 28 % à 11 %. Ce changement a directement mis hors service le cadre traditionnel de restructuration de la dette souveraine.
La raison est simple : en tant que plus grand créancier bilatéral, la Chine n’aime pas le mécanisme de debt haircut ; elle préfère le report d’échéances, la libération de garanties, et des outils de liquidité comme les swaps de devises. Les anciennes règles du Club de Paris fonctionnent donc naturellement moins bien.
Ce qui est encore plus intéressant, c’est que, dans de nombreux pays émergents, les fondamentaux se détériorent en réalité, mais les spreads obligataires sont comprimés près de leurs plus bas historiques : ils peuvent encore émettre de nouvelles obligations ou se financer via des swaps sur rendement total — certes à un coût plus élevé, mais acceptable. Alors pourquoi restructurer ? Autant traîner.
Voilà la réalité : les créanciers ont changé, et les règles du jeu aussi. Le fait que l’ancien cadre ne fonctionne plus n’est pas un bug, c’est une feature. Le marché continue d’offrir des possibilités de financement à ces pays ; l’affaire du restructuring sera donc continuellement reportée. Sauf si la liquidité s’assèche complètement, personne ne veut s’asseoir pour effectuer un vrai haircut.
La logique ancienne des debt workout ne marche plus vraiment dans ce nouveau paysage des créanciers.