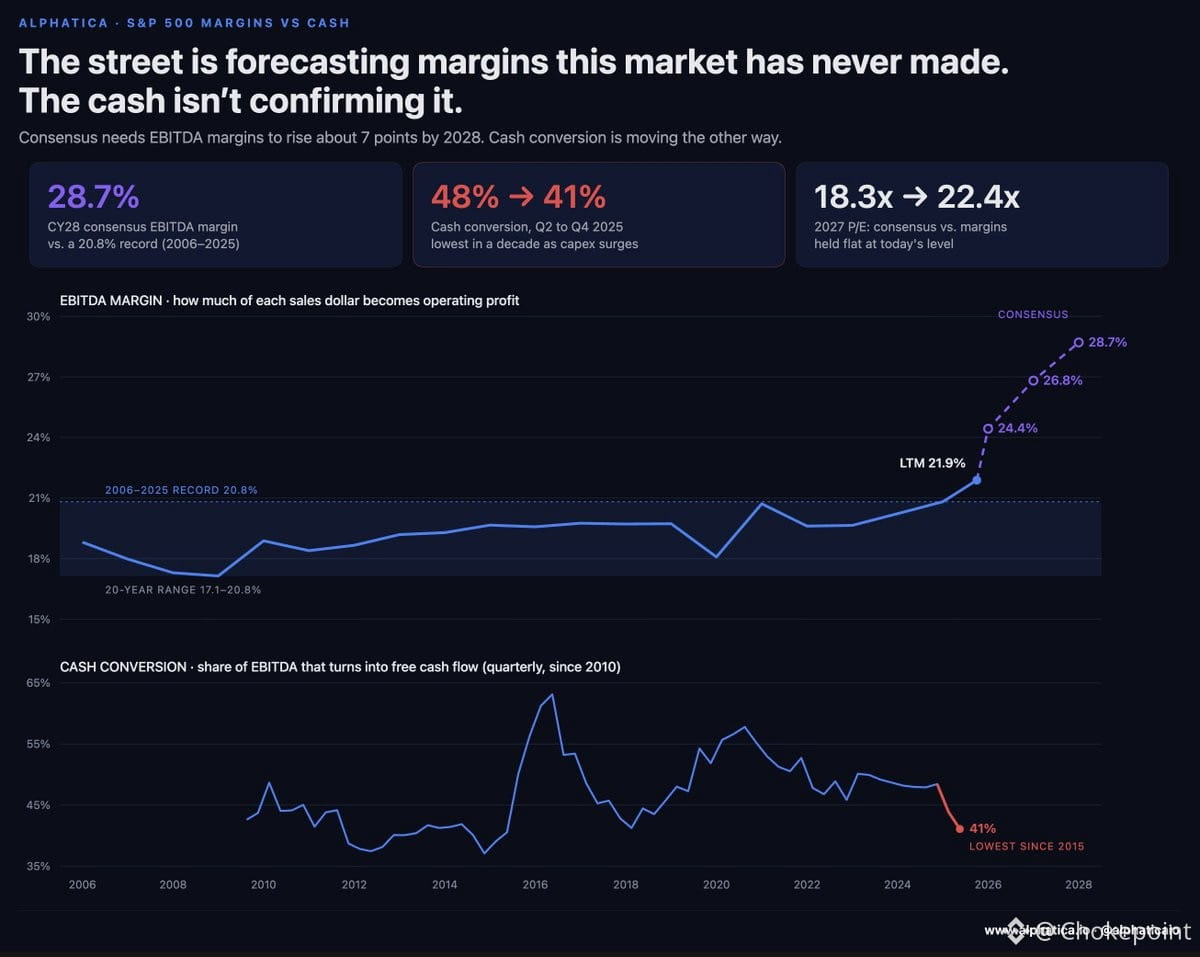
Le $SPY semble bon marché uniquement si vous croyez à une expansion de la marge qui ne s’est jamais produite auparavant.
Le consensus prévoit des marges d’EBITDA de 28,7% d’ici 2028. Le record sur 20 ans ? 20,8%. Ce n’est pas un simple “stretch” — c’est une fiction.
Pendant ce temps, le free cash-flow en pourcentage de l’EBITDA est passé de 48% à 41% en deux trimestres. Le niveau le plus bas depuis 2015. C’est la facture des dépenses d’investissement (capex) qui arrive — déploiement de l’IA, centres de données, infrastructures. Et le point important, c’est que le capex ne disparaît pas : il revient dans le compte de résultat sous forme d’amortissements, grignotant directement les marges que Wall Street intègre dans ses scénarios.
Sur la base des chiffres du consensus, le S&P se traite à 18,3x les bénéfices 2027. Mais si les marges restent simplement stables — oubliez la contraction — ce multiple grimpe à 22,4x. Pas exactement une affaire.
Le marché ne valorise pas la croissance. Il valorise un miracle des marges qui exige une rentabilité record alors que l’intensité des capex augmente et que la conversion en cash diminue. Forcément, quelque chose devra céder.
Qu’est-ce qui casse en premier — les prévisions de résultats ou le multiple ?