



Après avoir examiné le dernier rapport financier de Nike, il est difficile de dire directement si la situation s’améliore ou se dégrade.
Car, en ne regardant que les principaux chiffres de cette fois :
(1) Le chiffre d’affaires, le bénéfice net et le BPA ont tous légèrement reculé en glissement annuel.
(2) La marge brute, elle, est passée de 42,2% à 42,8%, soit une légère hausse.
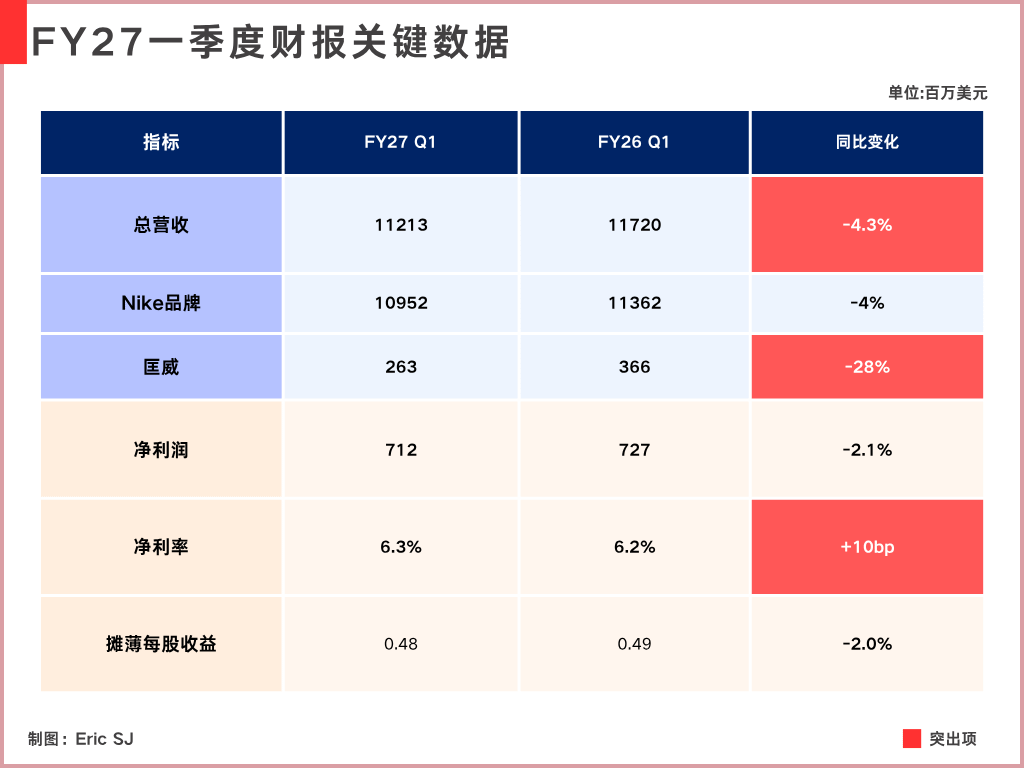
On peut dire que c’est plutôt mauvais : globalement, le changement n’est pas très important, mais pour dire que c’est mieux, le chiffre d’affaires continue en fait de baisser.
Face à ce constat, la direction a elle-même qualifié, lors de la conférence téléphonique, la performance financière actuelle de l’entreprise de : « two different realities »
Deux réalités totalement différentes. Cette phrase résume l’impression du marché sur Nike aujourd’hui : l’entreprise semble gérer « deux sociétés » en même temps.
Une NIKE est en train de retrouver le moteur qui était le sien : elle rétablit la croissance grâce aux produits et à l’innovation ;
Une autre NIKE, en revanche, est encore coincée dans une pile de vieux problèmes laissés par Sportswear, Jordan et certains marchés régionaux.
Ainsi, le thème de ce rapport financier est aussi centré sur : [pourquoi “la Nike d’avant” n’a pas réussi à entraîner “la Nike d’après”].
I. La reprise des activités liées au sport
NIKE regroupe les produits organisés autour de scènes sportives spécifiques — course, football, basketball, etc. — dans le portefeuille [Performance].
Les revenus de ce portefeuille d’activités ont déjà atteint 16 milliards de dollars sur l’exercice 2026 ; et pour ce trimestre de l’exercice en cours, le T1, ils continuent aussi de réaliser une croissance同比 stable.
D’après la tendance de croissance des activités divulguée : les catégories comme la course, le football, le tennis et le basketball en Amérique du Nord ont toutes réalisé une croissance à deux chiffres. Dans cette sous-catégorie, la course se distingue particulièrement.
Lors de la divulgation du trimestre précédent, la direction a indiqué que, sur les cinq trimestres passés, les activités liées à la course ont ajouté environ 1 milliard de dollars de revenus ; et cette saison, des chaussures de course à semelles épaisses amortissantes, représentées par Vomero, aident NIKE à reconquérir à nouveau des parts dans cette sous-catégorie.
Dans ces changements, on peut au moins confirmer une chose : la capacité d’innovation produit de NIKE n’a pas disparu, et elle commence déjà à se concrétiser à nouveau en revenus et en parts sur des catégories sportives comme la course et le football.
En revanche, pour l’instant, le volume de Performance est insuffisant pour compenser la baisse de l’autre côté ; il ne parvient donc toujours pas à entraîner les revenus globaux du groupe.
II. Nike en sens inverse
Même si ce portefeuille d’activités Performance enregistre une croissance à un chiffre élevé, les revenus du groupe NIKE diminuent malgré tout de 5 % sur une base en taux de change constants.
La réponse commence d’abord du côté de NIKE Sportswear, c’est-à-dire les produits de style de vie. Cette activité représente près de la moitié des revenus de toute l’entreprise ; ce trimestre, les ventes ont reculé de façon à deux chiffres en glissement annuel.
On peut comprendre simplement que l’activité principale correspond à des produits liés à un usage plus quotidien, à la tendance et au style de vie.
Des produits que nous connaissons bien, comme Dunk et Air Force, font partie de ce portefeuille d’activités. Et c’est précisément la seule activité dont NIKE s’est le plus reposée au cours des dernières années.
Résultat : sur cette seule saison, les revenus de Dunk ont été amputés d’environ 50 %, ce qui entraîne un manque à gagner d’environ 200 millions de dollars pour Sportswear.
La direction admet, dans sa réponse :
Certains modèles de chaussures Sportswear, déjà assez anciens et qui avaient beaucoup vendu dans le passé, voient en réalité leurs ventes finales en deçà des attentes, et commencent déjà à avoir un impact sur les commandes futures des grossistes.
Autrement dit, c’est le résultat naturel de la baisse de consommation du marché : les consommateurs, eux-mêmes, n’ont peut-être plus autant envie d’acheter.
Et ce type de problème apparaît aussi dans la gamme [Jordan]. Il s’agit aussi de catégories très populaires : au cours de ce trimestre, Jordan représente environ 13 % de l’activité mondiale de NIKE, et les revenus ont baissé de façon à deux chiffres, légèrement au-dessus du seuil.
Chez Jordan, le problème est encore plus direct : l’équipe dirigeante a classé la sur-offre de modèles rétro classiques parmi les enjeux clés actuels.
Un produit qui devait gagner grâce à la rareté, à ses attributs culturels et à l’identification, NIKE l’a fabriqué de plus en plus comme un article ordinaire de rayon.
Dit franchement : c’est ce que les passionnés de baskets appellent le “palette de couleurs”, autrement dit une même paire, remise en vente régulièrement, et la seule différence, c’est que la couleur change.
La direction s’est aussi rendu compte que ce mode d’approvisionnement doit être corrigé. C’est pourquoi elle veut désormais réduire à nouveau une partie des quantités et la fréquence de lancement de certains produits Jordan Retro.
Cela signifie aussi que les revenus à court terme continueront d’être volontairement orientés à la baisse par l’entreprise.
Et il ne suffit pas de ne pas comprimer : sinon, on dilue encore davantage. Ce n’est pas seulement la quantité vendue qui est touchée, mais aussi la rareté la plus essentielle de Jordan et la prime culturelle associée.
III, donc
Le sport n’arrive pas à entraîner l’ensemble de NIKE : au final, c’est un problème de taille.
Sur cette seule saison, Sportswear représente à lui seul près de la moitié des revenus de NIKE. Et en plus, compte tenu du volume de Jordan, lorsque deux grands piliers affichent simultanément des baisses à deux chiffres, la croissance à un chiffre du secteur du sport ne peut tout simplement pas entraîner l’ensemble.
Et ce n’est pas qu’une question de volume. NIKE a toujours cru à une logique :
D’abord, établir la spécialisation et l’authenticité de la marque grâce à de vrais produits sportifs, puis diffuser cette influence sportive vers d’autres catégories et vers une consommation quotidienne plus large.
À en juger, la trajectoire de transmission est idéale sur le papier, mais la mise en œuvre n’est pas à la hauteur. Les deux ne sont pas des relations qui se transmettent naturellement. Hill admet d’ailleurs cette fois-ci qu’il avait sous-estimé les différences entre consommateurs au sein du segment “mode de vie” de Sportswear.
Et
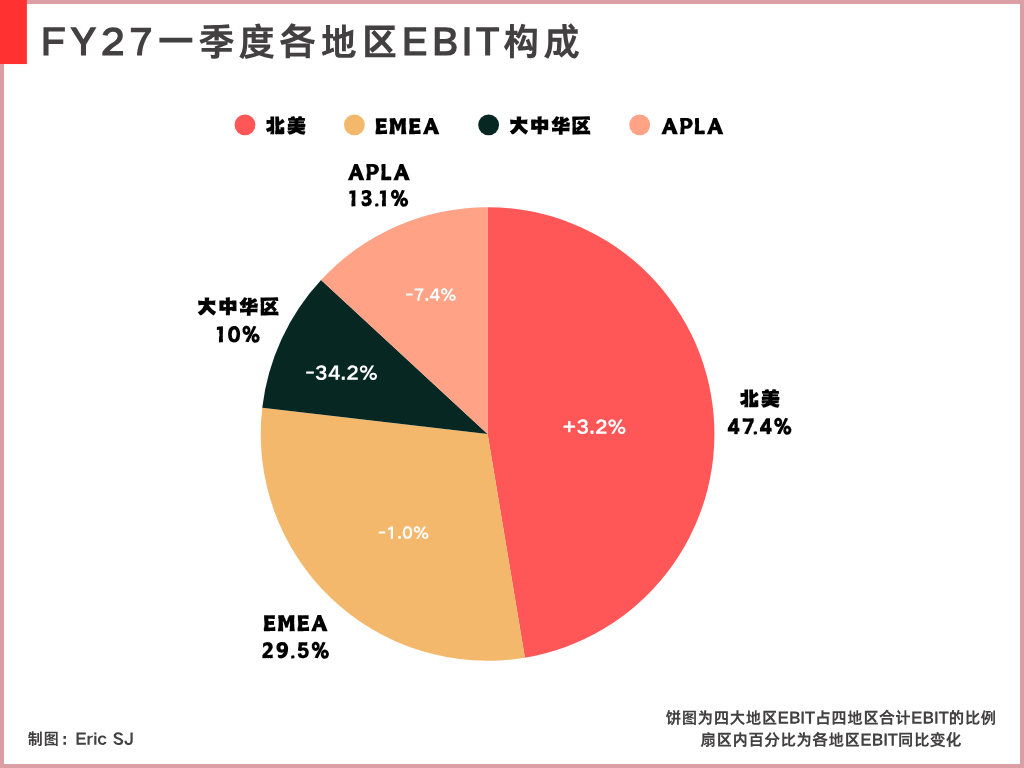
La baisse des ventes dans le Grand China est elle aussi un problème durable. Au cours de ce trimestre, les revenus à taux de change constants ont diminué de 26 % en glissement annuel ; l’EBIT de la région a, lui, baissé de 34 %.
Même les perspectives FY2027 fournies cette fois-ci supposent déjà que les revenus provenant de ce marché vont encore se dégrader davantage.
Parce que NIKE continue de procéder activement au nettoyage des canaux en ligne, de réduire les remises importantes, et d’abaisser la distribution qui ne correspond pas au positionnement de marque. L’objectif est de reprendre le contrôle des prix et de la mise en scène de la marque.
Comme pour les ajustements de la gamme de produits, la logique est la suivante : [assumer d’abord volontairement une perte de revenus, puis remplacer par des revenus plus sains à l’avenir].
Mais cela ne signifie pas que ces ajustements commencent déjà à se traduire dans les marges bénéficiaires brutes : la société indique que la principale raison de l’amélioration de la marge bénéficiaire brute ce trimestre tient en réalité à la baisse des coûts d’entreposage et de logistique.
Donc je ne comprends pas très bien pourquoi certains sur le marché pensent que les actions de Nike peuvent déjà servir de base à l’idée selon laquelle [la force de la marque NIKE est en train de revenir].
À l’heure actuelle, on ne peut que dire qu’ils font la première étape. J’ai lu tant de rapports financiers de Nike : je n’ai toujours pas vu suffisamment de données financières dans les rapports pour étayer l’argument selon lequel le fondamental de l’ensemble s’améliore.
L’existence d’améliorations locales est un fait objectif.
Mais malgré ces améliorations locales, il reste un long chemin avant que l’ensemble de NIKE parvienne à opérer sa volte-face : au milieu, il y a encore Sportswear, Jordan et le marché du Grand China qui continue de se détériorer.