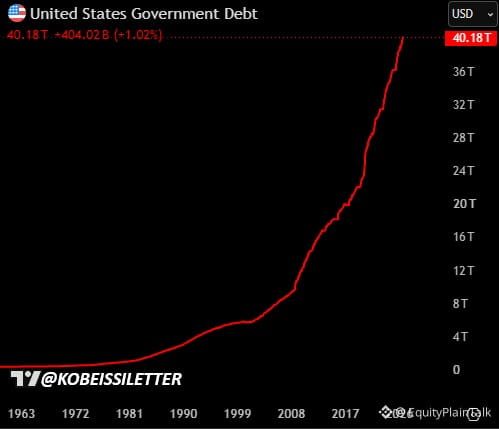
Trump vient de déclarer que la hausse de l’inflation aidera à rembourser la dette américaine « très rapidement », alors que la dette totale dépasse les 40 000 milliards de dollars.
Son raisonnement : la croissance règle tout. « On n’a jamais connu une croissance comme celle-ci. »
Les taux du Trésor ont bondi immédiatement après.
C’est un changement majeur dans la communication. Pendant des décennies, la ligne officielle était : « l’inflation est mauvaise, nous devons la combattre ». Désormais, le président en exercice suggère ouvertement que l’inflation peut être un outil pour réduire le poids de la dette.
Les calculs : si le PIB nominal progresse plus vite que les coûts d’intérêt, le ratio dette/PIB diminue. C’est la théorie.
Le risque : une inflation incontrôlée détruit le pouvoir d’achat, fait grimper les coûts d’emprunt et peut s’emballer. Les marchés obligataires réagissent déjà : la hausse des rendements signifie que les investisseurs veulent une compensation plus élevée pour détenir des Treasuries.
Les marchés l’ont entendu haut et clair. Quand celui qui est aux commandes dit que l’inflation n’est peut-être pas l’ennemi, vous réévaluez le risque.
Surveillez de près le rendement à 10 ans. S’il continue de grimper, l’emprunt devient plus cher pour tout le monde : prêts immobiliers, dette des entreprises, financement des gouvernements.
Ce n’est pas seulement de la rhétorique. C’est un signal politique susceptible de modifier la façon dont les investisseurs envisagent, à l’avenir, les obligations, les couvertures contre l’inflation et la vigueur du dollar.