STANDARD CHARTERED VISE 2 USD POUR ENA, MAIS CETTE BASE VIENT D’OÙ ?
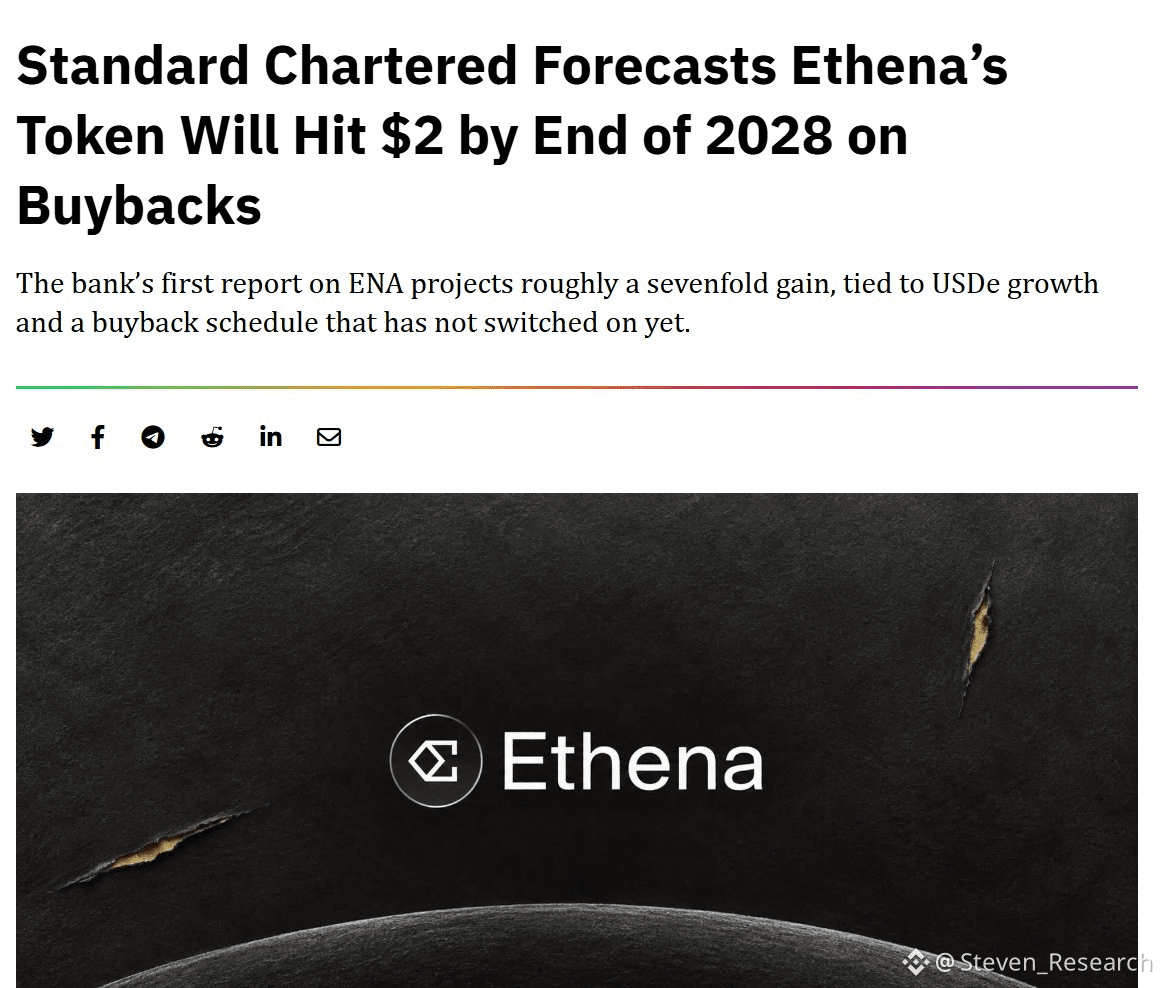
Le 30/9, Standard Chartered a fixé un objectif de $ENA à 2 USD d’ici fin 2028, sur la base de prévisions selon lesquelles la taille de l’USDe passerait d’environ 4,9 milliards USD à 40 milliards USD. Le raisonnement principal est que la croissance de l’USDe générera davantage de revenus pour racheter de l’ENA.
1. La croissance de l’USDe se traduit-elle par un pouvoir d’achat pour l’ENA ?
- La taille de l’USDe correspond au volume d’actifs à garantir, ce n’est pas le revenu d’Ethena. Le flux de buyback dépend aussi du rendement des actifs, des coûts et de la part de revenus qui est allouée aux tokens. Si l’USDe augmente mais que le rendement baisse, le pouvoir d’achat pour acheter de l’ENA n’augmente pas forcément de façon équivalente.
2. Le buyback ne se fait pas automatiquement
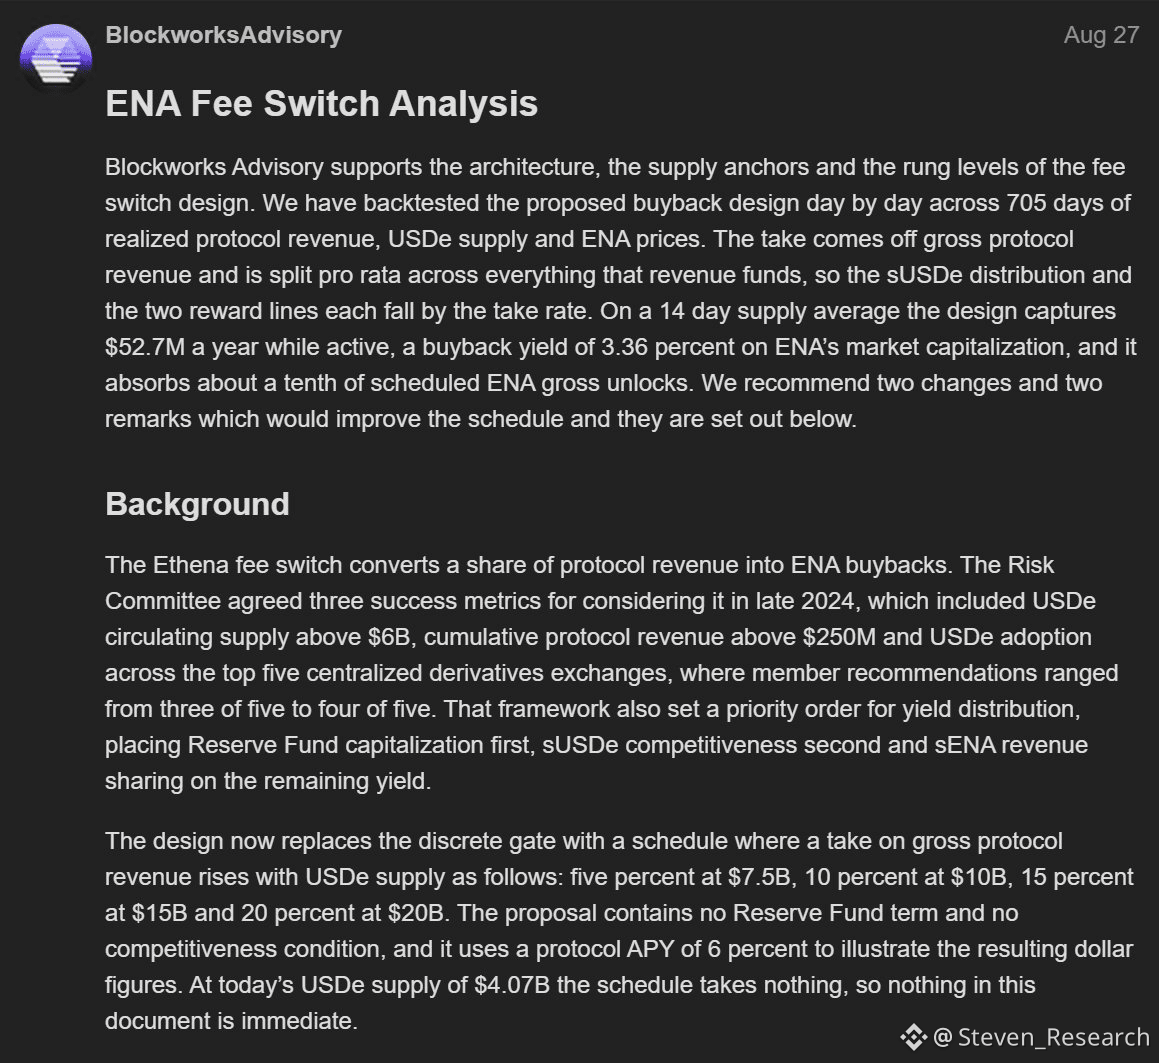
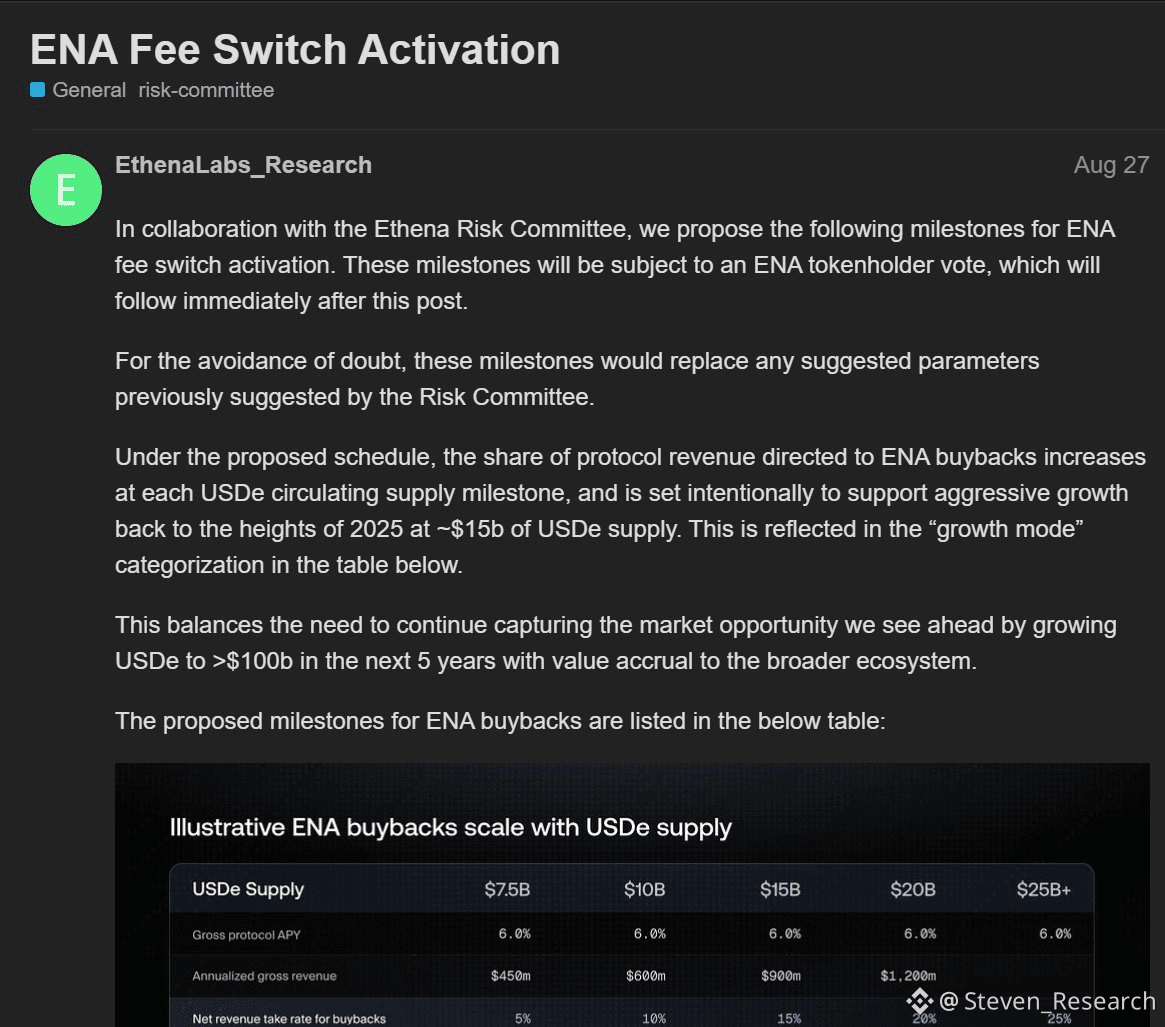
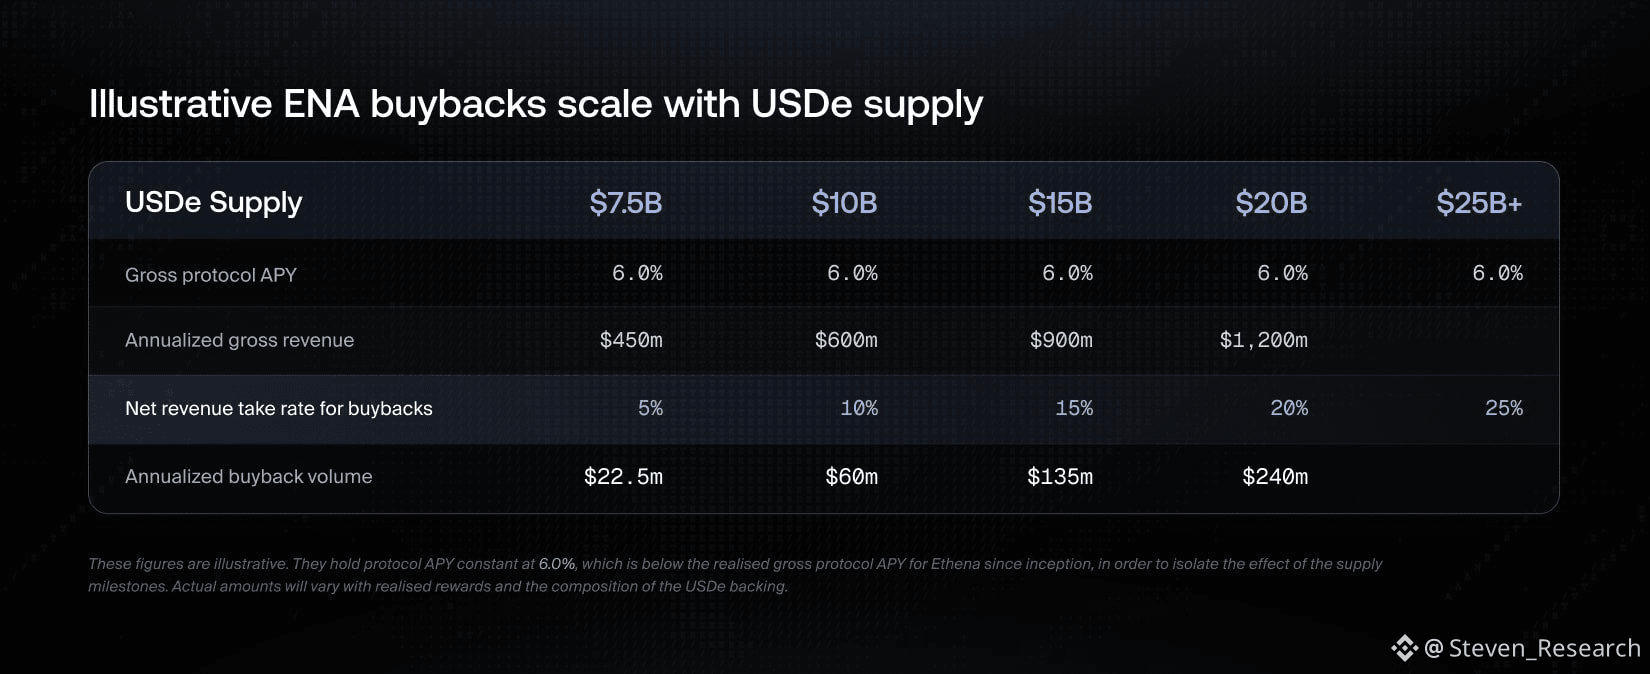
- Le mécanisme de fee switch comporte un premier seuil à 7,5 milliards USD d’USDe, supérieur au niveau de 4,9 milliards USD avancé dans le rapport. Les 95% destinés au buyback s’appliquent à la part des revenus nets transférés à la Foundation via le mécanisme, et non à 95% de l’ensemble du rendement du protocole. Il faut distinguer le fait que le mécanisme soit validé et la quantité de rachats réellement effectuée.
3. Le buyback implique aussi des compromis
- Ethena génère une partie du rendement à partir des actifs de garantie combinés à une position de dérivés de couverture, mais le funding peut diminuer ou devenir négatif. Prélever davantage de revenus pour le buyback pourrait aussi réduire la part de rendement distribuée aux déposants et aux programmes de récompense. Si le produit devient moins attractif, le rythme de croissance de l’USDe pourrait ralentir, ce qui affecterait en retour la source de fonds destinée à l’achat d’ENA.