
L’impact des données sur l’emploi non agricole sur une hausse des taux de la Réserve fédérale en octobre
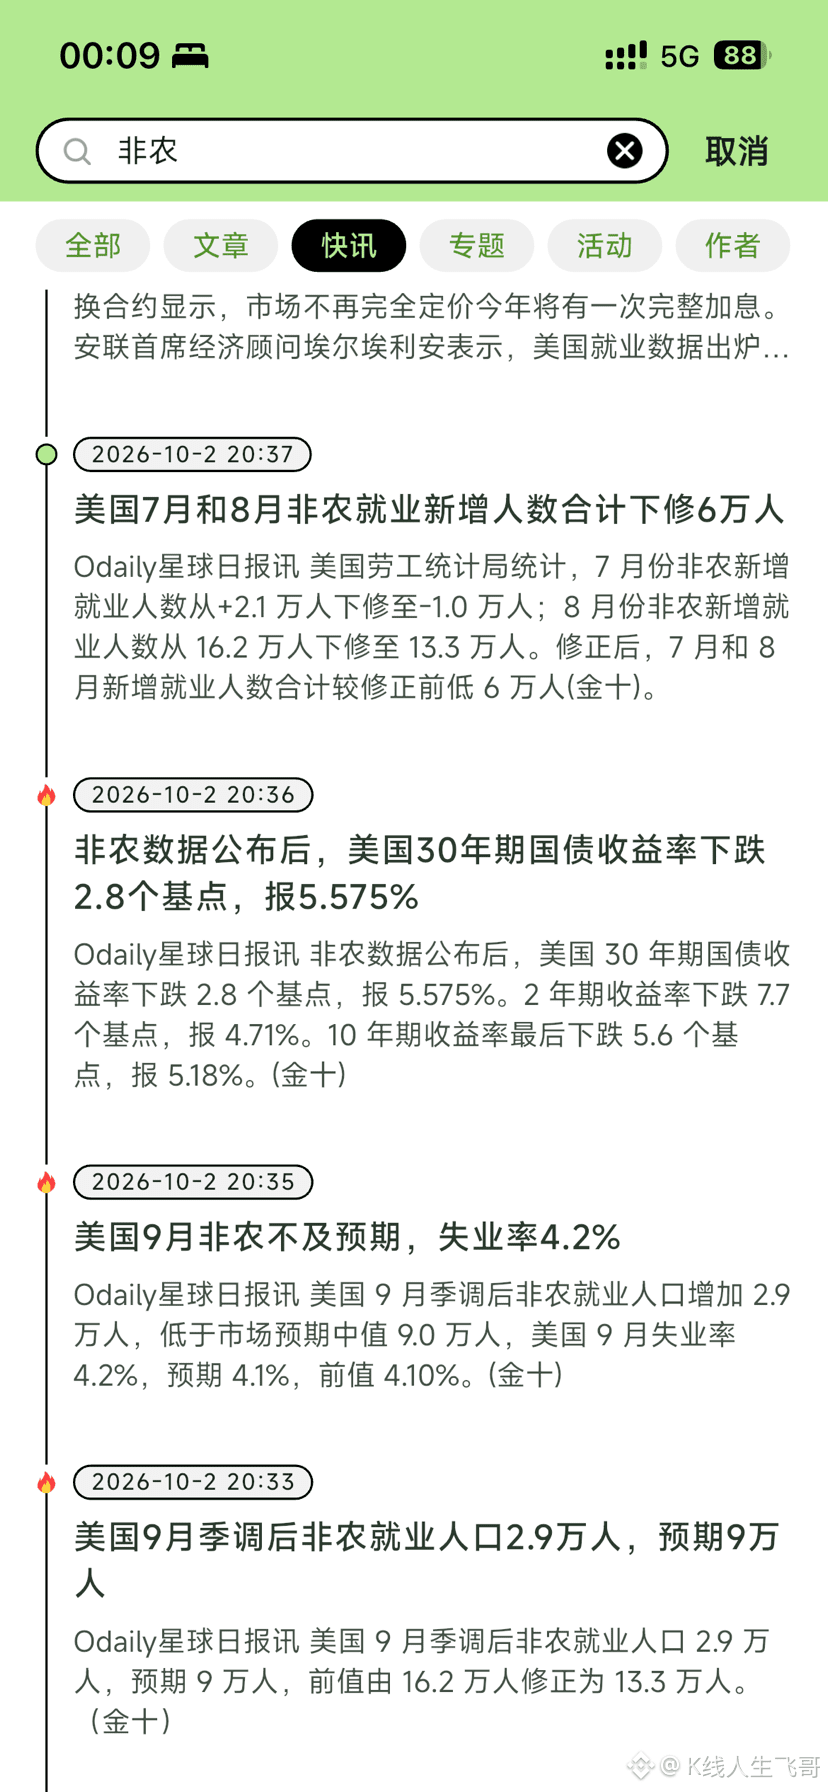
Ce qu’il faut surtout retenir de ces non-agricoles, ce n’est pas en soi le chiffre de 29 000, mais le fait que le marché de l’emploi américain commence à se « geler ».
On s’attendait à 90 000, on observe 29 000, et les données des deux premiers mois ont encore été fortement révisées à la baisse. Les entreprises ne licencient pas beaucoup, mais elles ne souhaitent pas non plus recruter. Le taux de chômage paraît stable, mais le marché du travail se refroidit clairement.
Ce qui est encore plus intéressant, c’est la structure :
Les postes de cols blancs (finance, etc.) continuent de diminuer, tandis que les postes dans la construction, la fabrication, etc. augmentent. L’IA ne réduit peut-être pas seulement l’emploi : elle pourrait aussi rediriger les financements des postes de cols blancs vers l’électricité, les équipements, la fabrication et la puissance de calcul.
Le marché a aussi ajusté rapidement ses anticipations de hausse des taux : les rendements des bons du Trésor à court terme ont nettement reculé, mais la réaction est limitée sur la partie longue. Cela montre que la Fed peut influer sur le taux directeur, mais ne peut pas résoudre les problèmes budgétaires, de dette et d’énergie.
L’or continue de monter et le prix du pétrole recule, ce qui indique que le marché ne négocie plus seulement les taux.
Donc, parlons de la hausse des taux d’octobre.
Pour l’instant, je penche plutôt pour un statu quo en octobre.
Les non-agricoles à 29 000 sont nettement en dessous des attentes ; en plus, les deux mois précédents ont été révisés à la baisse cumulée de 60 000. Le taux de chômage recommence aussi à remonter. Une fois ces données sur l’emploi publiées, le prix de la hausse des taux en octobre a clairement été revu à la baisse : la probabilité d’un statu quo a même grimpé jusqu’à environ 85 %.
Bien sûr, l’inflation reste la principale préoccupation de la Fed, donc on ne peut pas dire que la Fed ne fera 100 % aucune hausse en octobre.
Mais au moins, à ce stade, l’emploi commence déjà à freiner la Fed, au lieu de continuer à l’encourager.
La suite dépendra donc de savoir si les données d’inflation continueront ou non à fournir des raisons de justifier une hausse des taux lors de la réunion d’octobre.
#美国9月非农仅增2.9万人失业率升至4.2%