Les perps sur actions US bougent déjà d’énormes volumes — et l’écart entre le volume des perps et celui du spot tokenisé est plus large que beaucoup ne le pensent.
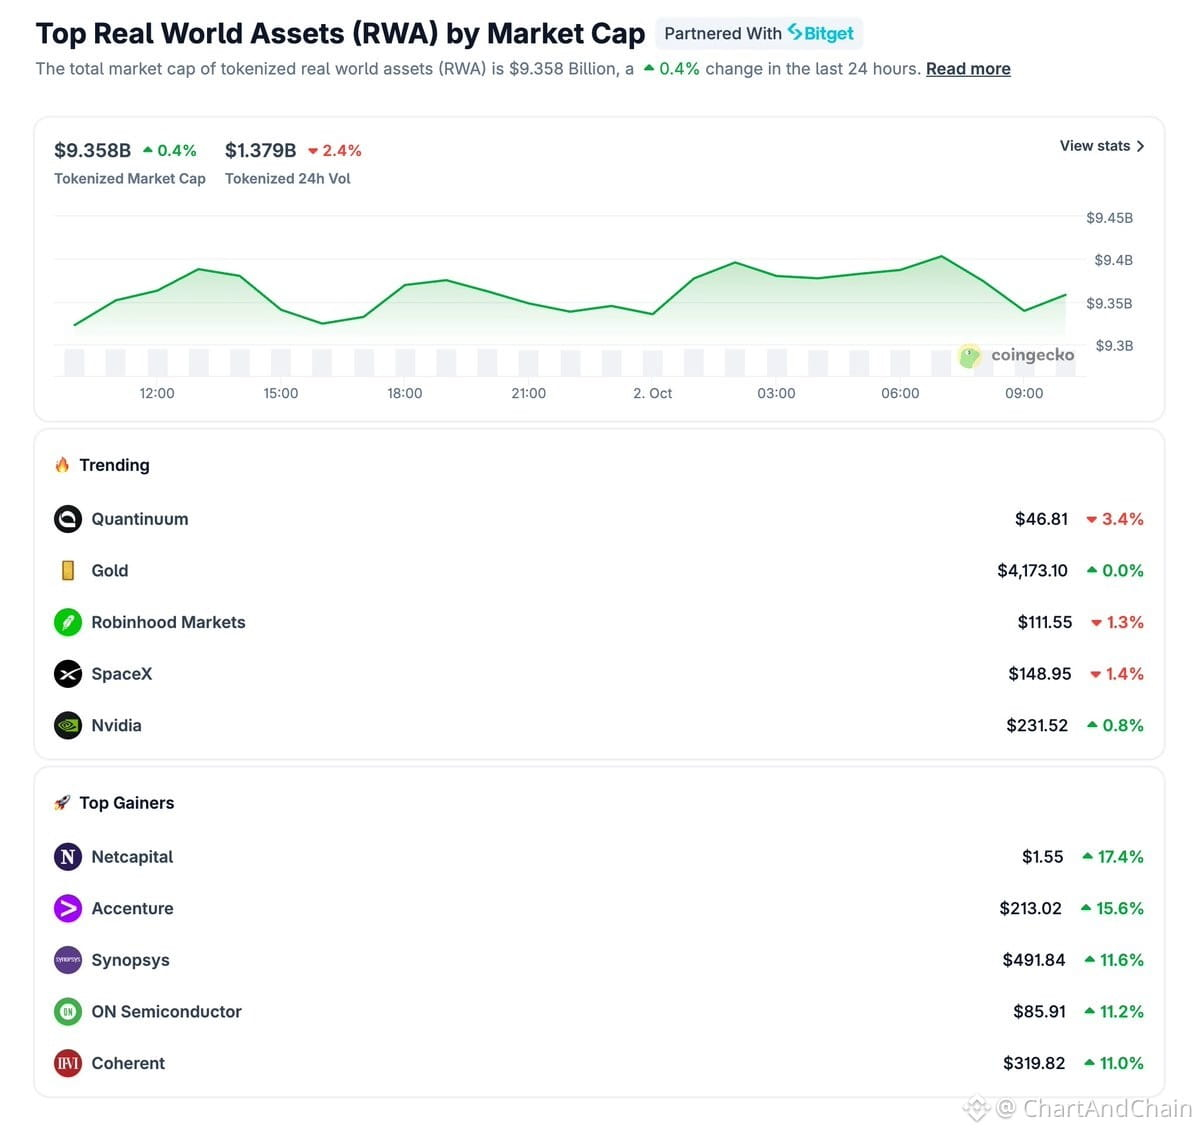
J’ai vérifié les données RWA de @coingecko. 9,34 Md$ en capital tokenisé, 1,37 Md$ en volume sur 24 h suivi. Mais si l’on examine les actions individuellement, la domination des perps est frappante.
Instantané sur 24 h :
$NVDA : 1,18 Md$ de perps vs 119,8 M$ de volume tokenisé
$GOOGL : 1,04 Md$ de perps vs 53,6 M$ de volume tokenisé
$AAPL : 477,9 M$ de perps vs 24,0 M$ de volume tokenisé
À eux seuls, ces trois titres montrent que le renouvellement des positions (turnover) des perps représente ~13,7x le volume tokenisé. 1,04 Md$ d’open interest (intérêt ouvert) au total.
Ce sont des flux notionnels avec effet de levier — de l’activité de trading, pas un capital frais. Mais le signal de demande est clair : les traders veulent une exposition aux actions US via les rails crypto, et ils veulent du levier.
Les cycles de résultats, les changements de taux, les récits de dépenses liées à l’IA — les perps vous permettent d’exprimer des points de vue directionnels avec moins de capital initial et une exécution plus serrée. C’est l’attrait.
Ce que je surveille maintenant : les bourses qui construisent ces marchés. La qualité d’exécution, les taux de financement, et la façon dont elles gèrent le risque quand les marchés actions US ferment. Ce sont les éléments différenciants.
Prochain point de données : est-ce que l’open interest se maintient pendant des sessions plus calmes ? Une journée active est un signal. Un positionnement durable confirmerait la thèse selon laquelle les perps sur actions sont là pour durer.