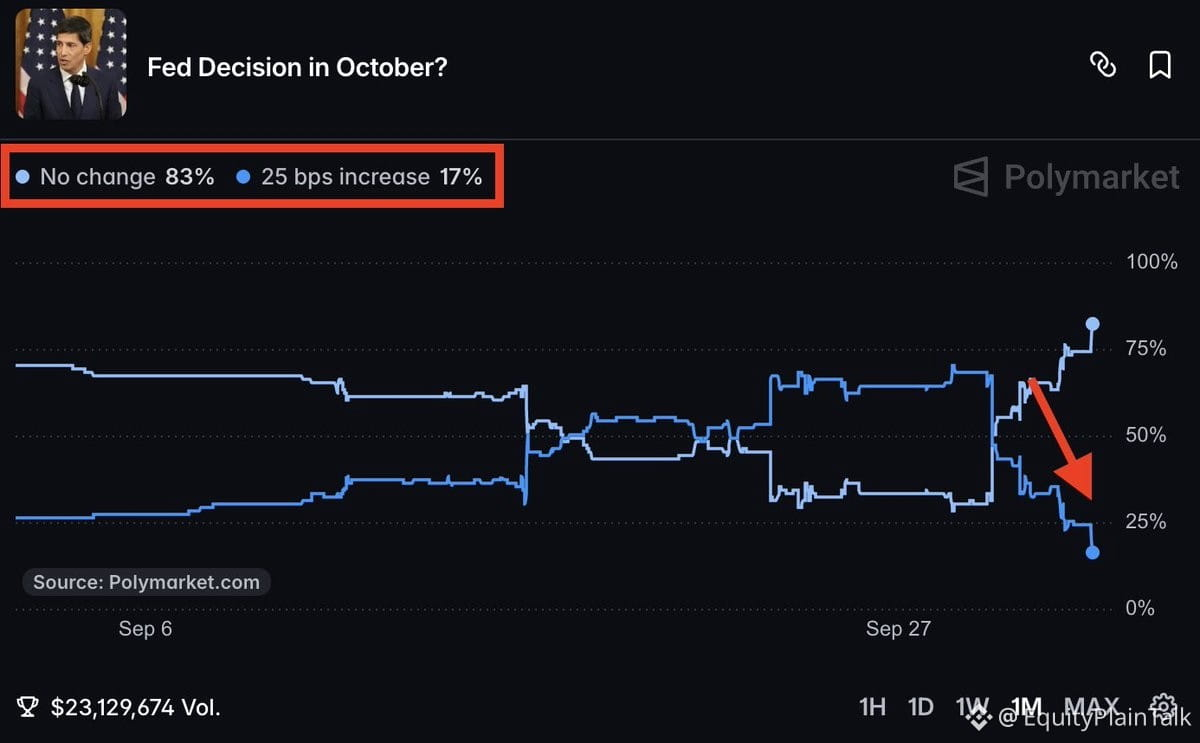
Le marché vient d’opérer un virage complet à 180° sur les anticipations de taux.
Après un rapport sur l’emploi de septembre plutôt faible, les chances d’une hausse en octobre se sont effondrées de 75% à seulement 17% en l’espace de quelques jours.
Ce n’est pas un ajustement progressif : c’est une recalibration de panique.
Les traders obligataires sont ballottés. Une semaine, ils intègrent davantage de resserrement, la suivante, ils font marche arrière de façon brutale. Ce type de volatilité vous indique que personne ne sait vraiment ce qui se passe ensuite.
Les données sur l’emploi pilotent davantage le récit de la Fed que l’inflation en ce moment. Si le marché du travail continue de se détériorer, le cycle de hausse pourrait même être terminé.
Mais si nous obtenons une publication d’IPC brûlante ou un autre chiffre solide des créations d’emplois ? Nous retomberons immédiatement dans l’hypothèse de nouvelles hausses.
En résumé : le tableau macroéconomique est confus, et le marché obligataire reflète cette incertitude en temps réel.