


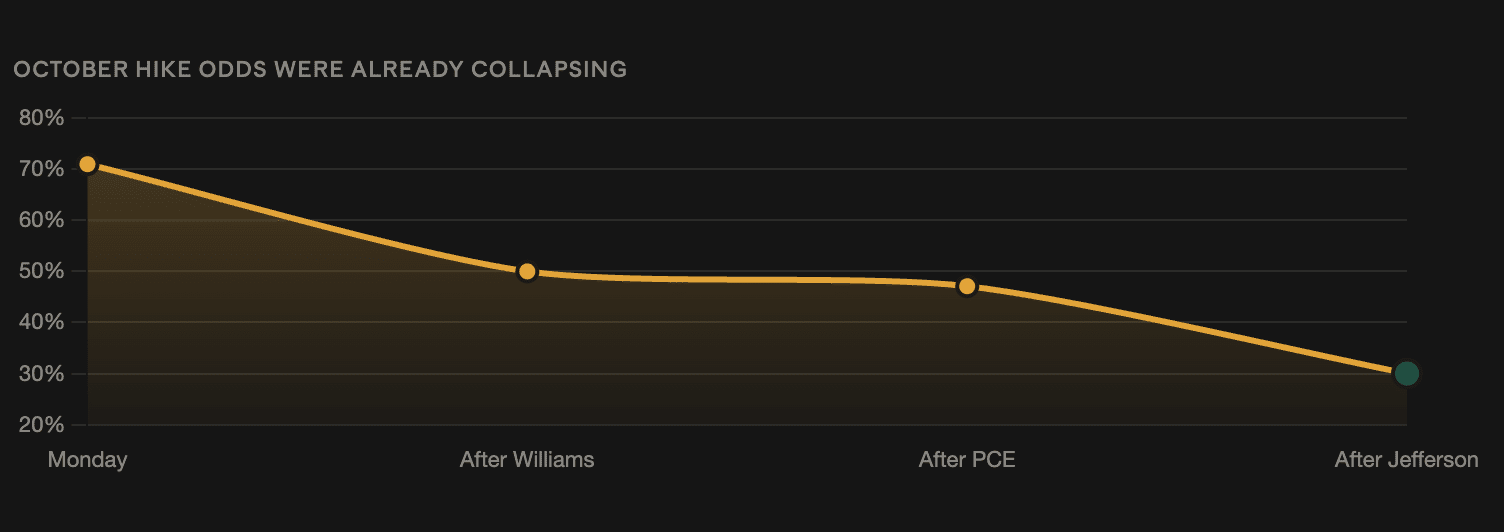
Le NFP de septembre est ressorti à 29 000 — en dessous du consensus de 90 000, du plancher de 60 000 de BofA, et de toutes les prévisions publiées, et ce largement — alors que le taux de chômage montait à 4,2 %. Les probabilités de hausse d’octobre avaient déjà chuté de 71 % à 30 % avant la publication ; 29 000 élimine entièrement l’argument du marché du travail en faveur d’un resserrement. Le Bitcoin est resté proche de 86 500 $ avec des taux de financement à 10 % — soit le triple de leur niveau du 30 septembre — et 653 000 BTC d’intérêt ouvert au moment de l’impression. La chaîne BNB a franchi les 1,1 Md$ en titres tokenisés, prenant 30 % du marché de 3,7 Md$. La SEC a proposé un cadre de conservation d’actifs crypto pour les conseillers et les fonds. La stratégie a dépassé la Saudi National Bank en capitalisation boursière.
Les salaires ajoutent seulement 29 000 en septembre, le chômage atteint 4,2 %
NFP de septembre : 29 000 contre 90 000 consensus, 80 000 Goldman, 60 000 BofA — l’estimation la plus prudente de BofA a tout de même dépassé de plus du double. Le chômage est passé à 4,2 % contre 4,1 %. La divergence ADP est celle qui compte : 90 000 salaires privés mercredi contre 29 000 total officiel — un écart qui suscitera un examen attentif des deux séries puisque celles-ci couvrent un terrain commun. Des inscriptions faibles (197 000) et un recrutement faible ne sont pas contradictoires : les inscriptions mesurent les licenciements, les salaires mesurent le recrutement net — un scénario où les employeurs ne réduisent pas, mais cessent d’ajouter, produit exactement cette combinaison. Les probabilités de hausse d’octobre étaient déjà passées de 71 % à 30 % avant la publication sur les commentaires de Williams, du PCE et de Jefferson « pourrait prendre plus de temps » — 29 000 enlève entièrement l’argument sur le marché du travail en faveur d’un resserrement. La réaction du marché obligataire est la variable : le 10 ans avait déjà reculé de 9,4 points de base à 5,217 % après avoir touché 5,36 % dans la nuit ; le cadre d’analyse de Thielen axé sur le facteur budgétaire signifie que les rendements longs pourraient ne pas suivre l’assouplissement de politique comme ils le feraient dans un cycle conventionnel.
Le taux de financement perpétuel de Bitcoin est passé d’environ 3 % à 10 % depuis le 30 septembre, à mesure que l’OI augmentait de 27 000 BTC pour atteindre ~653 000 BTC (56,2 Md$) et que le prix grimpait de 83 500 $ à 86 500 $. La propension à payer trois fois le financement signale une conviction accrue, mais cela signifie aussi que les positions longues avec effet de levier sont plus susceptibles d’être clôturées en cas de mouvement défavorable — le mécanisme qui transforme un repli en cascade. Le rebond part d’une base faible : l’OI à 625 000 BTC au 30 septembre était proche d’un plus bas sur 12 mois, contre une moyenne d’avril à juillet à 750 000 BTC. La hausse du prix avec une hausse de l’OI indique de nouvelles positions plutôt qu’un rachat de shorts — un mécanisme différent du short squeeze de 844 M$ de septembre. Le point faible reste la donnée de flux : le métrique de demande spot de CryptoQuant a chuté de 170 000 BTC sur 30 jours et les ETF ont enregistré 149 M$ de sorties mercredi. Strategy, Strive, Coinbase et Robinhood ont chacune progressé de 2 à 3 % vendredi en préouverture, en suivant Bitcoin.
La chaîne BNB franchit le milliard de tokens d’actions tokenisées, prenant 30 % du marché
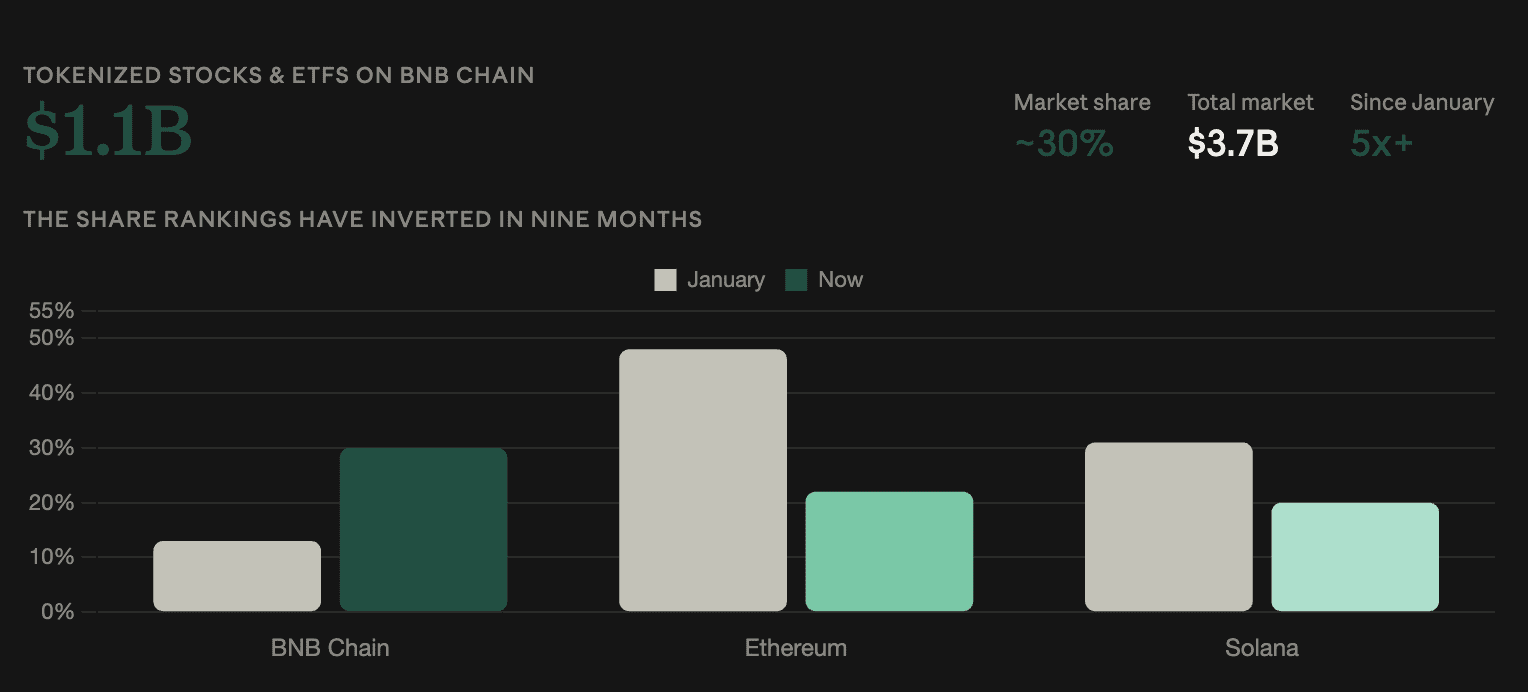
Les actions tokenisées sur la chaîne BNB ont atteint 1,1 Md$ — la première blockchain à franchir ce seuil — représentant environ 30 % du marché de 3,7 Md$, devant Ethereum à 828 M$ et Solana à 738 M$. L’inversion de part depuis janvier est frappante : BNB Chain est passée de 13 % à 30 %, Ethereum de 48 % à 22 %, Solana de 31 % à 20 % — les trois gagnant en valeur absolue tandis que l’ensemble du marché croissait de 5x à partir de 719 M$. Binance Research a indiqué 1,8 M d’adresses détenant des actions tokenisées sur BNB Chain (~45 % du total), plus que ce que sa part de marché de 30 % laisse supposer — des encours moyens plus faibles, une participation plus large. L’exemption conditionnelle sur cinq ans de la SEC a été ouverte le 22 septembre pour le trading institutionnel d’actions tokenisées sur des blockchains publiques. Le DTCC prépare son service de tokenisation pour un lancement en octobre ; la NYSE développe un lieu d’échanges d’actions tokenisées 24/7 ; Nasdaq travaille avec le parent de Kraken sur des actions tokenisées avec vote ; Cboe et S&P Dow Jones pourraient collaborer sur des options tokenisées.
La SEC propose un cadre de conservation d’actifs crypto pour les conseillers et les fonds réglementés
La SEC a proposé d’assouplir les règles de conservation pour les conseillers en investissement et les fonds détenant de la crypto — en permettant aux conseillers d’assurer une conservation en propre lorsqu’aucun dépositaire éligible n’est disponible, et en autorisant les sociétés fiduciaires agréées au niveau des États à servir de dépositaires de crypto. Le président de la SEC, Atkins : « Nos règles n’ont pas suivi le rythme » d’une classe d’actifs multi-billion. Conditions clés pour la conservation en propre : les conseillers doivent confirmer qu’aucun dépositaire autorisé n’existe pour chaque actif, réévaluer chaque trimestre, exiger deux personnes autorisées pour approuver tout transfert, et maintenir des garde-fous en matière de cybersécurité et de gestion des clés. Les sociétés fiduciaires des États doivent être autorisées par l’État pour la conservation de crypto, maintenir des états financiers audités et séparer les avoirs des clients. Les commentaires publics sont ouverts pendant 60 jours après la publication au Federal Register. La proposition s’ajoute à l’impulsion réglementaire post-CLARITY Act : la CFTC a soumis une proposition de marché crypto pour une revue à la Maison-Blanche, la SEC a ouvert le trading d’actions tokenisées en septembre, et l’agence traite désormais la question de la conservation — en construisant un cadre via l’élaboration de règles que la législation visait à codifier de façon permanente.
La valeur de marché de Strategy dépasse la National Bank détenue par le gouvernement saoudien, et se classe n° 385 parmi les sociétés cotées mondiales
La capitalisation de Strategy a dépassé la National Bank détenue par le gouvernement saoudien, la plaçant à la 385e place parmi les sociétés cotées mondiales selon des données de BitcoinTreasuries. Cette étape intervient après que Strategy a dépassé Ford (200e) en septembre, à un moment où sa position de 845 050 BTC était à peine au-dessus de l’eau avec un coût moyen d’environ 75 419 $. Avec Bitcoin à 86 500 $, la position porte désormais un gain latent plus significatif. L’allocation de capital de Strategy a changé : la société rachète des actions privilégiées STRC (635 M$ jusqu’ici, autorisation doublée à 2 Md$) plutôt que d’acheter du Bitcoin — un arbitrage selon lequel la décote de ses titres offre une meilleure valeur que l’actif aux prix actuels. Strive applique le plan inverse : elle émet des actions privilégiées SATA au pair pour continuer d’acheter du Bitcoin (désormais à 25 000 BTC). Même type d’instrument, sens opposé, déterminé entièrement par la manière dont chaque action privilégiée se traite par rapport au pair.