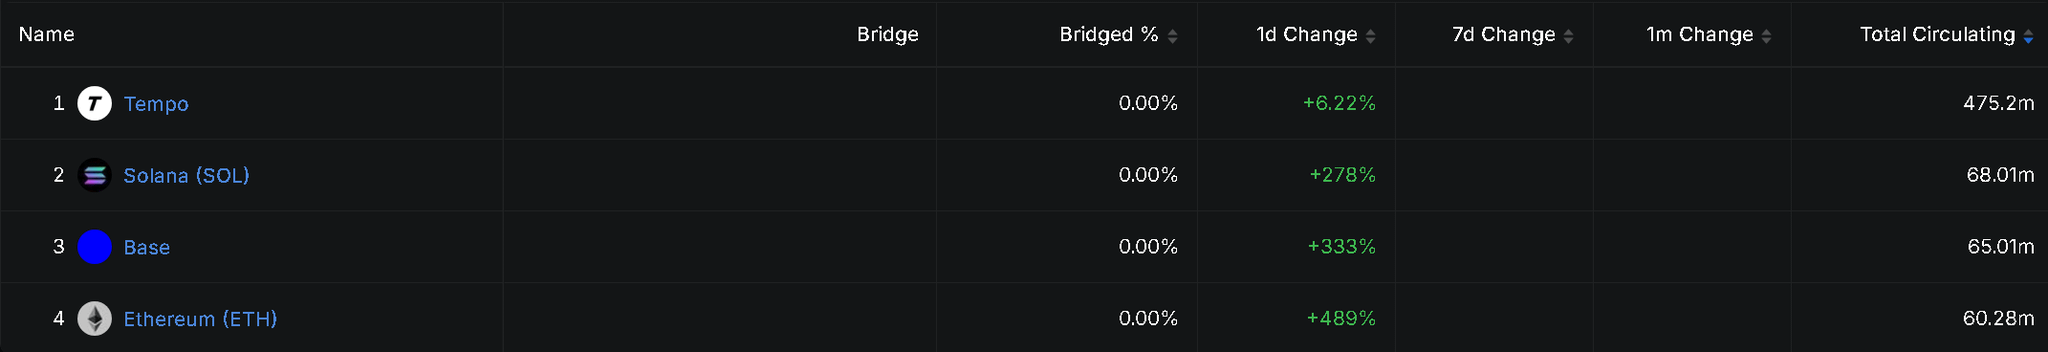
$OUSD est en ligne depuis deux jours. Sa taille est maintenant proche de 670 millions de dollars, ce qui en fait un acteur du top 20 en termes de capitalisation sur le marché des stablecoins.
À l’origine, on annonçait plus de 140 entreprises partenaires ; dans la liste récemment publiée, leur nombre atteint désormais 200+.
Ce n’est clairement pas un simple effet d’annonce. J’ai vu quelqu’un dire qu’à terme, cela finira par être adopté à petite échelle, comme le $PYUSD de Paypal.
De mon côté, je n’en suis pas aussi sûr.
L’adoption et la distribution des stablecoins correspondent à la première logique (axiome) du modèle économique.
Certes, je pense que la liste de partenaires qu’ils publient contient encore une part d’« eau ».
Mais même si une petite partie seulement est réelle, cela peut élargir considérablement les scénarios de distribution (d’autant que beaucoup de ces partenaires disposent déjà d’un grand nombre de clients et de commerçants, via leurs infrastructures de paiement).
Et puis, $PYUSD n’est qu’un produit au sein de l’écosystème PayPal, tandis que le cœur de métier d’Open Standard consiste précisément à promouvoir l’adoption de l’OUSD.
Pour la suite, la trajectoire semble être simplement d’augmenter sans cesse les cas d’usage et de distribution.
Pour ces canaux (partenaires), une fois l’accès à l’OUSD mis en place, leurs services existants de réception des paiements, d’échange de devises et de paiements peuvent continuer.
En parallèle, les soldes OUSD apportés par les clients et les activités d’utilisation permettent aux canaux de générer des revenus supplémentaires sous forme de partage.
Cet argent provient principalement des intérêts générés par les réserves en dollars placées derrière le stablecoin.
(La conception de l’OUSD fait que, après déduction des frais de gestion, cette part de rendement est redistribuée aux entreprises partenaires qui contribuent à l’adoption.)
Ils peuvent choisir de conserver tout ce rendement, ou bien d’en utiliser une partie pour subventionner des clients afin d’attirer davantage de fonds.
En prenant comme référence le modèle économique de Circle, cette part de revenus est plafonnée par le niveau du taux d’intérêt : même si le nombre de paiements augmente, les intérêts des réserves ne croissent pas proportionnellement.
Donc, l’attrait sera différent selon les canaux.
Mais au moins, la motivation commerciale pour le promouvoir est bien fondée.
À l’heure actuelle, Stripe a déjà défini l’OUSD sur Tempo comme stablecoin par défaut, et l’a intégré dans le parcours de paiement du produit.
Pour les clients de Stripe, cela reviendra probablement à activer simplement un service de paiement qu’ils utilisent déjà.
À l’avenir, pour permettre une adoption massive des stablecoins, il faudra que cela se produise alors que de nombreux utilisateurs ne savent même pas encore qu’ils utilisent déjà des stablecoins.