Enfin compris pourquoi $CRCL a chuté ! Parce que ça arrive
Les stablecoins sont la voie la plus sacrée du monde des crypto : en tant que business le plus rentable de la sphère crypto, la société qui émet des stablecoins reçoit les dollars des utilisateurs, puis les utilise pour acheter des bons du Trésor américains, et conserve l’intégralité des intérêts. Le profit annuel de Tether dépasse les dix milliards de dollars, et il est même plus rentable que BlackRock.
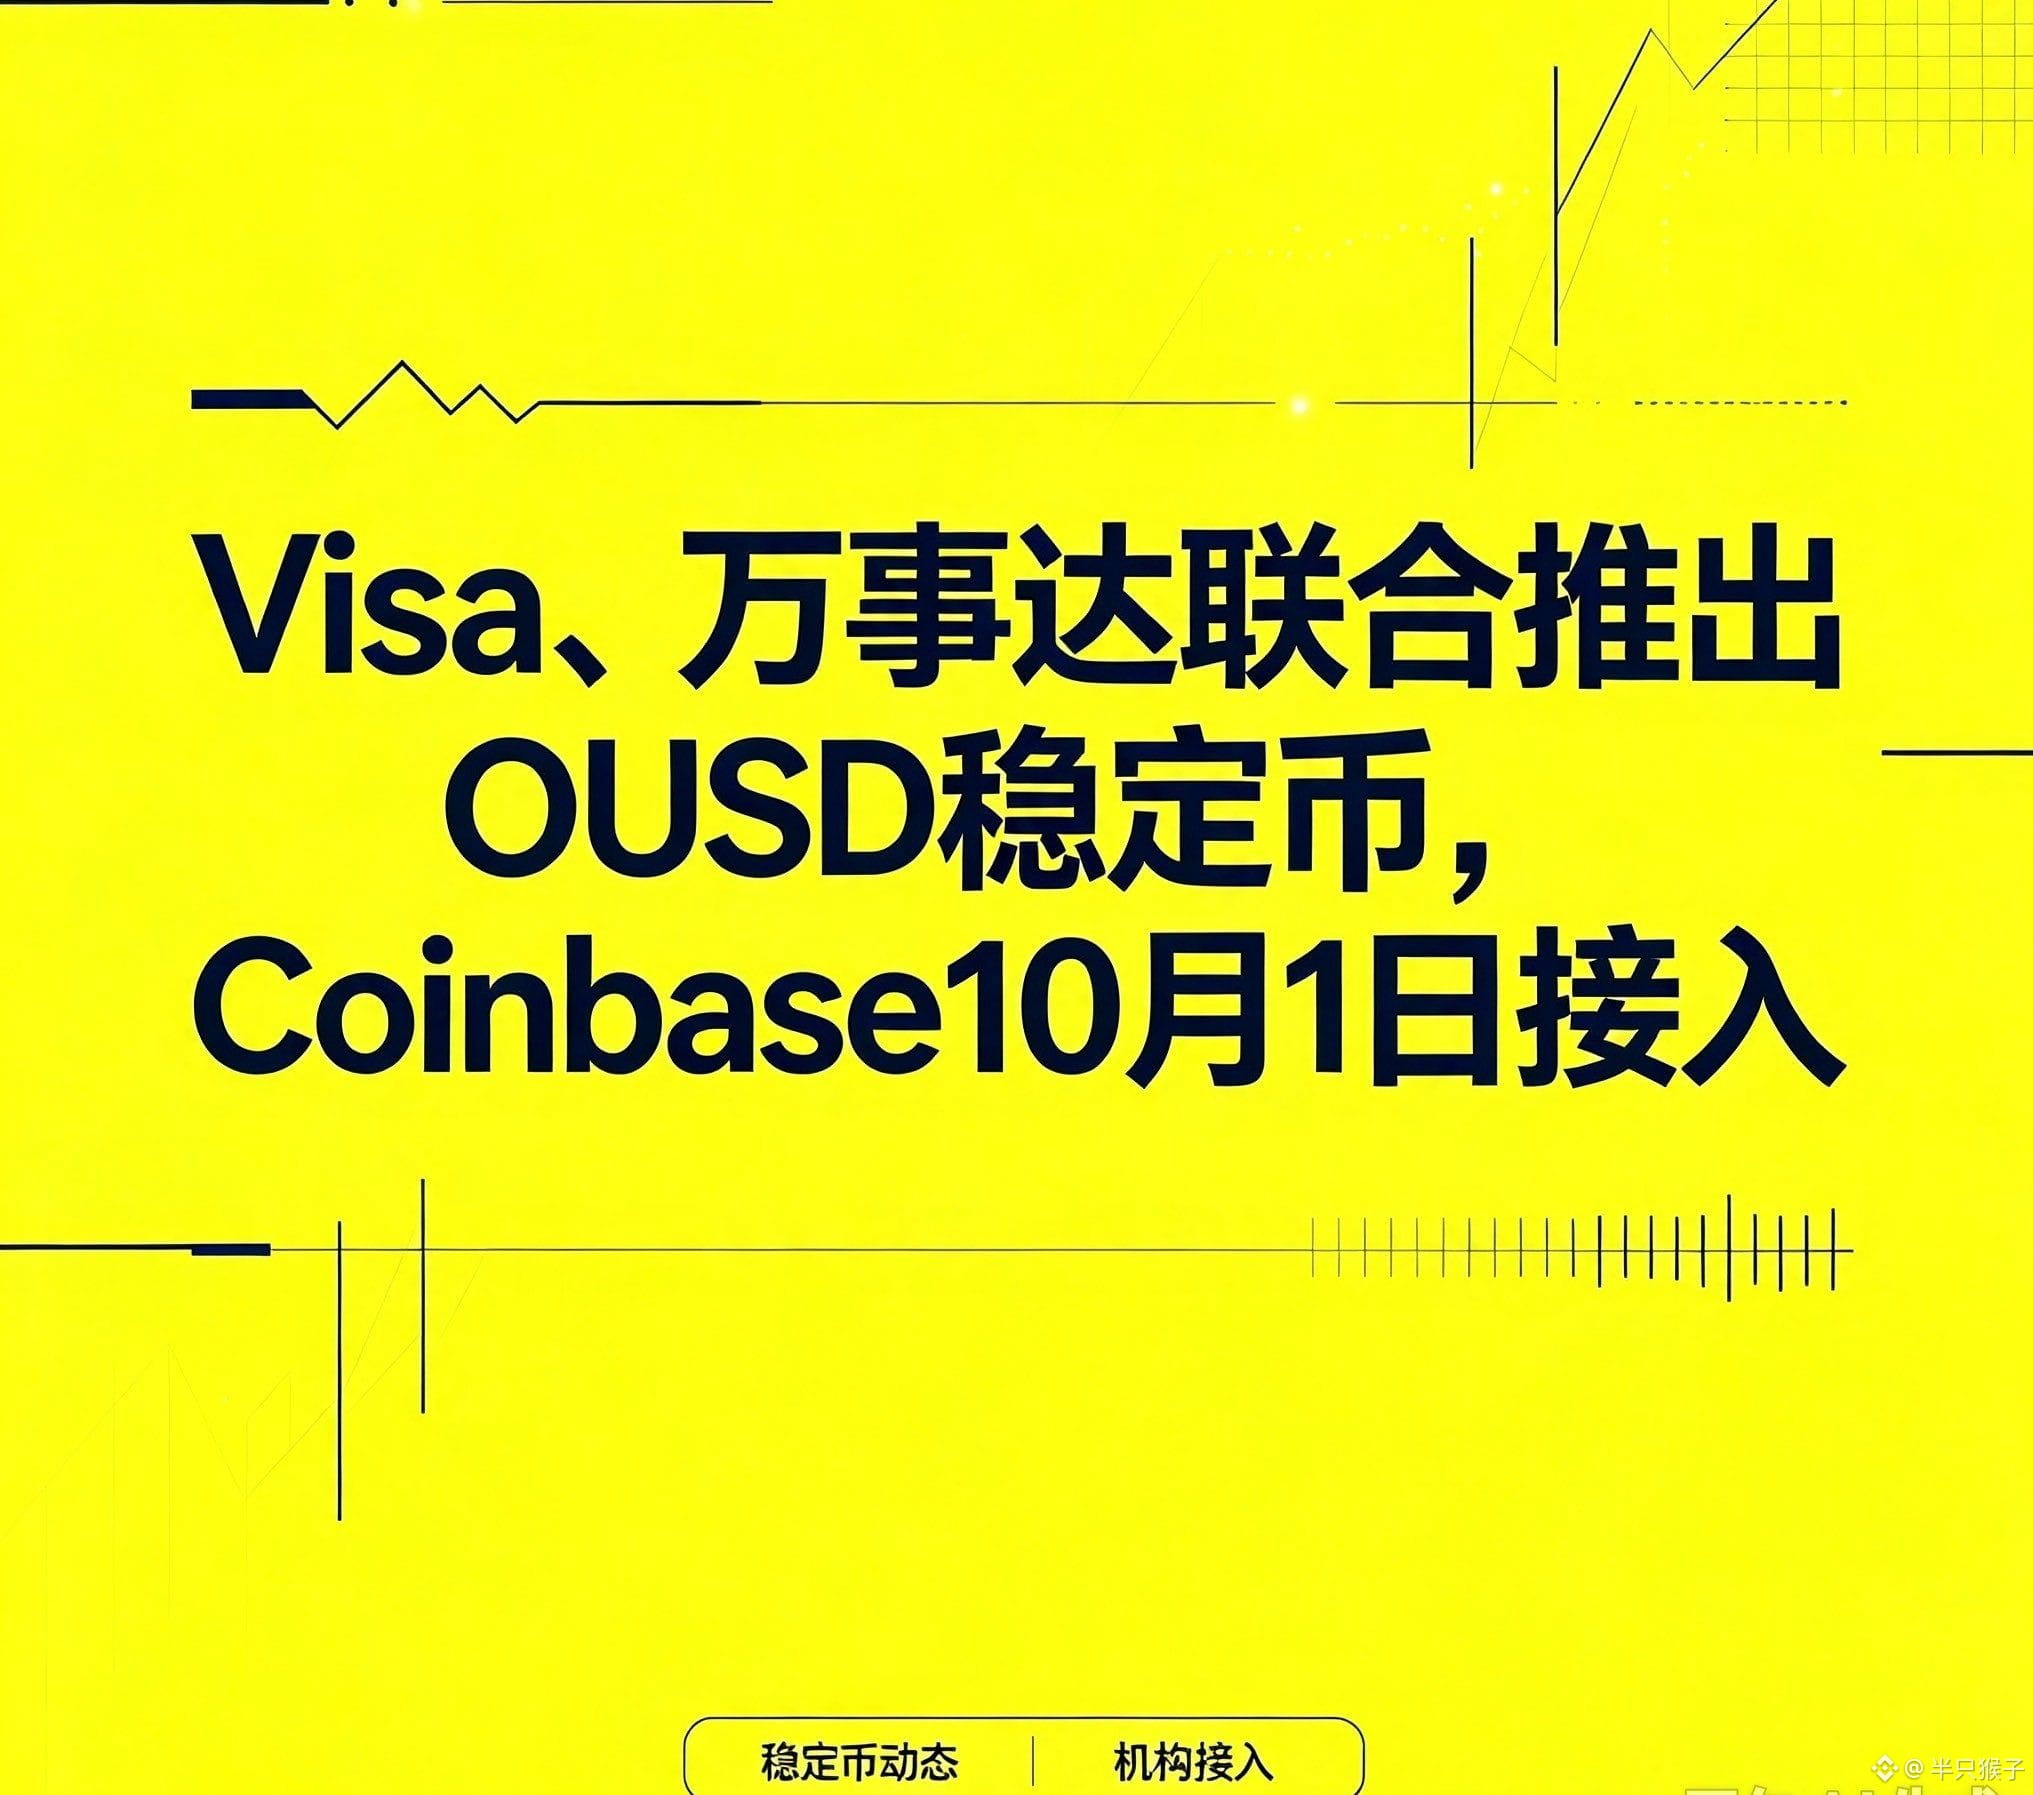
Hier, cinq institutions dont Visa ont lancé ensemble l’OUSD, avec une liquidité initiale de plus de 1 milliard de dollars.
Aujourd’hui, les stablecoins ont un problème souvent négligé
L’offre totale dépasse 304 milliards de dollars, et USDT et USDC représentent 85 %.
Mais en termes d’efficacité : l’offre en USDC n’est que la moitié de celle de l’USDT, tandis que le volume des transferts on-chain est près de 5 fois plus élevé pour l’USDT. La majorité de ces transferts provient de cycles internes à la DeFi : sur la blockchain Base, 69 % des transferts en USDC viennent de la liquidité des DEX, et 23 % des flash loans.
À présent, ce que cherchent les stablecoins, c’est de gagner des intérêts ; ce que veut l’OUSD, c’est s’intégrer aux processus de règlement commerciaux.
Qu’est-ce que cela implique pour la crypto
Premièrement, la logique de la concurrence change. Avant, on comparait qui avait le plus gros “pool”. Désormais, on compare qui s’intègre réellement au règlement commercial.
Deuxièmement, la structure de la DeFi pourrait être bouleversée. Si l’OUSD parvient à fonctionner dans des cas d’usage commerciaux, cela pourrait en retour affecter sa position dans la DeFi.
Troisièmement, la pression sera la plus forte sur l’USDC : les deux acteurs se feront face sur la base de “besoins réels”.
En résumé
L’OUSD ne cherche pas à prendre des parts : il cherche à prendre la place de “couche de règlement commercial”. $CRCL