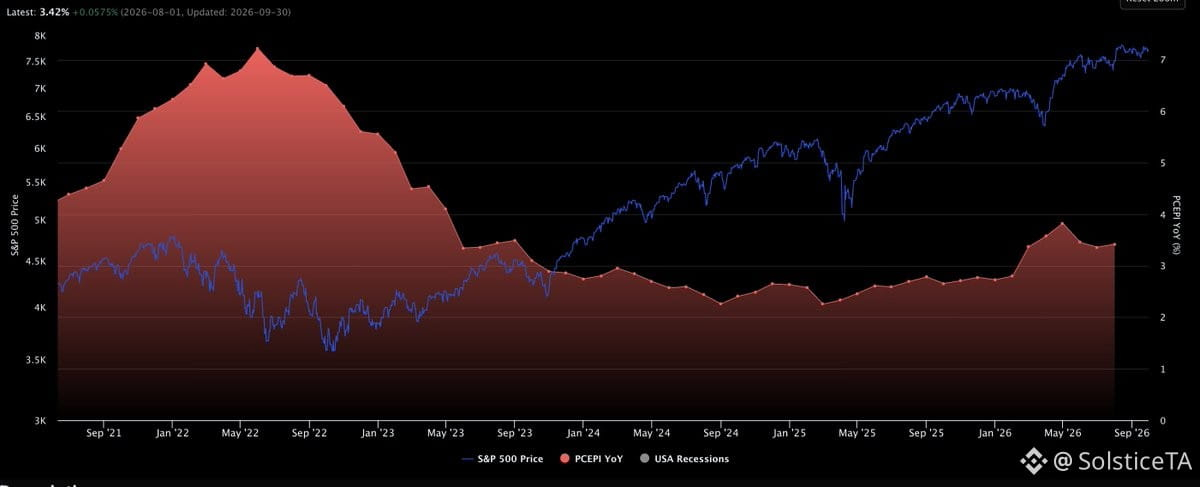
Les rendements à long terme grimpent après la publication du « PCE » « plus soft » — « soft » entre guillemets parce qu’ils ont littéralement modifié la façon dont le PCE est calculé. Le marché obligataire vous dit ce qui l’intéresse : l’inflation n’est pas terminée.
Ils ont aussi révisé les entrées antérieures du PCE à la baisse. La série est en tendance haussière quand vous zoomez out. Ce n’est pas du bruit — c’est le marché qui intègre un risque d’inflation tenace pendant que tout le monde célèbre le chiffre publié.
Les rendements en hausse = resserrement de la liquidité = vent contraire pour le risque. Le $BTC et les actions ne repartent pas durablement à la hausse quand le marché obligataire crie ses inquiétudes inflationnistes. Surveillez les 10Y et 30Y — s’ils continuent de monter, les actifs risqués seront comprimés.
La structure du graphique compte, mais la macro est l’ancrage ici. Le réveil des « bond vigilantes » est un signal d’alerte jaune pour la thèse du timing du cycle. On n’est pas dans un scénario de relance propre si les taux réels continuent de grimper.