🇬🇧 Les règles britanniques sur la cryptographie deviennent plus complexes
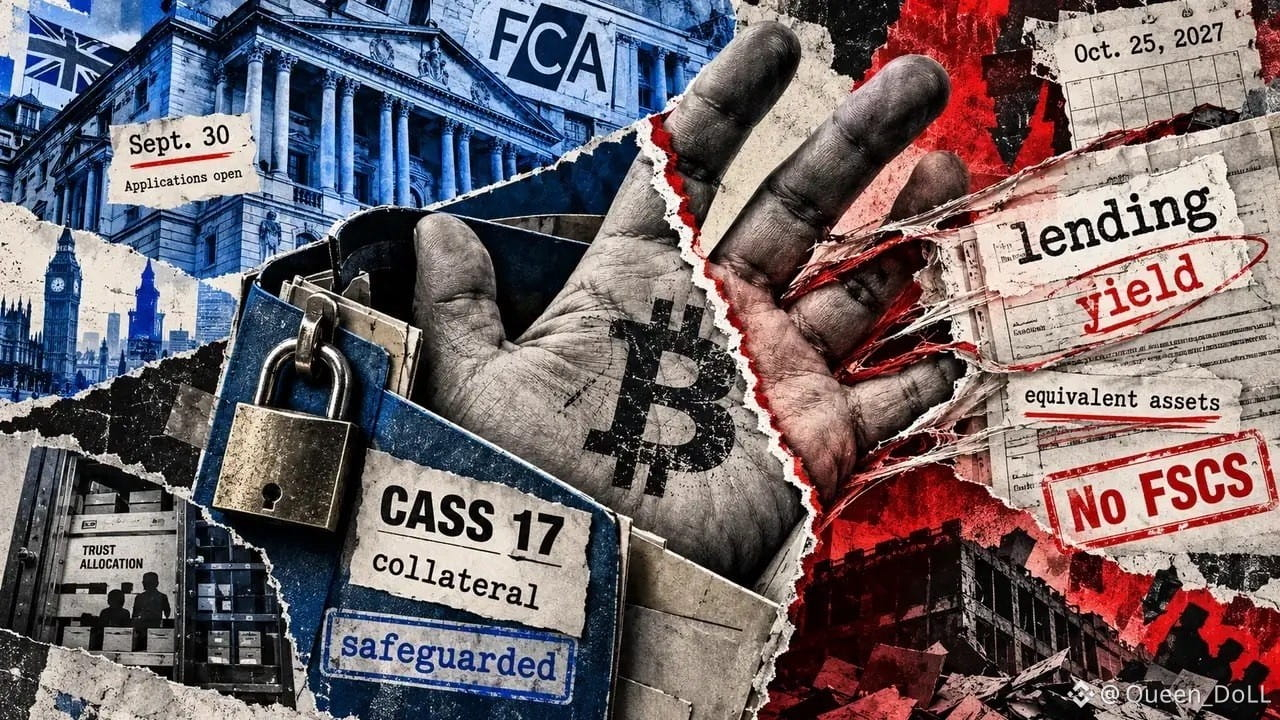
Le régime crypto prévu par le Royaume-Uni, qui devrait entrer en vigueur le 25 octobre 2027, trace une ligne importante entre la crypto utilisée comme garantie de crédit de détail et la crypto prêtée afin de générer un rendement.
Cette distinction est essentielle.
Les garanties admissibles devraient rester protégées, avec une exception étroite permettant de les utiliser pour régler une dette. Mais certains montages de prêt de cryptomonnaies pourraient bénéficier d’une exemption de fiducie tant que le service est actif.
Un point à ne pas négliger : les demandes auprès de la FCA ne sont pas la même chose que l’autorisation. Les entreprises qui demandent une autorisation ne obtiennent pas automatiquement l’approbation réglementaire ou n’activent pas les nouvelles garanties.
Et il existe un autre risque que beaucoup d’utilisateurs de détail peuvent ne pas voir : ces activités crypto ne bénéficieront pas de la protection FSCS. Même lorsque les actifs sont détenus via des fiducies de protection, le recouvrement n’est pas garanti dans chaque scénario.
Le tableau d’ensemble est clair : la réglementation pourrait apporter plus de structure aux prêts en cryptomonnaies, mais les utilisateurs doivent encore comprendre exactement où leurs actifs sont placés, qui les contrôle et ce qu’il se passe si la plateforme fait faillite.
$US $AGT $MOVR
#Crypto #Bitcoin #UKCrypto #Regulation #defi