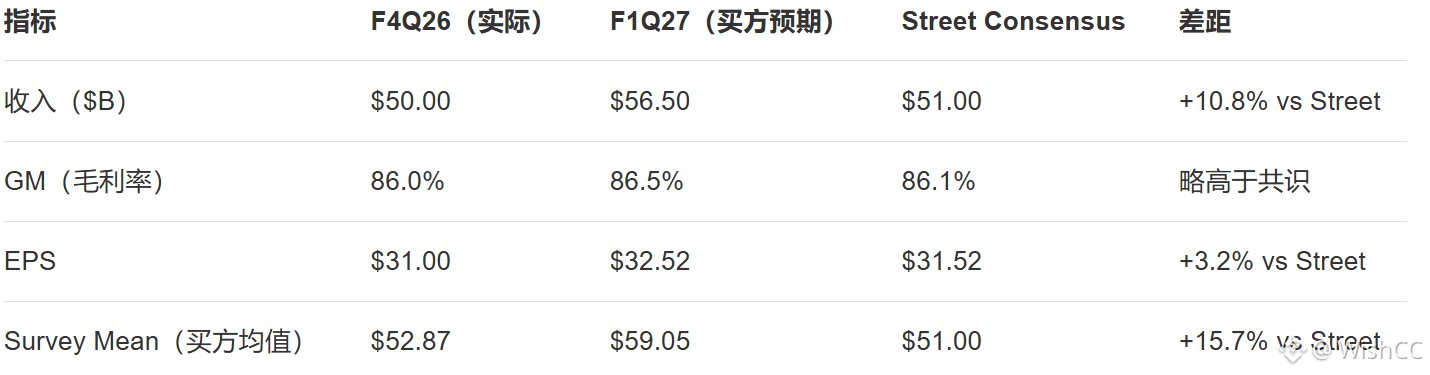
#美光( $MU )当前买方预期显著高于华尔街共识
核心驱动包括DRAM/NAND价格环比强劲增长、HBM4出货加速、DC SSD收入超50亿美元,以及产能协议(SCA)带来的成本优势与长期盈利韧性;
F1Q27指引有望大幅上修,叠加CHIPS法案催化下的高现金返还承诺(2026年底起100%自由现金流用于回购),支撑估值上行空间
核心驱动包括DRAM/NAND价格环比强劲增长、HBM4出货加速、DC SSD收入超50亿美元,以及产能协议(SCA)带来的成本优势与长期盈利韧性;
F1Q27指引有望大幅上修,叠加CHIPS法案催化下的高现金返还承诺(2026年底起100%自由现金流用于回购),支撑估值上行空间