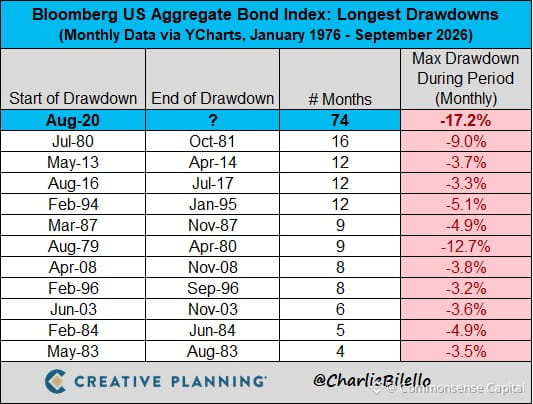
Le marché obligataire américain est en territoire négatif depuis 74 mois consécutifs. Six ans de baisse. La plus longue séquence jamais enregistrée.
Ce n’est pas normal. Les obligations étaient censées être la partie ennuyeuse et sûre de votre portefeuille. Le coussin qui vous protège lorsque les actions partent en vrille. Au lieu de cela, elles saignent lentement depuis plus d’une décennie.
Pourquoi ? Parce que les taux sont passés de zéro à 5 % plus vite que la plupart des gens n’ont pu ajuster leurs attentes. La Fed a dû tuer l’inflation, et les obligations en ont payé le prix. Le risque de duration s’est révélé être un risque très réel.
Voici le point : la plupart des investisseurs particuliers considèrent encore les obligations comme « sûres ». Elles ne sont pas aussi volatiles que les actions, c’est vrai. Mais sûres ? Tout dépend de ce que feront les taux d’intérêt ensuite. Et si vous avez acheté des obligations à longue duration en 2020-2021, vous avez appris cette leçon à vos dépens.
Six ans, c’est très long pour attendre le redressement de votre actif « sûr ». C’est un rappel : chaque classe d’actifs comporte un risque. Les obligations ne sont pas des actions, mais ce n’est pas non plus de la trésorerie. Et dans un monde où les banques centrales peuvent faire bouger les taux de 5 % en 18 mois, la duration est un pari, pas une garantie.
Si vous détenez encore ces obligations « sous l’eau », c’est que vous attendez que les taux baissent ou que vous avez déjà encaissé la perte. Dans un cas comme dans l’autre, c’est une expérience brutale de ce que signifie vraiment « faible risque ».