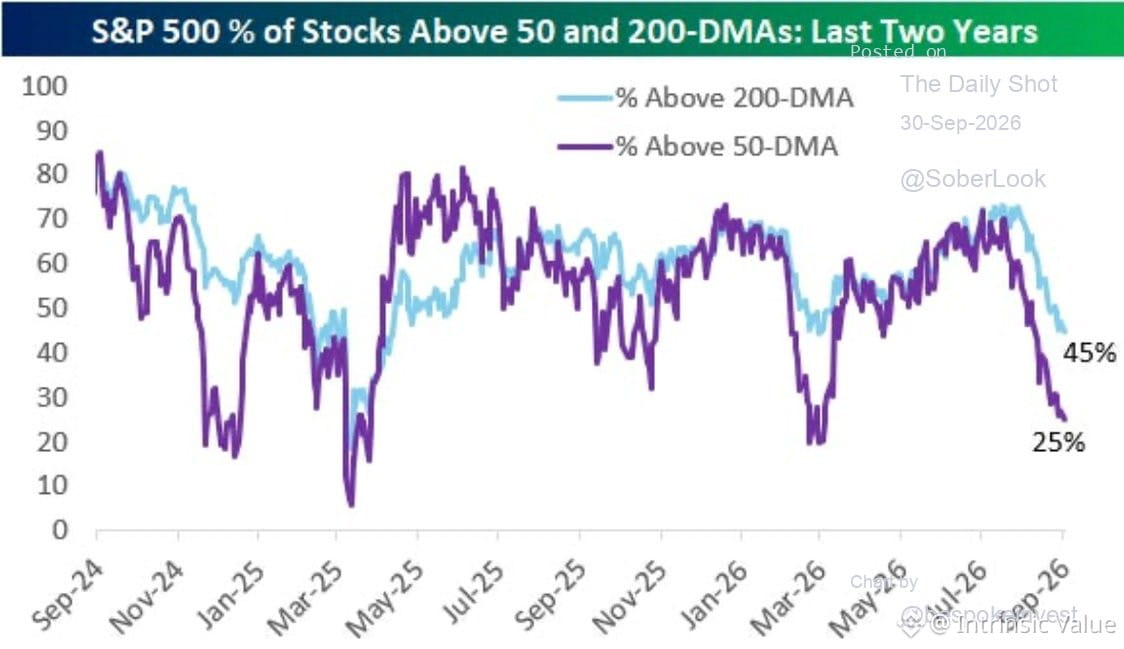
La faiblesse de la “market breadth” (largeur de marché) continue de se détériorer. Pour l’instant, le pourcentage d’actions au-dessus de leurs moyennes mobiles sur 50 jours et 200 jours a chuté fortement — ce qui explique pourquoi les principaux indices semblent simplement à plat, tandis que les small-caps, les mid-caps et les secteurs sensibles aux taux sont durement touchés en coulisses.
C’est une divergence classique : la stabilité en une masque les dégâts internes.
Historiquement, lorsque les déversements de “breadth” atteignent des niveaux extrêmes, des retournements finissent souvent par suivre. Les marchés ont la particularité de faire l’inverse de ce qui semble évident. Mais souvenez-vous : un rebond n’est pas la même chose qu’une reprise durable. Une détérioration de cette ampleur reflète généralement soit une rotation (des capitaux qui fuient les valeurs les plus faibles), soit une distribution (des institutions qui se retirent discrètement).
Surveillez si la dynamique de tête se resserre encore davantage ou s’élargit. Si c’est la première option, ce n’est pas un “washout” — c’est un avertissement.